
In 2024 staat naar schatting 12% van de Nederlandse koopwoningen op erfpachtgrond, een cijfer dat in steden als Amsterdam en Den Haag oploopt tot boven de 70%. Voor hypotheekadviseurs en geldverstrekkers is de boodschap duidelijk: een accurate berekening van de hypotheek bij erfpacht is geen niche, maar een cruciale vaardigheid. De erfpachtcanon – de jaarlijkse 'huur' voor de grond – wordt gezien als een financiële verplichting die direct van de leencapaciteit afsnoept. Een vlijmscherpe, data-gedreven analyse is daarom essentieel om klanten te beschermen tegen teleurstellingen en financiële risico's.
De impact van erfpacht op de maximale hypotheek
Het financieren van een woning met erfpacht voelt voor veel kopers als een financieel doolhof. De erfpachtcanon is een terugkerende last, en geldverstrekkers nemen die direct mee in hun risicobeoordeling. Het resultaat? Bijna altijd een lagere maximale hypotheek dan bij een vergelijkbaar huis op eigen grond.
Hoeveel lager die hypotheek precies uitvalt, hangt af van een paar belangrijke factoren:
- De jaarlijkse canon: Een hogere canon betekent simpelweg een grotere hap uit je leencapaciteit.
- De resterende looptijd: Een korte looptijd, bijvoorbeeld minder dan 30 jaar, is voor veel banken een rode vlag.
- Indexatie van de canon: Een canon die jaarlijks meestijgt met de inflatie, betekent een groeiend risico in de ogen van de geldverstrekker.
- Type erfpacht: Gemeentelijke erfpacht is doorgaans makkelijker te financieren. Particuliere erfpacht is daarentegen vaak een dealbreaker.
Een veelvoorkomend probleem is dat adviseurs werken met onvolledige of verouderde data. Een foute inschatting van de canon of de looptijd leidt onvermijdelijk tot onjuiste berekeningen en flinke teleurstellingen bij de klant.
De erfpachtcanon is een sleutelfactor bij het bepalen van de maximale hypotheek. Een concreet voorbeeld maakt dit duidelijk: stel, iemand met een jaarinkomen van € 30.000 en een hypotheekrente van 5,4% mag maximaal € 9.000 (30%) aan woonlasten hebben. Zonder erfpacht zou dit een maximale hypotheek van € 133.563 betekenen.
Betaalt diezelfde persoon echter een jaarlijkse canon van € 3.000, dan keldert de maximale hypotheek naar € 120.207. Een significant verschil. Voor een diepere duik in deze rekenmethodes kun je deze analyse over erfpacht en leencapaciteit raadplegen.
De kern van een betrouwbaar advies? De kwaliteit van je data. Nauwkeurige, gevalideerde informatie over de erfpachtvoorwaarden, direct gekoppeld aan het object, is onmisbaar. Lees ook hoe je snel en betrouwbaar essentiële informatie uit het Kadaster kunt opvragen om je dossiers waterdicht te maken. Door dit soort complexe berekeningen te automatiseren met AI-gedreven data, zoals die van Altum AI, kunnen adviseurs dit proces versnellen en de kans op fouten minimaliseren.
De formule achter de erfpacht hypotheekberekening
Hoe vertaalt een bank een abstract erfpachtcontract naar een keihard bedrag dat van je maximale hypotheek afgaat? Simpel gezegd: ze zien de jaarlijkse canon als een langlopende financiële verplichting, bijna als een extra lening. Vervolgens berekenen ze wat het zou kosten om die ‘schuld’ in één keer af te lossen.
De kern van de berekening is dat de jaarlijkse erfpachtcanon wordt vermenigvuldigd met een vaste kapitalisatiefactor. Deze factor hangt af van de actuele toetsrente. Het bedrag dat hieruit rolt, de gekapitaliseerde waarde, wordt direct van je maximale leenruimte afgetrokken. Zo zie je dat de canon direct invloed heeft op wat je kunt lenen.
Deze infographic laat duidelijk zien hoe de erfpachtcanon je hypotheekberekening beïnvloedt, van je inkomen tot de uiteindelijke (lagere) leencapaciteit.
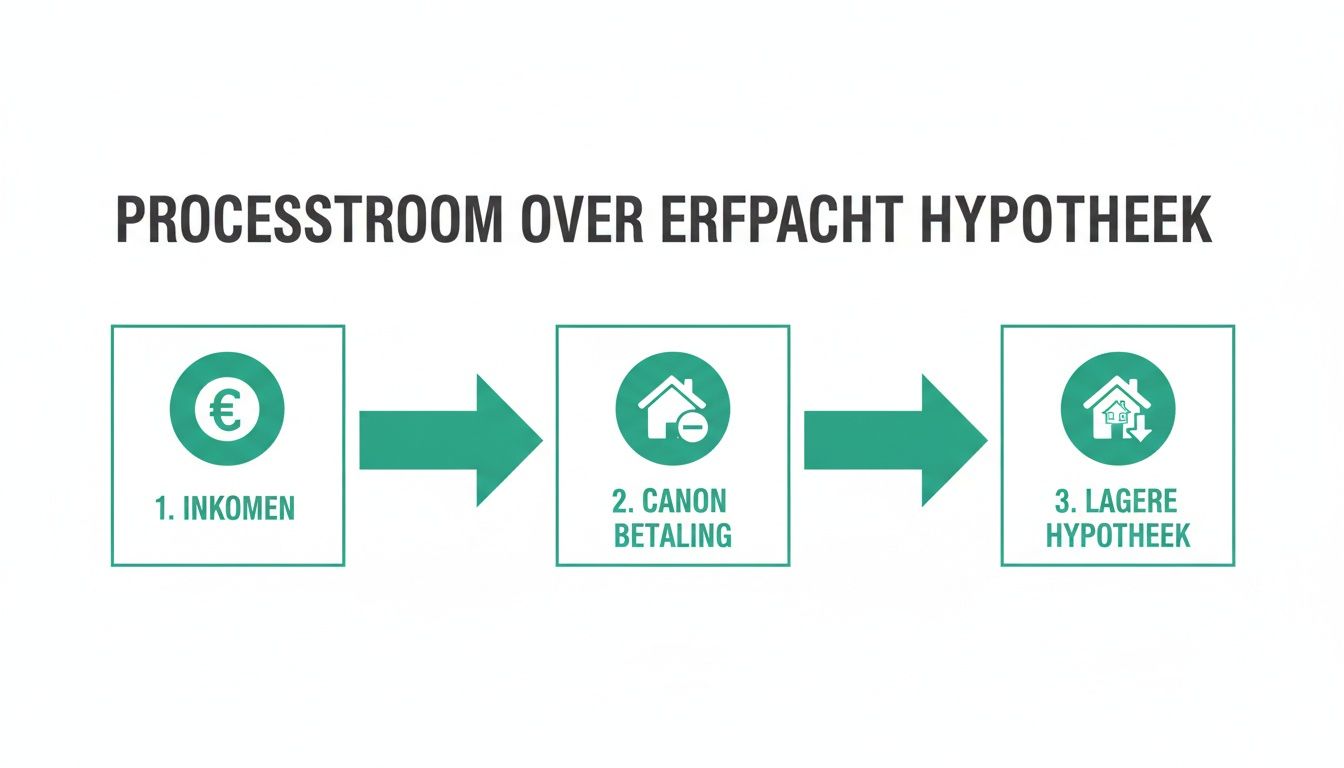
Het plaatje toont het helder: de jaarlijkse canon is een financiële last die je leenruimte voor de woning zelf aanzienlijk kleiner maakt.
De kernonderdelen van de berekening
Om een correcte erfpacht hypotheek berekening te maken, heb je drie cruciale stukjes informatie nodig:
- De jaarlijkse erfpachtcanon: Dit is je startpunt. Is het een vast bedrag, of wordt het geïndexeerd? Een variabele canon betekent meer risico en dus een strengere berekening.
- De resterende looptijd: Voor veel banken is een looptijd van minder dan 30 jaar een no-go. Een korte looptijd zorgt voor onzekerheid over wat de canon in de toekomst gaat doen.
- De afkoopwaarde: Als deze bekend is, opent dat een andere route. Door de erfpacht af te kopen, verdwijnt de jaarlijkse betalingsverplichting en krijg je juist méér leenruimte.
In Nederland ligt de erfpachtcanon vaak rond de 5% per jaar van de grondwaarde. Stel, de grond is € 60.000 waard, dan kom je uit op een bruto jaarcanon van € 3.000, ofwel € 250 per maand. Een interessant detail is dat die grondwaarde bij aanvang wordt vastgesteld en niet zomaar meebeweegt met de markt. Op de lange termijn kan dat een voordeel zijn. Meer details over de berekening lees je in deze gids over erfpachtbetalingen.
Impact van de canon op je maximale hypotheek
De hoogte van de canon heeft een directe en voorspelbare impact op je leencapaciteit. Hoe hoger de jaarlijkse canon, hoe lager de maximale hypotheek. Simpel. Als adviseur is het essentieel om dit meteen helder te maken voor je klant.
De kapitalisatiefactor die banken gebruiken is niet overal hetzelfde en kan per geldverstrekker een beetje verschillen. Check daarom altijd de specifieke rekenmethode van de bank waar je de hypotheek aanvraagt voor een nauwkeurig advies.
Om dit concreet te maken, zie je hieronder hoe een stijgende canon de maximale hypotheek drukt, gebaseerd op een vast inkomen en een standaard toetsrente.
Impact van de erfpachtcanon op de maximale hypotheek
| Jaarlijks inkomen | Jaarlijkse canon | Beschikbaar inkomen voor woonlasten | Maximale hypotheek |
|---|---|---|---|
| € 60.000 | € 0 | € 60.000 | € 280.000 |
| € 60.000 | € 1.500 | € 58.500 | € 263.000 |
| € 60.000 | € 3.000 | € 57.000 | € 246.000 |
| € 60.000 | € 4.500 | € 55.500 | € 229.000 |
Let op: dit is een vereenvoudigd voorbeeld. De daadwerkelijke berekening hangt af van de geldende toetsrente en specifieke voorwaarden van de geldverstrekker.
De tabel laat zien dat elke euro die naar de canon gaat, niet naar de aflossing van je hypotheek kan. Een jaarlijkse canon van € 3.000 kan je maximale hypotheek al snel met meer dan € 30.000 verlagen. Dat is een flinke hap uit je budget.
Data-analyse: berekeningen automatiseren met de Altum AI API
Wie weleens erfpachtgegevens uit het Kadaster en gemeentelijke registers heeft gehaald, weet het: dit is een tijdrovend en foutgevoelig klusje. Voor hypotheekverstrekkers en softwareontwikkelaars levert dit onnodige vertragingen op in het acceptatieproces. Gelukkig is er een directe oplossing om deze workflow te stroomlijnen: de data-API's van Altum AI.
Met een simpele API-call haal je direct gevalideerde datapunten binnen die cruciaal zijn voor de erfpacht hypotheek berekening. Hiermee voed je je rekenmodellen met actuele en betrouwbare informatie. Het resultaat? Een drastisch kortere doorlooptijd en een veel kleinere kans op fouten.
Directe toegang tot cruciale datapunten
De echte kracht van automatisering zit hem in het slim samenbrengen van data. In plaats van verschillende systemen en registers te moeten raadplegen, biedt de Altum AI API één centrale bron voor alle variabelen die je nodig hebt. Eén bevraging op adresniveau is al genoeg om toegang te krijgen tot:
- Actuele woningwaarde: Een gevalideerde schatting van de marktwaarde, onmisbaar voor het bepalen van de Loan-to-Value (LTV).
- WOZ-waarde: Officiële data die als fundament dient voor diverse berekeningen en gemeentelijke heffingen.
- Transactiehistorie: Inzicht in eerdere verkoopprijzen van het object zelf, maar ook van vergelijkbare woningen in de buurt.
- Specifieke erfpachtdetails: Waar beschikbaar, data over het type erfpacht (gemeentelijk/particulier), looptijden en canonbedragen.
Deze geïntegreerde aanpak garandeert dat je rekenmodel altijd werkt met de meest recente en accurate data. Dat leidt niet alleen tot een betrouwbaarder advies, maar ook tot een merkbaar sneller acceptatieproces.
Case study: Een middelgrote hypotheekverstrekker (Bank X) integreerde de Altum AI Woningwaarde+ API in hun bestaande software. Hiermee werd het handmatig opzoeken en valideren van woning- en erfpachtgegevens volledig geautomatiseerd. De bank bespaarde hierdoor gemiddeld 20% van de doorlooptijd op dossiers met erfpachtcomplexiteit.
Praktische implementatie in je workflow
We hebben de integratie van onze API in je systemen zo efficiënt mogelijk ontworpen. De verschillende endpoints zijn logisch opgebouwd, zodat ontwikkelaars snel de juiste data kunnen vinden en ophalen. Voor een volledige erfpacht hypotheek berekening zijn vooral de Woningwaarde+ en Kadaster endpoints van belang.
Deze combinatie levert niet alleen de waarde van het onderpand op, maar ook de juridische kenmerken die nodig zijn om de erfpachtsituatie correct te beoordelen. Onze gedetailleerde documentatie helpt ontwikkelaars om de API snel en foutloos te implementeren. Voor een diepgaand technisch overzicht kun je onze uitgebreide API documentatie raadplegen.
Het effectief automatiseren van complexe berekeningen zoals deze vereist vaak een aanpak op maat. Voor de ontwikkeling van zulke geavanceerde oplossingen kan het slim zijn om een expert in te schakelen die ervaring heeft met maatwerk software laten maken. Zo'n partner kan je helpen om de API-data naadloos te verbinden met je interne rekenmodellen en processen, waardoor je de efficiëntiewinst maximaliseert en een schaalbare oplossing bouwt die met je organisatie meegroeit.
Actionable Tips: Veelgemaakte fouten en strategische keuzes
Een hypotheek voor een woning met erfpacht berekenen is veel meer dan een formule invullen; het is een strategische puzzel. Zelfs de meest doorgewinterde adviseurs zien soms valkuilen over het hoofd die een aanvraag onnodig ingewikkeld maken of zelfs laten klappen. Het is juist het nauwkeurig adviseren over deze risico's en kansen wat een standaardberekening onderscheidt van waardevol strategisch advies.
Twee fouten die vaak opduiken, zijn het negeren van de canonindexatie en het onderschatten van de resterende looptijd. Een canon die jaarlijks stijgt, betekent een hogere maandlast voor je klant, wat de betaalbaarheid op de lange termijn flink onder druk kan zetten. En een resterende looptijd van minder dan 30 jaar? Dat is voor veel geldverstrekkers direct een rode vlag.
De valkuil van particuliere erfpacht
Een heikel punt dat direct alarmbellen moet laten rinkelen, is particuliere erfpacht. Waar gemeentelijke erfpacht over het algemeen wel te financieren is, vormt particuliere erfpacht voor de meeste banken een regelrechte financieringsnachtmerrie. Dit type erfpacht brengt enorme risico’s met zich mee, vooral door onvoorspelbare canonverhogingen die een private grondeigenaar kan doorvoeren.
Sinds 1 januari 2010 is het aantal banken dat hier een hypotheek voor verstrekt op één hand te tellen. De onzekere voorwaarden zijn simpelweg een te groot risico. Meer hierover lees je in dit artikel over de risico's van een huis met erfpacht en de invloed op de verkoopbaarheid.
Als adviseur heb je een zorgplicht om je klant te beschermen. Stel daarom direct vast of er sprake is van particuliere erfpacht. Als dat zo is, wees dan glashelder over de extreem beperkte financieringsmogelijkheden. Zo voorkom je valse hoop en onnodige kosten.
Strategische keuze: de erfpachtcanon afkopen
Wanneer adviseer je een klant om de erfpachtcanon af te kopen? Dit is een puur strategische afweging waarbij je de kosten en baten zorgvuldig tegen elkaar afweegt.
Voordelen van afkopen:
- Hogere leencapaciteit: Zonder de maandelijkse canonverplichting stijgt het besteedbaar inkomen van je klant. Dit vertaalt zich direct naar een hogere maximale hypotheek.
- Meer zekerheid: De onzekerheid over toekomstige canonstijgingen verdwijnt volledig. Dat geeft rust.
- Betere woningwaarde en verkoopbaarheid: Een woning zonder canonlasten is een stuk aantrekkelijker voor toekomstige kopers en heeft doorgaans een hogere marktwaarde.
De afkoopsom kan flink zijn, maar is vaak mee te financieren in de hypotheek. Het is jouw taak als adviseur om de berekening te maken: wat kost afkopen en wat levert het op in extra leenruimte en lagere maandlasten? Met de data van Altum AI kun je de marktwaarde van de woning zowel met als zonder erfpachtverplichting nauwkeurig inschatten, wat cruciaal is voor een solide advies. Een ander complex vraagstuk is de combinatie met de NHG-grens, waarbij de afkoopsom net het verschil kan maken of de aankoop binnen de normen valt of niet.
De toekomst van erfpachtanalyse: van rekenen naar regisseren met AI
Als hypotheekadviseur zie je je rol veranderen. Het eindeloos handmatig invoeren en controleren van cijfers is niet meer waar je de meeste waarde toevoegt. Die tijd is voorbij. Jouw expertise ligt nu in strategisch meedenken met de klant. Juist bij complexe dossiers, zoals een woning met erfpacht, spelen AI en big data hierin een sleutelrol. De toekomst van een erfpacht hypotheek berekening is niet langer reactief, maar proactief en voorspellend.
Met datagedreven tools, zoals die van Altum AI, kijk je als adviseur veel verder dan de standaardberekening. Je kunt ineens complexe scenario's doorrekenen die echt antwoord geven op de vragen die er voor je klant toe doen.
Strategische scenario-analyse met AI
Waar de traditionele berekening ophoudt, begint de échte meerwaarde van AI. De technologie maakt voorspellende analyses mogelijk die voorheen simpelweg te tijdrovend of te complex waren. Denk eens aan de gesprekken die je kunt voeren als je dit soort vragen kunt beantwoorden:
- Impact van canonherziening: "Wat gebeurt er met je maandlasten als de canon over tien jaar wordt herzien? Stel dat de grondwaarde met 25% stijgt, wat betekent dat concreet voor jouw portemonnee?"
- Kosten-batenanalyse van afkoop: "Is het afkopen van de erfpacht nu slim? Wegen de kosten, inclusief de hogere hypotheek, op tegen de waardestijging van de woning op de lange termijn?"
- Marktwaardecorrecties: "Hoe houdt de waarde van deze erfpachtwoning zich staande vergeleken met een huis op eigen grond, bijvoorbeeld als de markt afkoelt?"
Met dit soort inzichten geef je een diepgaand strategisch advies. Je bent niet langer alleen de rekenaar, maar de strategische partner die de klant helpt om de beste financiële beslissing voor de toekomst te nemen. Dat is hoe je je onderscheidt.
Jouw waarde zit niet meer in het berekenen van de hypotheek. Je waarde zit in het interpreteren van de data en het adviseren over de strategische keuzes. AI automatiseert het rekenwerk, zodat jij je kunt richten op de strategie.
Voorspellende modellen voor marktwaarde
Machine learning-modellen, gevoed met miljoenen datapunten uit het Kadaster en transactiedata, kunnen helpen de marktwaardecorrecties voor erfpachtwoningen te voorspellen. Zulke modellen herkennen patronen die voor het menselijk oog onzichtbaar blijven. Ze analyseren hoe factoren als de resterende looptijd, het type erfpacht en de hoogte van de canon de verkoopbaarheid en waarde beïnvloeden in specifieke buurten.
Het integreren van dit soort datagedreven tools in je adviespraktijk is geen luxe meer; het is een noodzaak om relevant te blijven. Het stelt je in staat om je adviezen te staven met objectieve data en ijzersterke scenario-analyses. Wil je hier meer over weten? Lees dan onze visie op de toekomst van automatische waardering van woningen. Door nu te investeren in deze technologie, verander je je rol en bied je klanten een serviceniveau dat ze nergens anders vinden.
Conclusie: automatiseer en adviseer
Een hypotheek met erfpacht, dat roept in de praktijk vaak vragen op. Als hypotheekprofessional, adviseur of ontwikkelaar wil je daar natuurlijk een helder en direct antwoord op hebben. Laten we de meest prangende vragen over dit onderwerp eens onder de loep nemen.
Hoe werkt het afkopen van erfpacht bij de hypotheekberekening?
Besluit een koper de erfpacht af te kopen? Goed nieuws: die kosten kunnen vaak meegefinancierd worden in de hypotheek. De enige voorwaarde is dat de totale lening binnen de LTV-normen blijft, dus maximaal 100% van de marktwaarde ná afkoop. Het grote voordeel is natuurlijk dat de maandelijkse canonverplichting volledig komt te vervallen.
Dit heeft direct een positief effect op de leencapaciteit. Het besteedbaar inkomen van de aanvrager gaat omhoog, wat de weg vrijmaakt voor een hogere maximale hypotheek. Geldverstrekkers zien afkoop als een slimme zet; het neemt een financiële onzekerheid weg en versterkt de waarde van het onderpand.
Cruciaal is om de kosten van de afkoopsom goed af te wegen tegen de extra leenruimte en de zekerheid die het oplevert. Een messcherpe waardebepaling is hierbij de sleutel tot een goed advies.
Met de Woningwaarde API van Altum AI schat je de marktwaarde, zowel inclusief als exclusief afgekochte erfpacht, heel nauwkeurig in. Zo kun je voor de klant een ijzersterke kosten-batenanalyse opstellen.
Welke invloed heeft de resterende looptijd op de financiering?
De resterende looptijd van het erfpachtcontract is een van de meest kritische factoren. De meeste geldverstrekkers hanteren de vuistregel dat de looptijd van de hypotheek niet langer mag zijn dan de resterende erfpachtperiode. Veel banken zijn zelfs nog strenger en eisen dat de erfpacht op het moment van aanvraag nog minimaal 30 jaar doorloopt.
Een korte resterende looptijd, denk aan minder dan 15 jaar, wordt gezien als een enorm risico. Bij heruitgifte van het erfpachtrecht kunnen de voorwaarden en de canon namelijk drastisch veranderen. Dat creëert financiële onzekerheid. Voor een adviseur is het dus van levensbelang om dit direct te checken; een te korte looptijd kan een absolute dealbreker zijn.
Maakt het voor de hypotheek uit of het gemeentelijke of particuliere erfpacht is?
Ja, en het is een fundamenteel verschil dat bepalend is voor de slagingskans. Een hypotheek voor een woning met gemeentelijke erfpacht is over het algemeen prima te financieren, zolang de voorwaarden maar redelijk en transparant zijn. Gemeenten worden nu eenmaal gezien als betrouwbare en stabiele partijen.
Particuliere erfpacht, daarentegen, is voor vrijwel alle banken een 'no-go'. De reden? Het enorme risico op onvoorspelbare en soms exorbitante canonverhogingen door de private grondeigenaar. Sinds 2010 is de financiering voor dit type erfpacht praktisch opgedroogd.
Het is alleen nog in een zeldzaam geval mogelijk als de voorwaarden voldoen aan extreem strikte bankencriteria. In de praktijk komt dit bijna nooit voor. Het direct identificeren van het type erfpacht – gemeentelijk of particulier – is daarom een van de eerste en belangrijkste stappen in je advies. Het kan een hypotheekaanvraag maken of breken.
Klaar om je processen rondom woningdata te stroomlijnen en je adviezen naar een hoger plan te trekken? Met de API's van Altum AI krijg je direct toegang tot meer dan 250 datapunten. Automatiseer je berekeningen voor erfpachthypotheken, verrijk je analyses en bespaar kostbare tijd. Probeer onze API demo zelf. Vraag vandaag nog je gratis API key aan op https://altum.ai en ontvang direct 15 credits per maand.