
Met de gemiddelde transactieprijs voor een bestaande woning die in 2024 de €500.000 overschreed, is een nauwkeurige waardebepaling crucialer dan ooit. Maar wat zijn de werkelijke kosten voor het taxeren van een woning en hoe kunnen professionals dit proces optimaliseren? De prijs voor een gevalideerd taxatierapport varieert sterk, doorgaans tussen de €500 en €900. Deze kosten worden echter steeds vaker afgewogen tegen snellere, AI-gedreven alternatieven zoals desktop taxaties, die al beschikbaar zijn vanaf €75. Het begrijpen van deze verschillen is essentieel voor efficiënt risicomanagement en kostenbeheersing in de vastgoedsector.
Een overzicht van de taxatiekosten
De kostenstructuur voor taxaties is allesbehalve uniform. De prijs wordt beïnvloed door verschillende factoren, met als belangrijkste het type taxatie dat je nodig hebt. Als professional in de vastgoed- of financiële sector is het cruciaal om te begrijpen welk type waardebepaling geschikt is voor welk doel, van een hypotheekaanvraag tot een grootschalige portefeuilleanalyse.
Kosten en doorlooptijden per taxatietype
Niet elke waardebepaling vraagt om dezelfde inspanning. Een gevalideerd rapport voor een hypotheekaanvraag is een intensief en tijdrovend proces. Een snelle waarde-indicatie voor een portefeuilleanalyse kan daarentegen veel efficiënter. Die verschillen in diepgang zie je direct terug in de kosten en de doorlooptijd. De onderstaande tabel geeft een helder beeld van de meest voorkomende taxatietypes en hun toepassingen.
Overzicht van gemiddelde taxatiekosten per type
Deze tabel vergelijkt de gemiddelde kosten, doorlooptijd en het typische gebruik van de meest voorkomende taxatietypes, gericht op B2B-gebruikers.
| Type taxatie | Gemiddelde kosten | Doorlooptijd | Geschikt voor |
|---|---|---|---|
| NWWI-gevalideerde taxatie | €500 – €900 | 5-10 werkdagen | Hypotheekaanvragen (NHG-verplicht), oversluiten, verbouwing |
| Ongevalideerde taxatie | €400 – €650 | 3-7 werkdagen | Verkoopbeslissing, bezwaar WOZ-waarde, verdeling bij erfenis |
| Desktop / Hybride taxatie | €75 – €150 | 1-2 werkdagen | Hypotheekverhoging (lage LTV), portefeuille-analyse |
| Modelmatige waardering (AVM) | API-gebaseerd | Direct | Grootschalige risicoanalyses, portefeuille-validatie, eerste indicatie |
Regionale verschillen in taxatietarieven
De prijs voor een taxatierapport kan per regio flink verschillen. Dat heeft alles te maken met de lokale marktdynamiek en de gemiddelde huizenprijzen. In provincies als Noord-Holland schieten de tarieven soms omhoog tot gemiddeld €905, terwijl je in Groningen met €655 een stuk lager zit.
Dit overzicht van taxatiekosten per provincie laat die verschillen duidelijk zien. Deze regionale verschillen onderstrepen het belang om niet alleen naar het type taxatie te kijken, maar ook naar de locatie. Voor organisaties die landelijk opereren, biedt een datagedreven aanpak uitkomst. Een tool als de Altum AI Woningwaarde API levert een gestandaardiseerde en kostenefficiënte oplossing voor snelle, betrouwbare waarde-indicaties, los van de regionale prijsverschillen bij fysieke taxateurs.
Wat bepaalt de prijs van een taxatie? Een data-analyse
De prijs op de factuur van de taxateur is een optelsom van verschillende variabelen die de complexiteit en het risico van de taxatie bepalen. Voor professionals is het doorgronden van deze kostenstructuur cruciaal om processen te optimaliseren. Niet elke woning is hetzelfde, en dat geldt dus ook voor het taxatieproces. De uiteindelijke kosten voor het taxeren van een woning hangen van een paar belangrijke elementen af.
Het type en de complexiteit van de woning
De aard van de woning zelf is de grootste prijsbepaler. Een standaard rijtjeshuis in een homogene wijk is relatief eenvoudig te taxeren door de beschikbaarheid van vergelijkingspanden. Complexere objecten vereisen specialistische kennis en drijven de prijs op:
- Monumentale panden: Vereisen kennis van historische bouwmaterialen en wettelijke beperkingen.
- Appartementsrechten: Noodzaken een analyse van de Vereniging van Eigenaren (VvE), inclusief financiële gezondheid en het meerjarenonderhoudsplan (MJOP).
- Woningen met erfpacht: De erfpachtcanon en -voorwaarden moeten nauwkeurig worden geanalyseerd, wat directe impact heeft op de waarde.
- Grote of unieke objecten: Een vrijstaande villa of architectonisch uniek huis heeft weinig directe vergelijkingspunten, wat de analyse compliceert.
Locatie en marktdynamiek
De locatie van een woning speelt een dubbelrol. In een oververhitte markt, zoals de Randstad, liggen de tarieven vaak hoger door hogere operationele kosten voor de taxateur en een grotere aansprakelijkheid door de hoge woningwaardes. De dynamiek van de lokale markt vraagt ook om een scherpere analyse. In een snel stijgende of juist dalende markt moet een taxateur zijn waardebepaling extra goed onderbouwen.
De gemiddelde transactieprijs voor bestaande woningen is recent gestegen naar € 502.000. Een NWWI-gevalideerd rapport, dat je voor de meeste hypotheken nodig hebt, kost nu tussen de € 500 en € 900. De regionale verschillen zijn fors; Noord-Holland is koploper met een gemiddelde van € 905. Lees meer over de actuele ontwikkelingen in huizenprijzen op HomeUp.nl.
Vaste en bijkomende kosten
Naast het honorarium van de taxateur zijn er vaste kosten die altijd op de eindfactuur verschijnen. Dit zijn doorberekende kosten waarover niet te onderhandelen valt:
- NWWI-validatiekosten: Een vaste afdracht aan het Nederlands Woning Waarde Instituut voor gevalideerde rapporten, een eis voor NHG-hypotheken.
- Kadasterkosten: Verplichte opvraging van eigendomsinformatie en perceelgrenzen, die één op één worden doorbelast.
- Gemeentelijke leges: Kosten voor het inzien van bestemmingsplannen of andere gemeentelijke documenten.
Fysieke taxatie versus datagedreven waardebepaling
De keuze tussen een traditionele taxateur en een AI-gedreven waardebepaling is cruciaal voor efficiëntie in de vastgoedsector. Beide methodes hebben hun waarde, maar dienen verschillende doelen. Het is het verschil tussen een chirurgische ingreep voor één specifiek geval en een grootschalige screening die snel risico's op portefeuilleniveau in kaart brengt.
De kracht van de fysieke inspectie
Een traditionele taxatie door een gecertificeerde taxateur blijft onmisbaar voor een gedetailleerd en juridisch gevalideerd oordeel. De taxateur inspecteert de staat van onderhoud, beoordeelt de kwaliteit van de afwerking en ziet unieke kenmerken die een algoritme moeilijk kan vangen, zoals een spectaculair uitzicht of verborgen gebreken. Deze aanpak is voor de meeste hypotheekaanvragen wettelijk verplicht, maar het proces is traag en de kosten voor het taxeren van de woning zijn significant.
De snelheid en schaal van modelmatige waardering
Daar tegenover staat de modelmatige waardebepaling (Automated Valuation Model, AVM). Oplossingen zoals de Altum AI Woningwaarde API analyseren miljoenen datapunten — van transactiegeschiedenis en kadastrale gegevens tot buurtvariabelen en verduurzamingspotentieel. Binnen seconden levert dit een objectieve en nauwkeurige schatting van de marktwaarde.
De voordelen voor B2B-gebruikers:
- Snelheid: Directe waarderingen versnellen processen zoals hypotheekaanvragen en portefeuille-analyses.
- Kostenefficiëntie: De kosten per waardering zijn een fractie van een fysieke taxatie, wat leidt tot aanzienlijke besparingen.
- Schaalbaarheid: Duizenden woningen tegelijk doorrekenen is ideaal voor risicomanagement en portefeuillevalidatie.
- Objectiviteit: Waarderingen zijn puur gebaseerd op data, wat de consistentie verhoogt en menselijke bias uitsluit.
Een AVM is perfect voor situaties waar geen volledig gevalideerd rapport nodig is, zoals bij een hypotheekverhoging met een lage Loan-to-Value (LTV). Lees meer over de mogelijkheden van een digitale taxatie.
Praktijkvoorbeeld: Datagedreven efficiëntie bij Bank X
De voordelen van AI in het taxatieproces worden duidelijk in de praktijk. Een geanonimiseerde case van een klant illustreert dit:
Casus Bank X: Een grote Nederlandse hypotheekverstrekker heeft de Altum AI Woningwaarde API geïntegreerd in hun aanvraagproces. Voorheen was een fysieke taxatie de standaard. Nu wordt bij aanvragen met een LTV-ratio onder de 80% eerst een modelwaarde opgevraagd. Het resultaat? Een verkorting van de doorlooptijd met gemiddeld 3 werkdagen en een directe besparing op onnodige taxatiekosten, wat de operationele efficiëntie met 20% verhoogde.
Dit voorbeeld toont aan dat fysieke en datagedreven methodes elkaar versterken. Door slim te kiezen, kunnen financiële instellingen processen stroomlijnen en kosten drukken.
Wanneer is een taxatie verplicht en wie betaalt de rekening?
Een taxatierapport is meestal geen keuze, maar een eis van de geldverstrekker. Zonder een objectieve waardebepaling krijgt men geen groen licht voor een financiering. Het is cruciaal te begrijpen wanneer dit verplicht is en wie de kosten draagt. De meest voorkomende situatie is bij de aanvraag van een nieuwe hypotheek voor de aankoop van een huis. De bank wil zeker weten dat de woning voldoende waard is als onderpand.
Verplichte taxatie in specifieke scenario's
Naast de aankoop zijn er meer momenten waarop een officieel taxatierapport onvermijdelijk is:
- Het oversluiten van je hypotheek: De nieuwe geldverstrekker wil de actuele waarde van de woning weten.
- Het financieren van een verbouwing: De bank eist een taxatie die de waarde vóór en ná de verbouwing vaststelt.
- Een hypotheek met Nationale Hypotheek Garantie (NHG): Een NWWI-gevalideerd rapport is altijd verplicht.
De regel is eenvoudig: de partij die de financiering aanvraagt, betaalt de taxatie. Bij een aankoop komen de kosten voor het taxeren van de woning dus vrijwel altijd voor rekening van de koper.
Een meevaller: de fiscale aftrekbaarheid
Hoewel de koper betaalt, zijn de kosten voor het verkrijgen van de hypotheek fiscaal aftrekbaar. Dit geldt ook voor de taxatiekosten.
Rekenvoorbeeld fiscale aftrek:
Stel, de taxatie kost € 650. Bij een belastingschijf van 37% ontvangt men via de inkomstenbelastingaangifte € 240,50 (€ 650 x 0,37) terug. De netto kosten zijn dan nog maar € 409,50.
Dit fiscale voordeel maakt de investering in een goed taxatierapport draaglijker. Lees meer over de relatie tussen hypotheek en taxatie.
WOZ-waarde versus marktwaarde: Wat is nou het verschil?
WOZ-waarde en marktwaarde worden vaak verward, maar ze dienen een totaal ander doel. De WOZ-waarde (Waardering Onroerende Zaken) is een fiscale waarde, jaarlijks vastgesteld door de gemeente als grondslag voor belastingen zoals de OZB.
Het cruciale verschil: de peildatum
Het grootste verschil is de timing. De WOZ-waarde die begin 2025 wordt vastgesteld, is gebaseerd op de markt van 1 januari 2024. De WOZ-waarde loopt dus per definitie een jaar achter op de actuele markt. De marktwaarde daarentegen is een momentopname, gebaseerd op de meest recente transacties en de huidige staat van de woning. Voor een hypotheekaanvraag is dit het enige cijfer dat telt.
WOZ-waarde: een indicatie, geen bewijs
De WOZ-waarde is een ruwe schatting, maar mist de precisie en juridische status van een taxatierapport. Een geldverstrekker zal een WOZ-beschikking nooit accepteren voor een hypotheek, omdat deze geen rekening houdt met de actuele onderhoudsstaat of unieke kenmerken.
De WOZ-waarde van woningen steeg landelijk gemiddeld met 10,6% tussen 1 januari 2024 en 1 januari 2025. Terwijl deze stijging de belastingdruk beïnvloedt, is een WOZ-waarde voor een hypotheek ontoereikend; daarvoor is een betaalde taxatie van gemiddeld €700 nodig. Lees meer over de marktontwikkelingen op de website van de Waarderingskamer.
Voor professionals is de WOZ-waarde echter een krachtige databron. Met de Altum AI WOZ API kunnen organisaties duizenden WOZ-waardes analyseren om inzicht te krijgen in portefeuillerisico’s en markttrends, zonder voor elk pand de kosten voor het taxeren te hoeven maken.
Actionable tips: Slim besparen op je taxatieproces
De sleutel tot kostenbesparing en efficiëntie ligt in het kiezen van de juiste waarderingsmethode voor elke unieke situatie. Een datagedreven aanpak is hierbij onmisbaar. Deze beslisboom illustreert de optimale keuze voor professionals.
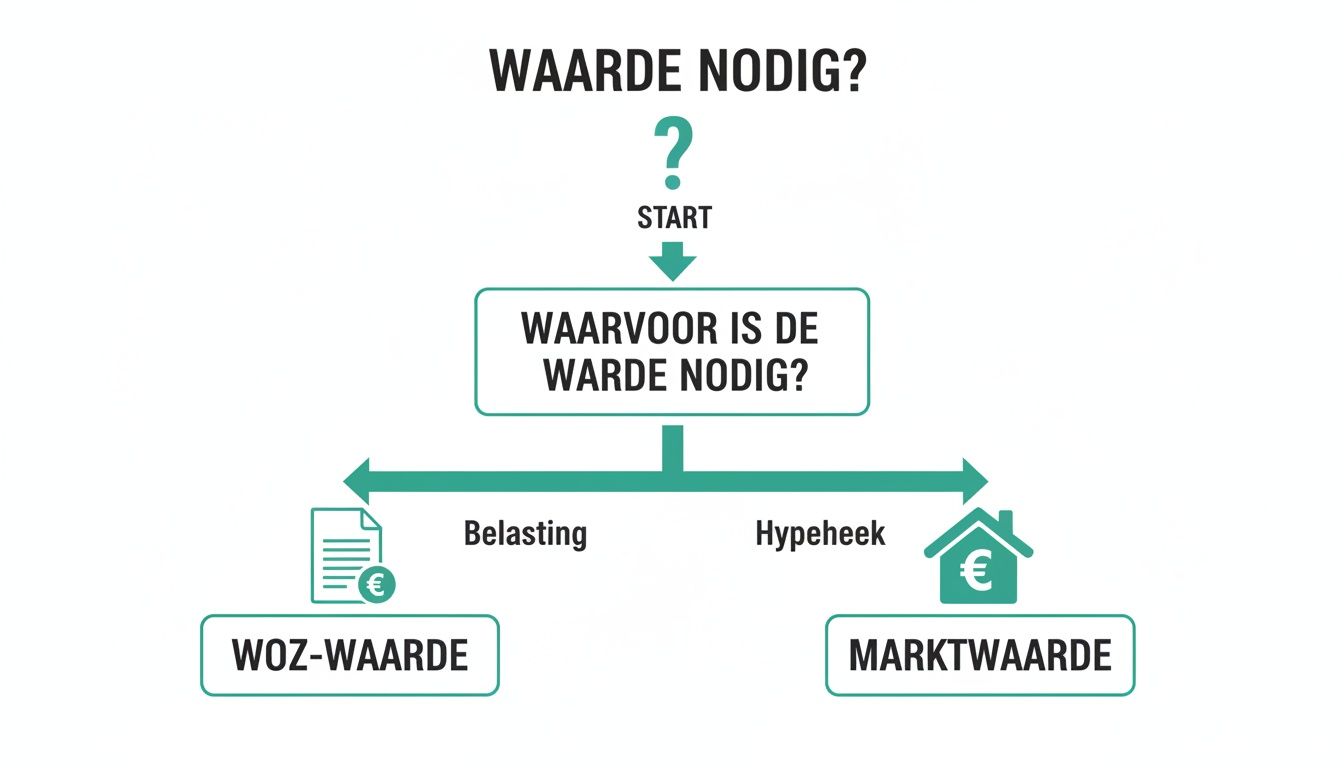
De flowchart maakt duidelijk dat het doel – belasting of financiering – het type waarde bepaalt. Dit is de eerste stap om onnodige kosten voor het taxeren van een woning te vermijden.
Praktisch stappenplan voor hypotheekverstrekkers
Voor hypotheekverstrekkers is de grootste winst te behalen door een gelaagd taxatieproces te implementeren, waarbij compliance (AVG) en duurzaamheidsfactoren worden meegenomen.
- Segmenteer op basis van risico (LTV): Bij een Loan-to-Value (LTV) ratio onder de 80% is het risico beperkt.
- Start met een AVM: Gebruik in laag-risico gevallen een Automated Valuation Model (AVM) voor een snelle, objectieve waarde-indicatie. Integreer hierbij ook data over het energielabel en verduurzamingspotentieel.
- Escalatieprotocol: Schakel alleen een fysieke taxateur in bij een significant verschil tussen de AVM-waarde en de aanvraag, of bij andere risico-indicatoren.
Dit stappenplan verkort de doorlooptijd van hypotheekaanvragen, verlaagt de operationele kosten en verbetert de klantervaring.
Actionable insights voor makelaars
Voor makelaars biedt een datagedreven aanpak een concurrentievoordeel.
Met de Altum AI Woningwaarde API kunt u tijdens een intakegesprek direct een nauwkeurige waardebepaling presenteren, onderbouwd met actuele marktdata, buurtvariabelen en verduurzamingsadviezen. Dit versterkt uw professionele imago en geeft klanten direct vertrouwen.
Dit versnelt niet alleen het verkoopproces, maar biedt ook een tool om advies continu te toetsen aan marktontwikkelingen. Lees meer over de kosten van een taxatie bij een hypotheek.
Conclusie: De toekomst van taxeren is datagedreven
De kosten voor het taxeren van een woning zijn een complex samenspel van type, locatie en complexiteit. Terwijl traditionele taxaties onmisbaar blijven voor juridisch bindende waarderingen, biedt de integratie van AI-gedreven data-analyse een enorme kans voor efficiëntie en kostenbesparing. Door slimme, gelaagde processen te implementeren, kunnen hypotheekverstrekkers en makelaars sneller, objectiever en kosteneffectiever opereren. De toekomst van taxeren ligt niet in het vervangen van de expert, maar in het versterken van zijn oordeel met krachtige data.
Optimaliseer uw taxatieproces en neem snellere, beter onderbouwde beslissingen. Altum AI biedt de data-oplossingen die u nodig heeft om efficiënter te werken en kosten te besparen. Ontdek de mogelijkheden en probeer onze API's direct met een gratis account.