
In 2024 gaven de drie grootste Nederlandse banken gezamenlijk bijna €1 miljard uit aan Know Your Customer (KYC) en anti-witwasmaatregelen. Deze stijgende kosten dwingen financiële instellingen om traditionele, handmatige processen te heroverwegen. De oplossing ligt niet in meer personeel, maar in slimmere, data-gedreven technologie.
De kostbare spagaat tussen compliance en klantbelang
Voor Nederlandse banken is het KYC-proces een continue balanceeract. Duizenden medewerkers zijn dag in, dag uit bezig met Customer Due Diligence (CDD). Dat leidt tot een lastige spagaat: hoe blijf je voldoen aan de steeds strengere regels van de Wet ter voorkoming van witwassen en financieren van terrorisme (Wwft) zonder klanten te frustreren met trage processen en eindeloze vragenlijsten?
De realiteit is dat de kosten hiervoor de pan uit rijzen. Een flink deel van het personeel is inmiddels fulltime bezig met compliance.
In Nederland werkt maar liefst 15% van alle medewerkers bij de drie grootbanken – ING, ABN AMRO en Rabobank – aan CDD- en KYC-activiteiten. We hebben het dan over meer dan 10.000 FTE's die zich puur op compliance richten.
Deze enorme inspanning brengt forse kosten met zich mee, die deels worden doorberekend aan de klant. Zakelijke rekeningen zijn in vijf jaar tijd bijvoorbeeld 42% duurder geworden. Dit wordt verder toegelicht in het artikel van Ziptone over de balans tussen compliance en klantervaring.
Van noodzakelijk kwaad naar strategisch voordeel
Het repetitieve en handmatige karakter van veel KYC-taken is niet alleen inefficiënt, maar vergroot ook de kans op menselijke fouten. Dit brengt risico's met zich mee voor de bank en leidt tot frustratie bij zowel medewerkers als klanten. De traditionele aanpak is simpelweg niet meer houdbaar.
Dit artikel is dan ook geen standaard gids, maar een routekaart voor bankprofessionals, hypotheekadviseurs en compliance officers die op zoek zijn naar een slimmere aanpak. We duiken in de wereld van AI-gedreven vastgoeddata en laten zien hoe je die kostbare processen kunt ombuigen.
Met slimme data kunnen banken:
- Risicoprofielen veel nauwkeuriger inschatten: Herken direct afwijkingen in vastgoedtransacties die kunnen wijzen op witwaspraktijken.
- Processen automatiseren: Verminder de handmatige werklast voor compliance-teams door routinetaken over te laten aan slimme systemen.
- De klantervaring een boost geven: Versnel de onboarding en het acceptatietraject met data-gedreven validaties.
De uitdagingen zijn groot, maar de kansen die technologie biedt, zijn dat ook. Door de juiste data te integreren, kan een bank het KYC-proces omvormen van een noodzakelijk kwaad naar een krachtig strategisch voordeel. Ontdek hoe Altum AI specifieke oplossingen voor banken biedt om deze omslag te maken.
De bouwstenen van een solide KYC beleid
Een effectief ‘know your customer’ beleid voor banken begint niet met technologie. Het start met een ijzersterk juridisch en operationeel fundament. Voordat we de diepte in duiken met data-oplossingen, moeten we eerst de kernprincipes snappen die elke KYC- en Customer Due Diligence (CDD) strategie in Nederland dragen.
Deze bouwstenen zijn diep verankerd in de wet en vormen de ruggengraat van een compliant en risicobewust financieel systeem. De twee belangrijkste kaders die je als professional moet kennen zijn de Wet ter voorkoming van witwassen en financieren van terrorisme (Wwft) en de Wet op het financieel toezicht (Wft).
Deze wetten schrijven niet alleen voor dat je je klant moet kennen, maar ook hoe je dat moet doen. Het is een continu proces van identificatie, verificatie en monitoring dat de hele levenscyclus van de klantrelatie omvat.
Customer Identification Program (CIP) en UBO's
De eerste operationele pijler? Een waterdicht Customer Identification Program (CIP). Dit programma legt precies vast hoe een bank de identiteit van een klant vaststelt. Voor particulieren is dit vaak nog wel te overzien, maar bij zakelijke klanten begint de echte uitdaging.
Een cruciaal – en vaak complex – onderdeel is het identificeren van de Ultimate Beneficial Owner (UBO), de uiteindelijk belanghebbende. Wie is de persoon van vlees en bloed die aan de touwtjes trekt? Het correct achterhalen van de UBO is essentieel om te voorkomen dat criminelen zich verschuilen achter ingewikkelde bedrijfsstructuren.
We zien in de praktijk vaak dat UBO-structuren zich over meerdere landen uitstrekken. Dan is het simpelweg raadplegen van het Nederlandse UBO-register echt niet genoeg. Je moet dieper graven om de daadwerkelijke controlestructuur te doorgronden.
De risicogebaseerde aanpak in de praktijk
De Wwft dwingt banken om risicogebaseerd te werken. Simpel gezegd: niet elke klant vraagt om hetzelfde niveau van controle. De diepgang van het CDD-onderzoek hangt direct af van het risicoprofiel. Een klant met een laag risico doorloopt een standaardprocedure. Een hoogrisicoklant krijgt daarentegen te maken met een verscherpt cliëntenonderzoek (Enhanced Due Diligence, ofwel EDD).
Praktijkvoorbeeld: Risicoprofiel voor een horecaonderneming
Stel je bent relatiemanager bij een bank. Een ondernemer wil een nieuw restaurant openen en klopt bij jou aan. Hoe pak je die risicoanalyse aan?
- Sectorrisico: De horeca staat bekend om veel cashverkeer. Dat maakt de sector automatisch gevoeliger voor witwaspraktijken. Dit is je eerste vlaggetje voor een potentieel hoger risico.
- Transactiepatronen: De ondernemer geeft aan vooral pinbetalingen te verwachten, maar ook een flink deel contante omzet. Als bank leg je vast wat de verwachte omvang en frequentie is van die stortingen. Zo kun je later direct afwijkingen signaleren.
- Geografische factoren: Het restaurant komt in een normale wijk in een grote stad. Prima. Maar stel dat het pand in een buurt zou staan die bekendstaat om criminele activiteiten, dan schiet het risico direct omhoog.
- Eigendomsstructuur: Het gaat om een simpele eenmanszaak. Dat is een stuk minder complex dan een BV met een wirwar aan holdings en buitenlandse aandeelhouders. De structuur verlaagt hier dus het risico.
Op basis van deze factoren stel je als relatiemanager een initieel risicoprofiel op. Dit profiel is niet statisch; het bepaalt hoe intensief je de klant monitort zolang de relatie duurt. Pas als dit fundament staat, kunnen technologische oplossingen, zoals data-analyse, echt waarde toevoegen.
Vastgoeddata: de strategische pijler die vaak over het hoofd wordt gezien
Traditionele KYC-analyses zijn vaak wat eenzijdig. De focus ligt sterk op bedrijfsstructuren, UBO’s en financiële geldstromen. Een cruciaal onderdeel wordt daarbij vaak vergeten: vastgoed. Juist onroerend goed is historisch gezien een geliefd instrument voor witwassen. De redenen zijn simpel: de waarde is relatief stabiel en je kunt er complexe eigendomsconstructies mee optuigen.
Zonder een scherpe blik op de vastgoedportefeuille van een klant blijft een aanzienlijk risicogebied dus volledig onbelicht. Dit is geen theoretisch risico; financiële opsporingsdiensten zien het keer op keer gebeuren. Denk aan een pand dat ver boven de marktwaarde wordt gekocht om ‘zwart’ geld wit te wassen. Precies hier vult de data van Altum AI een essentiële blinde vlek in.
Van handmatige controle naar geautomatiseerde validatie
Stel je een KYC-analist voor die het dossier van een zakelijke klant met een flinke vastgoedportefeuille beoordeelt. De traditionele aanpak? Handmatig adressen opzoeken, proberen transactieprijzen te achterhalen en dan subjectief inschatten of die prijzen wel ‘normaal’ zijn. Een traag en subjectief proces.
Met de integratie van vastgoed-API’s verandert dit beeld compleet. Een analist kan nu, direct vanuit het eigen CRM- of KYC-systeem, real-time data opvragen.
- Woningwaarde API: Check de opgegeven koopsom direct tegen een actuele, AI-gedreven marktwaarde. Een significant gat is een directe red flag.
- Kadaster Transactie API: Krijg inzicht in de volledige transactiehistorie. Ziet de analist dat een pand in de afgelopen twaalf maanden drie keer van eigenaar is gewisseld? Dan is dat een sterk signaal voor nader onderzoek naar mogelijk ‘flipping’.
Deze tools vervangen de analist niet, maar versterken zijn of haar oordeel met objectieve, datagedreven inzichten. De afbeelding hieronder toont een voorbeeld van de output van de Altum AI Woningwaarde API: een objectieve waardebepaling met een duidelijk betrouwbaarheidsinterval.
Met deze data kan een analist de koopsom van een pand onmiddellijk vergelijken met een gevalideerde marktwaarde. Dat is de basis voor een objectieve en solide risico-inschatting.
Case: Hoe Bank Y de doorlooptijd met 30% verkortte
De impact van deze datagedreven aanpak is enorm. Een geanonimiseerde casus van een van onze klanten maakt dit perfect duidelijk.
Financiële instelling Y worstelde met de doorlooptijd van complexe klantdossiers, met name die met een verhoogd risico door omvangrijk vastgoedbezit. Hun KYC-analisten waren een groot deel van hun tijd kwijt aan het handmatig verifiëren van vastgoedgegevens, wat vaak leidde tot flinke vertraging in de onboarding.
Door de Woningwaarde en Kadaster Transactie API van Altum AI te integreren, kon de bank dit proces voor een groot deel automatiseren.
Het resultaat?
De bank verkortte de gemiddelde doorlooptijd van risicovolle klantdossiers met maar liefst 30%. Dit kwam doordat de geautomatiseerde validatie van vastgoedwaarden direct de dossiers markeerde die écht menselijke aandacht nodig hadden. Analisten hoefden niet langer elk dossier handmatig door te spitten, maar konden hun expertise richten op de afwijkingen die het systeem signaleerde. Lees meer over hoe vastgoeddata de vastgoedmarkt transformeert.
Hoe je vastgoeddata praktisch integreert in je KYC workflow
De strategische waarde van vastgoeddata snapt iedereen wel, maar de hamvraag is: hoe vertaal je dit naar de dagelijkse praktijk? Een succesvolle implementatie staat of valt met een naadloze workflow, waarin je compliance-medewerkers direct de juiste informatie op het juiste moment zien. Het doel is simpel: de data moet voor de analist werken, niet andersom.
De technische brug: een API
De meest efficiënte manier om externe data te ontsluiten is via een Application Programming Interface (API). Zie een API als een soort beveiligde 'boodschapper' die systemen met elkaar laat praten. Jouw KYC-systeem stelt een vraag (bijvoorbeeld: "Wat is de actuele marktwaarde van Herengracht 123?") en de API van Altum AI levert razendsnel een gestructureerd antwoord terug. Bekijk onze handleiding voor het integreren van woningdata voor een diepgaand technisch overzicht.
Een praktijkvoorbeeld: de API-request
Hoe ziet zo'n 'gesprek' tussen systemen er dan uit? Stel, een compliance-medewerker voert een nieuw adres in. Op de achtergrond gebeurt direct het volgende: het systeem stuurt een JSON-request naar de Altum AI Woningwaarde+ API.
Een vereenvoudigd voorbeeld van zo'n request ziet er zo uit:
{
  "street": "Voorbeeldstraat",
  "house_number": "10",
  "postal_code": "1011AB",
  "city": "Amsterdam"
}
Binnen een fractie van een seconde ontvangt het systeem een gedetailleerd antwoord (response) terug, ook in JSON-formaat. Deze data kan vervolgens direct in het klantdossier getoond worden.
De onderstaande afbeelding laat zien hoe deze dataverrijking past in het totale proces van risicobeoordeling.
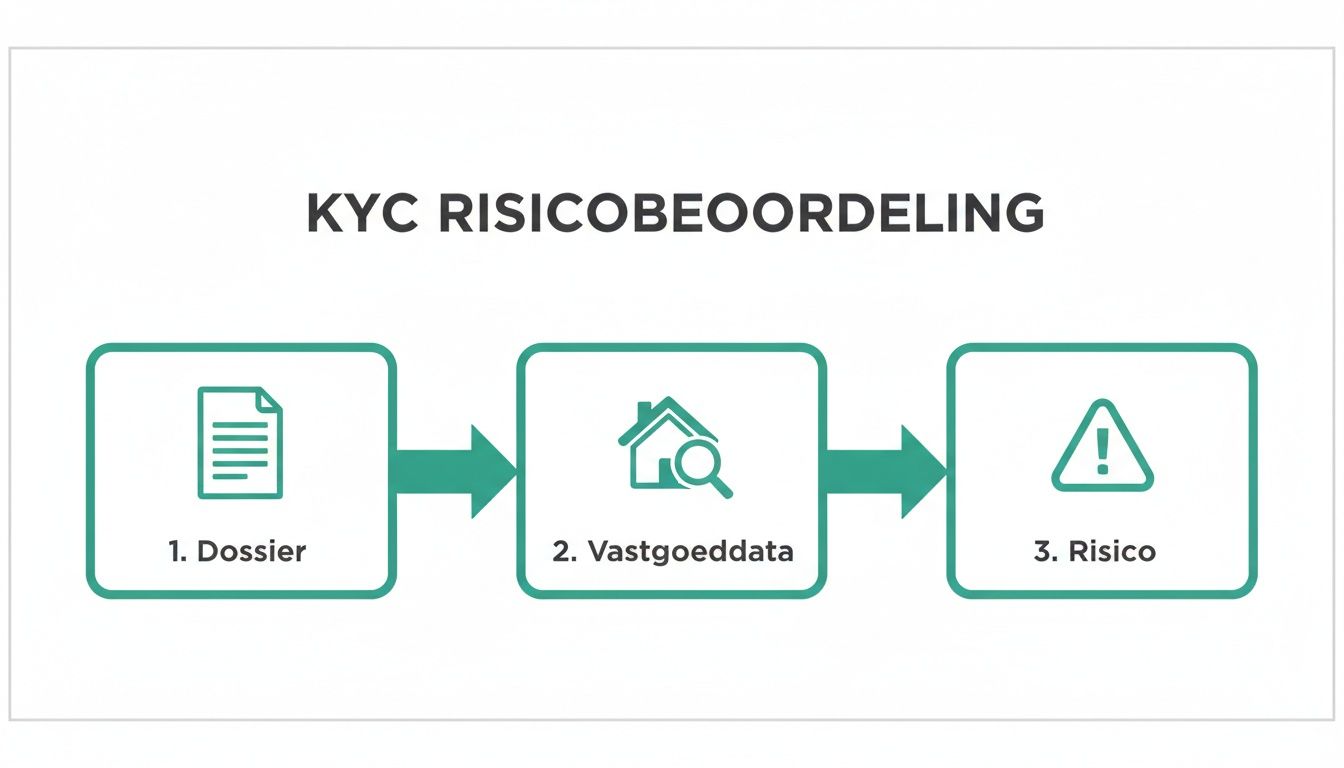
Deze stroom toont perfect hoe een standaard klantdossier wordt verrijkt met objectieve vastgoeddata, wat leidt tot een veel scherpere risico-inschatting.
Veiligheid en compliance als topprioriteit
Het integreren van externe data vereist een onwrikbare focus op beveiliging en privacy. Het is cruciaal om samen te werken met een dataprovider die deze zaken net zo serieus neemt als de bank zelf. De data die Altum AI levert, is gebaseerd op openbare en geaggregeerde bronnen en is dus AVG-conform. Daarnaast is een ISO 27001-certificering voor je dataleverancier een absolute must, omdat dit garandeert dat de processen voor informatiebeveiliging voldoen aan de strengste internationale normen.
Actionable Tips: Risicosignalering op scherp met slimme datatriggers
Handmatige controles zijn de achilleshiel van elk modern KYC-proces. Ze zijn een bron van menselijke fouten en subjectieve oordelen. De oplossing is het automatiseren van de risicosignalering door proactief digitale 'struikeldraden' op te zetten. Door je KYC-systeem te voeden met een data-API, zoals die van Altum AI, bouw je geautomatiseerde workflows die je eerste, onfeilbare verdedigingslinie vormen.
Stappenplan voor implementatie:
- Definieer je triggers: Bepaal welke vastgoedgerelateerde scenario's een risico vormen. Denk aan transactieprijzen die significant afwijken van de marktwaarde, of panden die zeer frequent van eigenaar wisselen.
- Stel de regels in: Configureer je KYC-systeem om deze triggers automatisch te signaleren.
- Trigger 1: Waarde-afwijking: Stel een automatische vlag in wanneer de transactieprijs meer dan 15% afwijkt van de marktwaarde uit de Woningwaarde API. Dit duidt op mogelijke witwaspraktijken.
- Trigger 2: Transactiesnelheid: Laat het systeem een seintje geven als een pand binnen 12 maanden vaker dan twee keer van eigenaar wisselt ('flipping').
- Trigger 3: Geografisch risico: Koppel risiconiveaus aan specifieke postcodegebieden. Verwerft een klant een pand in een risicowijk? Verhoog dan automatisch de risicoclassificatie.
- Optimaliseer de workflow: Zorg dat een 'flag' direct wordt doorgestuurd naar de juiste specialist voor nader onderzoek. Zo kunnen je analisten hun tijd en denkkracht richten op de complexe, uitzonderlijke gevallen die het systeem eruit pikt.
Een geautomatiseerd systeem zorgt ervoor dat elke transactie en elk klantdossier langs dezelfde objectieve meetlat wordt gelegd. Dit verhoogt de efficiëntie en garandeert een consistente, auditeerbare risicobeoordeling.
Deze aanpak leidt tot een robuuster, sneller en veel fraudebestendiger compliance-proces. Het is een fundamentele shift die banken in staat stelt om efficiënter te werken en tegelijkertijd hun verdediging tegen financieel-economische criminaliteit te versterken.
Conclusie: De toekomst van 'know your customer' is datagedreven
De traditionele KYC-aanpak van banken is niet meer van deze tijd. Hoge kosten, trage processen en een enorme inzet van personeel maken het onhoudbaar. Financiële instellingen die de groeiende compliance-last proberen op te vangen door simpelweg meer analisten aan te nemen, vechten een verloren strijd.
De échte oplossing ligt in slimmere, datagedreven processen. Het integreren van actuele, betrouwbare vastgoeddata via API’s is hierin een cruciale stap. Het stelt banken in staat om:
- Risico's objectief en snel te valideren.
- Processen te automatiseren zodat experts zich kunnen focussen op complexe zaken.
- De klantervaring te verbeteren door snellere onboarding.
Door data slim in te zetten, verandert het KYC-proces van een logge kostenpost naar een efficiënt, compliant en zelfs klantvriendelijk onderdeel van je operatie. Dit is de kern van een toekomstbestendig beleid voor know your customer bij banken.
Transformeer je compliance-proces van een noodzakelijk kwaad naar een strategisch voordeel. Klaar om je KYC-proces te vernieuwen? Vraag vandaag nog je gratis API-key aan bij Altum AI en test onze Woningwaarde API direct in je eigen omgeving. Ontdek zelf de kracht van data en zet de eerste stap naar een slimmer, efficiënter compliance-beleid.
Bronnen en verder lezen
- Ziptone: Banken in spagaat tussen compliance en klantervaring
- Altum AI: Specifieke oplossingen voor banken
- Altum AI Blog: Hoe vastgoeddata de vastgoedmarkt transformeert
- Altum AI Handleiding: Hoe integreer ik woningdata?