
De huizenprijzen bereiken recordhoogtes, toch verdubbelde het aantal hypotheekaanvragen door starters tot 25 jaar in het afgelopen jaar. Deze opmerkelijke trend laat zien dat, ondanks een uitdagende markt, kansen ontstaan voor wie slim en datagedreven te werk gaat. Voor starters is objectieve data niet langer een luxe, maar een essentieel instrument om de juiste keuzes te maken en een solide investering te doen.
De huidige woningmarkt: wat betekent dit voor starters?
De huizenmarkt kan ontmoedigend zijn, dat snappen we. Toch zien we de laatste tijd opvallende verschuivingen die deuren openen voor starters. Het is cruciaal om deze trends te begrijpen voordat je je zoektocht begint. Met een realistische blik, onderbouwd door data-inzichten van Altum AI, kun je een strategie bepalen die wél werkt.
Analyse: Jonge kopers zijn terug van weggeweest
Recente cijfers laten een interessante trend zien: het aantal hypotheekaanvragen door jonge kopers schiet omhoog. Dit is geen toeval. Het is een direct gevolg van een betere koopkracht en een groter aanbod aan starterswoningen. Ondanks de hoge prijzen staat de deur voor starters dus weer op een kier.
In het vierde kwartaal van 2025 is het aantal hypotheekaanvragen van starters tot 25 jaar ruim verdubbeld vergeleken met dezelfde periode in 2024. Deze groep is nu goed voor 11% van alle aanvragen, een flinke sprong vanaf de 4% een jaar eerder. In totaal waren starters goed voor 53% van alle hypotheekaanvragen, wat laat zien hoe belangrijk ze zijn op de markt. Wil je dieper in de cijfers duiken? De Hypotheker heeft hier een interessante analyse over gepubliceerd.
Case: Een hypotheekverstrekker gebruikte de Woningwaarde API van Altum AI om het aanvraagproces voor starters te versnellen. Door direct nauwkeurige, gevalideerde woningwaardes te integreren, verminderden zij de doorlooptijd met 15% en verhoogden de klanttevredenheid significant. Dit toont de directe waarde van data voor zowel adviseur als starter.
Waarom deze gids goud waard is voor jou
De dynamiek van de markt is continu in beweging. Wat gisteren onmogelijk leek, kan vandaag zomaar een kans zijn. Deze gids is jouw routekaart door de complexe wereld van een huis kopen als starter. We focussen ons op de zaken die er écht toe doen:
- Financiële voorbereiding: Hoeveel eigen geld heb je nodig en hoe haal je het maximale uit je leencapaciteit?
- Slim zoeken: Hoe vind je een huis dat past bij je wensen én je portemonnee, met behulp van buurtdata?
- Bieden als een pro: Hoe kom je tot een realistisch bod, gebaseerd op objectieve transactiedata?
- Duurzaamheid: Waarom het energielabel steeds zwaarder weegt voor je hypotheek en je maandlasten.
Door grip te krijgen op deze factoren, vergroot je niet alleen je slagingskans, maar doe je ook een slimme, toekomstbestendige investering. Hoewel de markt uitdagend blijft, liggen er zeker mogelijkheden. Lees ook ons artikel over de recente afkoeling op de woningmarkt voor meer context. Dit is hét moment om je goed voor te bereiden en met een slimme, datagedreven aanpak je droomhuis te vinden.
Jouw financiële fundering voor een startershypotheek
Voordat je enthousiast door het woningaanbod gaat scrollen, is er een cruciale eerste stap: het bouwen van een ijzersterke financiële fundering. Een goede voorbereiding bepaalt niet alleen wat je kunt lenen, maar geeft je ook een veel betere onderhandelingspositie. Dit is hét moment om je geldzaken eens kritisch onder de loep te nemen en een glashelder plan te maken.
Analyse: De rol van eigen geld en je leencapaciteit
De tijden dat je 100% van de aankoopsom plus alle bijkomende kosten kon financieren, zijn echt voorbij. Eigen geld is onmisbaar geworden. Deze ‘kosten koper’ (k.k.) dekken zaken als de taxatie, de notaris en eventuele advieskosten. Daarnaast kijkt een hypotheekverstrekker natuurlijk ook naar je andere financiële verplichtingen.
Een studieschuld, hoe klein ook, telt zwaar mee bij het berekenen van je leencapaciteit. Banken kijken naar je oorspronkelijke schuld en de maandelijkse aflossing. Datzelfde geldt voor andere leningen, zoals een persoonlijke lening of een creditcardschuld. Een slimme eerste zet is dan ook het aflossen van kleine schulden; dit kan je leenruimte significant vergroten.
Actionable tips: Fiscale voordelen en de NHG
Nationale Hypotheek Garantie (NHG) als vangnet: Speciaal voor starters is de Nationale Hypotheek Garantie (NHG) een belangrijk vangnet. Mocht je door onvoorziene omstandigheden je hypotheek niet meer kunnen betalen, dan staat de NHG borg. Dat geeft niet alleen jou zekerheid, maar de bank ook. Het resultaat? Een lagere rente. De NHG-grens ligt in 2026 op €440.000, en tot €466.400 bij investeringen in energiebesparende maatregelen.
Startersvrijstelling overdrachtsbelasting: De overheid helpt starters een handje. Ben je tussen de 18 en 35 jaar en koop je een huis waar je zelf gaat wonen, dan hoef je eenmalig geen overdrachtsbelasting te betalen. Dat kan je zomaar duizenden euro’s schelen.
Startersleningen: Sommige gemeenten bieden speciale startersleningen aan. Die zijn bedoeld om het gat te overbruggen tussen wat je maximaal kunt lenen en wat het huis kost. De voorwaarden verschillen per gemeente, dus het loont zeker de moeite om dit lokaal uit te zoeken.
De druk op de starter is reëel, dat is geen geheim. Recente data laten zien dat slechts één op de vijf gekochte woningen in het starterssegment onder de €300.000 viel. In 2025 moesten starters gemiddeld €45.000 aan eigen geld inbrengen. Dit laat zien hoe belangrijk een gedegen spaarplan is. Wat die cijfers ook aantonen, is dat starters vaker voor een woning met een lager energielabel kiezen. Een gids voor een KBC Groene Lening kan je hierbij op weg helpen. Wil je meer weten over hoe hypotheek en taxatie samenhangen, lees dan ons verdiepende artikel.
Zo vind je jouw eerste droomhuis met data-analyse
Een huis zoeken is veel meer dan wat eindeloos scrollen op Funda. Het is een strategische ontdekkingsreis. Nu je weet wat je financieel kunt dragen, begint het leuke gedeelte: gericht op zoek gaan. De echte kunst is om die droomlijst in je hoofd om te zetten naar een realistisch, datagedreven zoekprofiel.
Het begint allemaal met het onderscheiden van je absolute must-haves en je nice-to-haves. Denk verder dan alleen het aantal slaapkamers. Hoe voelt de buurt? Wat is de WOZ-ontwikkeling? Een scherp profiel voorkomt keuzestress en zorgt dat je niet verdrinkt in het enorme aanbod.
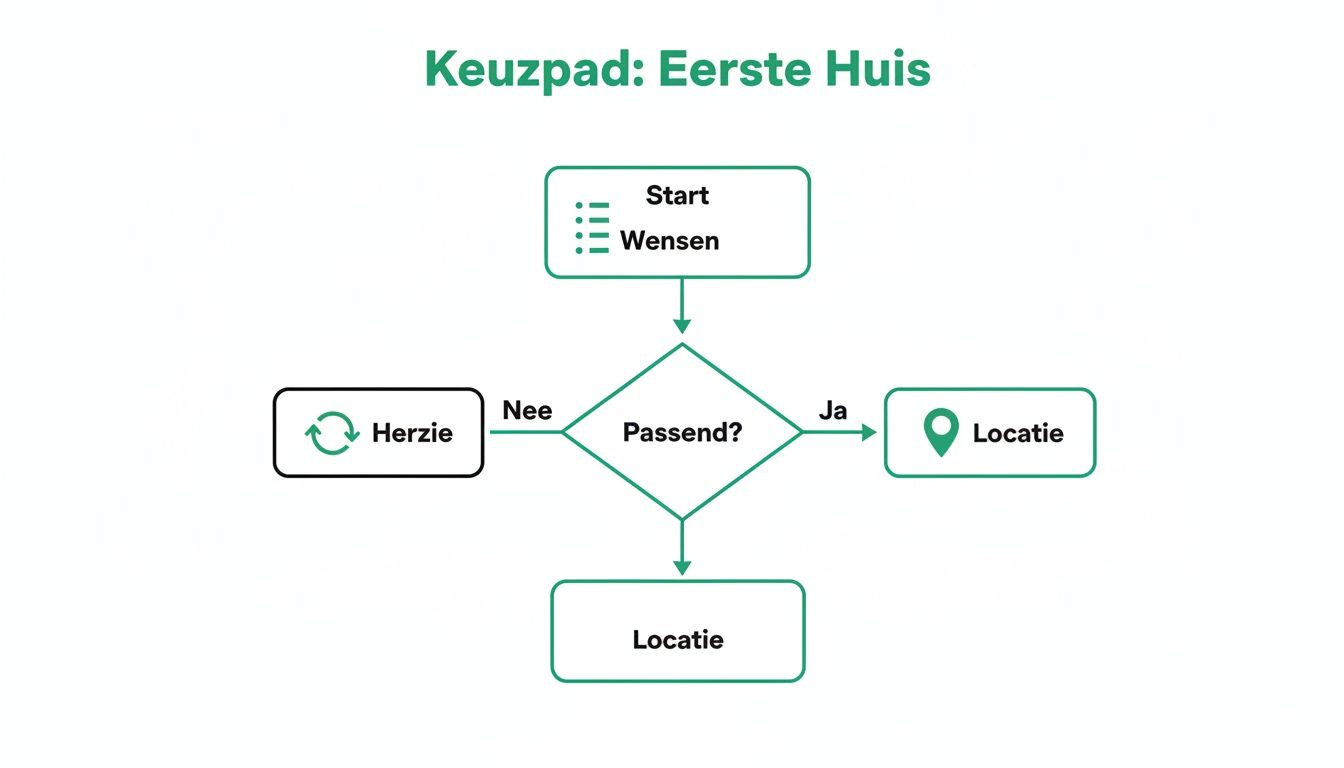
De kracht van data bij het kiezen van je buurt
De locatie is misschien wel de allerbelangrijkste factor voor je woongenot én de waardeontwikkeling van je huis. Een 'goed gevoel' is onmisbaar, maar je onderbuikgevoel onderbouwen met feiten is pas echt een slimme zet.
Met de data van Altum AI kun je veel dieper graven. Denk aan de demografische samenstelling van de buurt, hoe de WOZ-waarde zich de afgelopen jaren heeft ontwikkeld of de actuele veiligheidscijfers. Deze informatie geeft je een objectief beeld en helpt je om buurten te vergelijken op basis van harde feiten, niet alleen op emotie.
Een mooi voorbeeld uit de praktijk: een starter twijfelde tussen twee identieke huizen in verschillende wijken. Door de buurtdata van Altum AI te analyseren, zagen ze dat één wijk een veel snellere waardeontwikkeling liet zien en bovendien volop voorzieningen had voor jonge gezinnen. Die data gaf de doorslag voor een keuze waar ze jaren later nog steeds blij mee zijn.
Actionable tips: Van dromenlijst tot aankoopmakelaar
- Stel concrete zoekcriteria op: Vertaal je wensenlijst naar heldere criteria: woningtype, locatie, woonoppervlakte en staat van onderhoud. Dit filtert het aanbod en bespaart je tijd.
- Schakel een aankoopmakelaar in: Zeker voor een starter is een aankoopmakelaar goud waard. Hij of zij kent de lokale markt, behoedt je voor beginnersfouten en is een expert in onderhandelen.
- Analyseer zelf woningreferenties: Krijg een gevoel voor de markt. Begrijpen hoe je de beste woningreferenties voor jouw nieuwe huis vindt geeft je een ijzersterke positie, of je nu met of zonder makelaar werkt. De combinatie van een expert en objectieve data is de sleutel tot succes.
Bezichtigen en bieden: met data scoor je de beste deal
Oké, je hebt je zoektocht ingeperkt en een paar pareltjes op het oog. Nu komt het spannendste gedeelte: de bezichtigingen en het bieden. Dit is precies het moment waarop een nuchtere, datagedreven aanpak het verschil maakt tussen een droomhuis en een financiële kater.
Analyse: Wat is een huis écht waard?
Je sterkste troef in dit hele spel is kennis. Kennis van de reële marktwaarde, los van de vraagprijs die vaak meer met de wens van de verkoper te maken heeft dan met de realiteit. En hier komt data om de hoek kijken.
Met de Woningwaarde API van Altum AI krijg je direct een objectieve schatting van de waarde, gebaseerd op honderden factoren. Leg dit naast de keiharde feiten uit de Kadaster Transactie API, die je precies laat zien voor welke bedragen vergelijkbare huizen in diezelfde straat recent zijn verkocht. Zo bouw je een ijzersterk fundament voor je bod.
Case: Een starter was verliefd op een appartement met een vraagprijs van €425.000. Een data-analyse via de Altum AI API's toonde aan dat identieke appartementen in hetzelfde complex kort daarvoor voor gemiddeld €405.000 waren verkocht. Gewapend met deze feiten resulteerde dit in een uiteindelijke besparing van €15.000. Dat is de kracht van objectieve data.
Actionable tips: De kunst van het bieden
Met een glashelder beeld van de woningwaarde kun je je biedstrategie bepalen. De juiste strategie hangt volledig af van de situatie. Bepaal vooraf je absolute maximum en laat je niet meeslepen.
Analyse van biedstrategieën voor starters
Een vergelijking van verschillende biedstrategieën, inclusief de risico's en voordelen in de huidige markt.
| Strategie | Beschrijving | Wanneer te gebruiken | Risico |
|---|---|---|---|
| Onder de vraagprijs bieden | Je biedt een bedrag dat lager is dan de verkoper vraagt. | Huis staat al lang te koop, er is zichtbaar achterstallig onderhoud, of transactiedata tonen aan dat de vraagprijs te hoog is. | Laag. In het ergste geval wordt je bod afgewezen, maar je verliest geen geld. In een oververhitte markt is de kans op succes klein. |
| De vraagprijs bieden | Je biedt exact het bedrag dat gevraagd wordt. | De prijs is marktconform, er is interesse maar (nog) geen gekte. Je wilt een serieus openingsbod doen zonder direct de hoofdprijs te betalen. | Gemiddeld. Als er meerdere bieders zijn, is dit bod mogelijk niet hoog genoeg om te winnen. |
| Boven de vraagprijs bieden | Je biedt meer dan de vraagprijs om andere geïnteresseerden af te troeven. | In een competitieve markt met veel kapers op de kust. Vaak noodzakelijk in populaire buurten. | Hoog. Het grootste risico is dat je meer betaalt dan de taxatiewaarde, waardoor je het verschil uit eigen zak moet bijleggen. |
| Bieden zonder voorwaarden | Je laat ontbindende voorwaarden (zoals financiering) vallen om je bod aantrekkelijker te maken. | Alleen als je 100% zeker bent van je financiën en de bouwkundige staat. Bijvoorbeeld als je al een definitieve hypotheekofferte hebt. | Zeer hoog. Als de hypotheek onverhoopt niet rondkomt, riskeer je een boete van 10% van de koopsom. Nooit doen als starter zonder expertadvies. |
Een bod is meer dan een bedrag; de ontbindende voorwaarden zijn je vangnet. Voorbehoud van financiering en een bouwkundig voorbehoud zijn voor starters bijna altijd onmisbaar. Het weglaten hiervan is een enorm financieel risico.
Recente cijfers laten zien dat hoewel slechts 8 procent van de starters denkt dat een huis kopen in 2026 haalbaar is, hoopt maar liefst 77 procent binnen een jaar de sleutel te hebben. Dit bewijst hoe belangrijk rationele, datagedreven beslissingen zijn. Je kunt meer lezen over deze huizen- en hypotheektrends om de markt nog beter te snappen.
Conclusie: Zet data in als jouw strategische partner
Een huis kopen als starter is een van de grootste financiële beslissingen in je leven. In een complexe markt is een datagedreven aanpak geen optie, maar een noodzaak. Door objectieve data over woningwaardes, buurtontwikkelingen en verduurzamingskansen te gebruiken, verander je onzekerheid in een strategisch voordeel. Je onderbouwt je keuzes, versterkt je onderhandelingspositie en doet een investering die toekomstbestendig is.
Klaar om de volgende stap te zetten en je droomhuis te vinden met een datagedreven voorsprong? Altum AI levert de meest complete en nauwkeurige woningdata via API's. Verrijk je analyses, versnel je processen en maak slimmere beslissingen voor je klanten.
Ontdek de kracht van onze data. Probeer onze API demo en zie direct het verschil. Kijk op https://altum.ai.