
Nu de Nederlandse woningmarkt in de eerste tien maanden van 2025 al ruim 193.000 transacties heeft gezien—een stijging van 29.000 ten opzichte van vorig jaar—wordt proactief risicobeheer crucialer dan ooit. In deze dynamische markt is een executie verkoop van woningen meer dan een juridische procedure; het is een kritiek signaal dat diepgaand inzicht vereist. Voor hypotheekverstrekkers, investeerders en makelaars is een datagedreven aanpak geen luxe meer, maar een noodzaak om kansen te identificeren en risico’s te minimaliseren.
Wat een executieverkoop nu echt betekent
Een executieverkoop is in de kern een gedwongen, openbare verkoop omdat de eigenaar zijn hypotheekverplichtingen niet meer kan nakomen. Het is een laatste redmiddel, ingezet door een schuldeiser – bijna altijd een hypotheekverstrekker – om een openstaande schuld te innen.
Dit traject begint wanneer een huiseigenaar structureel zijn betalingen mist. Na aanmaningen en pogingen tot een oplossing, kan de bank haar recht van parate executie inzetten. Dit recht, vastgelegd in de hypotheekakte, geeft de bank de mogelijkheid om de woning te verkopen zonder voorafgaande rechterlijke tussenkomst.
De sleutelspelers in het proces
Een executieverkoop heeft een heel andere dynamiek dan een normale transactie. De belangrijkste spelers zijn:
- De hypotheekverstrekker: De partij die de verkoop initieert om de lening te verhalen.
- De notaris: De onafhankelijke spil die de veiling organiseert, het biedproces leidt en de juridische overdracht waarborgt.
- De (potentiële) koper: Vaak een vastgoedinvesteerder of projectontwikkelaar, maar soms ook een particulier.
- De eigenaar: Formeel eigenaar tot de overdracht, maar met minimale invloed op het verkoopproces.
Waarom een datagedreven aanpak cruciaal is
De onvoorspelbaarheid maakt een gedwongen verkoop wezenlijk anders. De tijdsdruk is hoog, de woning wordt verkocht in de staat waarin deze zich bevindt (‘as is, where is’) en de gebruikelijke garanties ontbreken. Deze factoren kunnen de uiteindelijke verkoopprijs flink drukken.
Een datagedreven analyse van transactiehistorie, buurtvariabelen en actuele marktwaardes is onmisbaar geworden. Het is de enige manier om risico’s goed in te schatten en de verborgen parels te vinden. Het stelt je in staat om verder te kijken dan de summiere veilinginformatie.
Met AI-gedreven data van Altum AI krijgt u een scherp beeld van de werkelijke potentie van een woning, zelfs onder de complexe omstandigheden van een executieverkoop. Wilt u dieper duiken in het analyseren van transactiedata? Lees dan ons artikel over Kadaster verkoopprijzen van huizen. Dit inzicht is de sleutel tot het nemen van weloverwogen beslissingen in een marktsegment waar de marges krap en de risico’s groot kunnen zijn.
Het proces van een gedwongen verkoop: van A tot Z
Een executieverkoop van een woning is nooit een plotselinge actie. Het is de laatste stap in een strikt gereguleerd en vaak langdurig traject. Het begint bijna altijd met een betalingsachterstand die oploopt tot drie maanden of meer. Hypotheekverstrekkers zijn wettelijk verplicht om eerst samen met de woningeigenaar naar een oplossing te zoeken. Pas als dit faalt, start het juridische traject.
De aanloop naar de veiling
De eerste formele stap is de aankondiging van de verkoop via het recht van parate executie. De bank schakelt een notaris in om het proces te begeleiden, de veilingvoorwaarden op te stellen en de verkoop officieel aan te kondigen. Dit gebeurt in een paar duidelijke stappen:
- De executie aanzeggen: De woningeigenaar krijgt via een deurwaardersexploot officieel bericht.
- Publicatie: De veiling wordt publiek gemaakt op speciale websites en soms in lokale kranten.
- Veilingdatum vaststellen: Er wordt een concrete datum en locatie (fysiek of online) vastgelegd.
Deze infographic geeft een helder beeld van de processtroom.
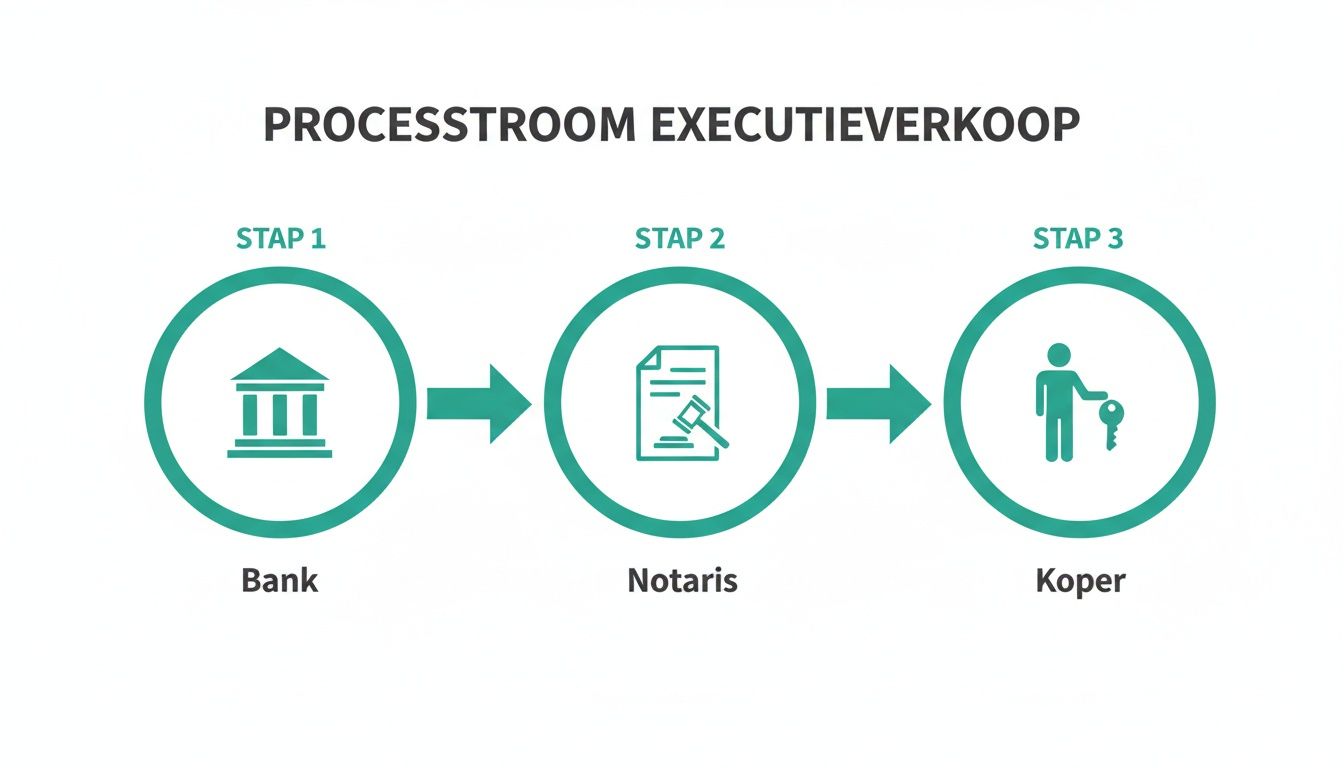
De notaris fungeert als centrale, onpartijdige spil die de belangen van de bank en de rechten van de koper juridisch correct afhandelt.
Openbare veiling versus onderhandse verkoop
Er zijn twee routes voor een executieverkoop:
- Openbare veiling (executieveiling): De standaardprocedure waarbij de woning naar de hoogste bieder gaat. Dit proces is snel en transparant, maar de opbrengst valt vaak lager uit.
- Onderhandse executieverkoop: Met toestemming van de voorzieningenrechter kan de woning via een gewone makelaar worden verkocht. Dit traject duurt langer, maar levert bijna altijd een betere verkoopprijs op en verkleint de kans op een restschuld.
Een onderhandse verkoop heeft meestal de voorkeur, want een 10-20% hogere opbrengst is geen uitzondering, wat gunstig is voor zowel de schuldeiser als de schuldenaar.
Ongeacht de route eindigt het proces met de 'gunning', de toewijzing aan de hoogste bieder. Na betaling van de koopsom en kosten volgt de juridische overdracht en inschrijving in het Kadaster.
De impact van een executieverkoop op de woningwaarde
De term ‘executieverkoop’ is onlosmakelijk verbonden met een lagere verkoopprijs. Deze ‘executiekorting’ is geen mythe, maar het logische gevolg van een mix van risico, tijdsdruk en beperkte informatie. Bij een normale verkoop is het doel opbrengstmaximalisatie; hier is het doel de snelle dekking van een openstaande schuld.
De factoren achter de executiekorting
Verschillende factoren drukken de prijs bij een gedwongen verkoop:
- De ‘as is, where is’ clausule: De koper aanvaardt de woning in de huidige staat, inclusief alle zichtbare én verborgen gebreken. Er is geen verkoper om op terug te vallen.
- Achterstallig onderhoud: Financiële problemen vertalen zich vaak in uitgesteld onderhoud, wat de waarde direct verlaagt.
- Beperkte informatie en bezichtiging: Bezichtigingsmogelijkheden zijn vaak beperkt of afwezig. Kopers baseren hun bod op een worst-case scenario.
Deze mix van factoren creëert een echte kopersmarkt. Het risico dat een koper neemt, wordt direct verrekend in het bod. Een korting van 15% tot 25% op de normale marktwaarde is dan ook zeker niet ongebruikelijk.
Vergelijking van waardebepaling
De onderstaande tabel illustreert het contrast in waardebepaling tussen een reguliere en een gedwongen verkoop.
Vergelijking van waardebepaling reguliere verkoop vs. executieverkoop
Dit overzicht toont de belangrijkste verschillen in hoe de waarde van een woning wordt bepaald en welke factoren de uiteindelijke prijs beïnvloeden bij een reguliere en een gedwongen verkoop.
| Factor | Reguliere Verkoop | Executieverkoop |
|---|---|---|
| Doel van de verkoop | Maximale opbrengst realiseren voor de verkoper. | Snel dekken van een openstaande schuld voor de schuldeiser. |
| Staat van de woning | Woning wordt vaak verkoopklaar gemaakt (opgeruimd, kleine reparaties). | Verkocht "as is, where is", inclusief alle gebreken. |
| Garanties | Verkoper heeft een mededelingsplicht en is aansprakelijk voor verborgen gebreken. | Geen garanties; het volledige risico ligt bij de koper. |
| Verkooptijd | Flexibel, afgestemd op de marktomstandigheden voor de beste prijs. | Vastgesteld en kort, gedreven door juridische termijnen. |
| Informatieniveau | Uitgebreide documentatie beschikbaar (taxatierapport, inspecties). | Beperkte informatie, vaak alleen basisgegevens en foto's. |
| Prijsstrategie | Vraagprijs gebaseerd op marktanalyse en vergelijkbare woningen. | Startprijs vaak laag om biedingen aan te moedigen. |
Deze vergelijking maakt duidelijk waarom de waardebepaling bij een executieverkoop een fundamenteel andere aanpak vereist. Lees meer over moderne methoden voor de waardebepaling van een huis om te zien hoe een datagedreven aanpak hierbij helpt.
Het rimpeleffect op de buurt
Een executieverkoop kan een rimpeleffect door de hele buurt veroorzaken. Een cluster van gedwongen verkopen kan een negatief signaal afgeven. Nauwkeurige data-analyse op postcodeniveau (PC6) en slimme buurtvariabelen, zoals die van Altum AI, stellen professionals in staat de échte impact te meten en te onderscheiden van incidenten.
Actionable insights: Risico's en kansen identificeren met Altum AI
In de wereld van executieverkopen gaan hoge risico’s en unieke kansen hand in hand. Succes hangt af van de kwaliteit van uw data. De AI-gedreven datasets van Altum AI bieden een onmisbaar kompas om door de complexiteit te navigeren en gefundeerde beslissingen te nemen.
Proactief risicobeheer voor hypotheekverstrekkers
Voor hypotheekverstrekkers is vroege risicosignalering essentieel. Met de juiste data transformeert u reactief beheer naar een proactieve strategie. De Woningwaarde API van Altum AI speelt hierin een sleutelrol. Hiermee kunnen banken de Loan-to-Value (LTV) ratio’s van hun hypotheekportefeuille continu monitoren. Een stijgende LTV is een vroege indicator van verhoogd risico.
Door deze signalen tijdig op te pikken, kan een bank:
- Preventief ingrijpen: Vroegtijdig contact opnemen met klanten in de risicozone om oplossingen te vinden.
- Kapitaalreserves optimaliseren: Risico’s in de portefeuille nauwkeurig in kaart brengen voor betere kapitaalallocatie.
- Verliezen minimaliseren: Bij een onvermijdelijke veiling een scherper beeld hebben van de verwachte opbrengst.
Deze datagedreven aanpak verandert risicobeheer van een passieve controle achteraf naar een actieve, voorspellende strategie. Ontdek zelf hoe onze Woningwaarde API de basis legt voor dit soort analyses.
Praktijkvoorbeeld: Hoe Bank Y verliezen beperkte
Bank Y, een middelgrote hypotheekverstrekker, gebruikte de data van Altum AI om proactief risico’s in hun portefeuille te identificeren. Door LTV-ratio’s continu te monitoren met actuele woningwaardes en buurtdata, signaleerden ze een cluster van hoog-risico leningen in een specifieke regio waar de woningprijzen stagneerden. In plaats van te wachten op betalingsachterstanden, benaderde de bank deze klanten met preventieve oplossingen, zoals advies over verduurzaming om de woningwaarde te verhogen. Het resultaat was een reductie van 15% in het aantal dossiers dat escaleerde naar een executietraject.
Actiegerichte stappen voor professionals
Hier is een praktisch stappenplan voor het toepassen van datagedreven risicobeheer:
- Continue portefeuille-analyse: Integreer de Altum AI Woningwaarde API om periodiek en geautomatiseerd de LTV-ratio's van uw volledige portefeuille te berekenen.
- Instellen van slimme alerts: Definieer risicodrempels (bijv. LTV > 90%) en stel automatische meldingen in. Combineer dit met buurtvariabelen, zoals dalende transactieprijzen op PC6-niveau, voor een verfijnd risicoprofiel.
- Gerichte actie en compliance: Gebruik de alerts als trigger voor proactieve klantbenadering. Het Altum AI-platform is ISO 27001-gecertificeerd en AVG-conform, waardoor u kunt handelen met de zekerheid dat u voldoet aan de strengste wettelijke eisen voor databescherming.
Dit proces, ondersteund door actuele marktinzichten, is essentieel. Voor een dieper begrip van de huidige marktdynamiek, lees meer over deze markttrends en de impact op portefeuillebeheer.
Conclusie: Van reactief naar voorspellend risicobeheer
De markt voor de executie verkoop van woningen evolueert. De toekomst van effectief risicobeheer ligt niet langer in reactief handelen, maar in een proactieve, voorspellende strategie die wordt aangedreven door AI en data. Door complete portefeuilles continu te monitoren met gelaagde datasets, kunnen vroege signalen van financiële problemen worden opgevangen en kan er tijdig worden ingegrepen.
De kern van moderne besluitvorming is simpel: data omzetten in een concurrentievoordeel. Het stelt professionals in staat om met chirurgische precisie te handelen waar vroeger het onderbuikgevoel regeerde.
Met de tools van Altum AI kunnen banken, investeerders en makelaars scherpere, snellere en beter onderbouwde beslissingen nemen. Door risico's vroegtijdig te identificeren, worden ze omgezet in kansen om waarde te behouden en verliezen te beperken.
Bent u klaar om uw risicobeheer te transformeren? Ontdek hoe de datasets van Altum AI uw analyse van executie verkoop woningen naar een hoger niveau tillen. Probeer onze API demo en ervaar de kracht van datagedreven inzichten.
Bronnen en verder lezen:
- Kadaster. (2024). Vastgoedcijfers.
- Ortec Finance. (2025). Maandalert Woningmarkt.
- Altum AI. (2026). Kadaster verkoopprijzen van huizen.
Interne links:
Verander risico's in weloverwogen kansen met de meest complete woningdata van Nederland. Vraag een gratis API-sleutel aan op https://altum.ai