
De huizenprijzen in Nederland stegen in het afgelopen jaar met gemiddeld 8,2%, een trend die zich naar verwachting voortzet. De belangrijkste motoren? Een structureel woningtekort en een stijgende leencapaciteit. Voor professionals in de vastgoedsector is de vraag niet óf de prijzen stijgen, maar hoe je met data-inzichten op deze dynamiek kunt inspelen.
Prognoses voor de Nederlandse woningmarkt: een blik op 2025 en verder
De vraag "blijven huizenprijzen stijgen?" is misschien wel de meest gestelde vraag in de vastgoedsector. Om een zinnig antwoord te geven, moeten we voorbij de krantenkoppen kijken en duiken in de data die ten grondslag ligt aan de prognoses van de grote economische instituten.
Recente analyses laten een duidelijke lijn zien. Na een periode van spectaculaire stijgingen, voorspellen experts dat de trend aanhoudt, zij het in een gematigder tempo. Rabobank verwacht bijvoorbeeld dat de prijzen in 2025 met 9,2% stijgen, gevolgd door 6,0% in 2026. De Nederlandsche Bank (DNB) is iets voorzichtiger en gaat uit van 7,5% in 2025 en 4% in 2026. Deze voorspellingen zijn geen nattevingerwerk; ze zijn direct gekoppeld aan het aanhoudende woningtekort en de stijgende lonen.
Kernfactoren die de prijsstijging beïnvloeden
De richting van de markt wordt eigenlijk bepaald door drie hoofdfactoren. Het is de wisselwerking tussen deze elementen die de complexe dynamiek creëert die we vandaag zien.
- Vraag en aanbod: De structurele krapte is en blijft de belangrijkste motor. We kampen met een tekort van honderdduizenden woningen. Tel daar de demografische groei en een beperkte nieuwbouwcapaciteit bij op, en je hebt een recept voor aanhoudende opwaartse druk op de prijzen.
- Rentestanden en leencapaciteit: De hypotheekrente is weliswaar hoger dan een paar jaar terug, maar stabiliseert nu. Wat echter zwaarder weegt, is de gestegen leencapaciteit. Door collectieve loonstijgingen hebben huishoudens simpelweg meer financiële ruimte om te bieden.
- Economisch sentiment: Het vertrouwen in de woningmarkt is onverminderd hoog. Zowel starters als doorstromers beschouwen vastgoed nog steeds als een rotsvaste investering, wat de vraag verder aanwakkert. Wil je een dieper inzicht in de financiële kant, dan kan het verkennen van de mogelijkheden via ABN AMRO hypotheek contact nuttig zijn.
De onderstaande tabel geeft een overzicht van de belangrijkste factoren, de huidige trends en wat dat betekent voor de prijsontwikkeling.
Kernfactoren die de huizenprijzen beïnvloeden
Een samenvatting van de macro-economische en marktgerelateerde factoren en hun verwachte invloed op de woningprijzen.
| Factor | Huidige Trend | Verwachte Impact op Prijsstijging |
|---|---|---|
| Woningaanbod | Structureel tekort, beperkte nieuwbouw | Sterk positief |
| Woningvraag | Hoog door demografie en instroom | Sterk positief |
| Hypotheekrente | Stabiliserend, mogelijk licht dalend | Neutraal tot licht positief |
| Leencapaciteit | Stijgend door hogere lonen | Positief |
Zoals de tabel laat zien, wijzen de meeste pijlen dezelfde kant op: omhoog. De combinatie van een krappe markt en meer leenruimte vormt een krachtige cocktail voor verdere prijsstijgingen.
Voorbij de gemiddelden met Altum AI
Landelijke prognoses geven een belangrijk kader, maar de échte waarde voor professionals zit in de details. De woningmarkt is namelijk geen monolithisch blok; de dynamiek in Amsterdam-Noord is compleet anders dan in een dorp in Drenthe.
Hier komt de kracht van Altum AI om de hoek kijken. Waar een landelijk cijfer een algemeen beeld schetst, stellen onze gedetailleerde datasets en API's je in staat om hyperlokale marktontwikkelingen te analyseren en te voorspellen. Voor meer diepgang hierover kun je ons artikel over de stijging van huizenprijzen per jaar lezen.
De motor achter de stijgende huizenprijzen
Om te snappen waarom de meeste experts het erover eens zijn dat de huizenprijzen blijven stijgen, moeten we een kijkje nemen in de machinekamer van de Nederlandse woningmarkt. Die prijsontwikkeling is namelijk geen toeval. Het is het logische gevolg van een complex samenspel van economische en maatschappelijke krachten, waarin vraag, aanbod en de financiële spelregels de prijzen omhoog stuwen.
De kern van het verhaal is een diepgewortelde en structurele disbalans. Simpel gezegd: er zijn veel meer mensen op zoek naar een huis dan dat er huizen beschikbaar zijn. Deze krapte wordt continu gevoed door demografische groei en een gestaag groeiend aantal eenpersoonshuishoudens.
Deze dynamiek zie je goed terug in de onderstaande conceptmap. Het laat precies zien hoe vraag, aanbod en de rentestand met elkaar verweven zijn.
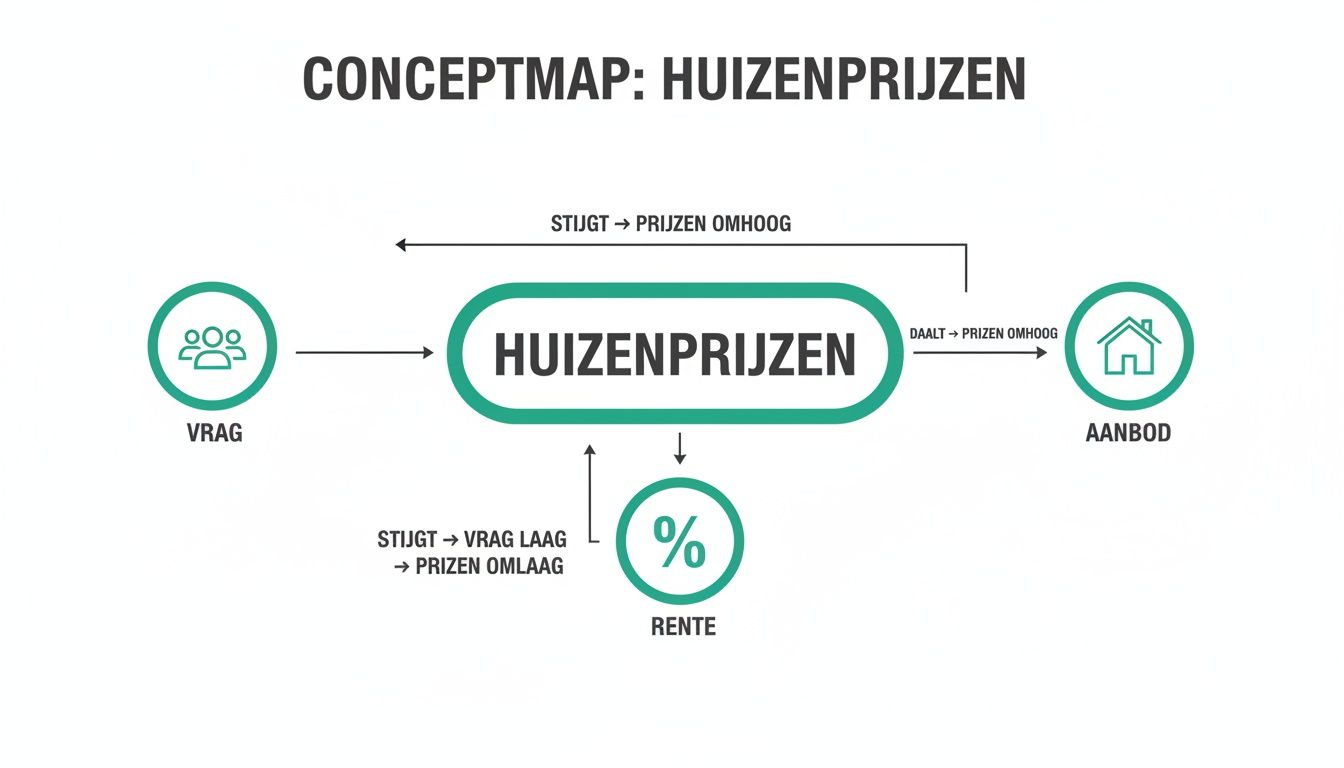
De infographic maakt in één oogopslag duidelijk hoe een torenhoge vraag en een beperkt aanbod, gecombineerd met de rentestand, direct uitmonden in de huizenprijzen die we vandaag de dag zien.
Een aanhoudend woningtekort
Aan de aanbodkant wordt de krapte alleen maar erger door een paar hardnekkige problemen in de bouwsector. Het tempo waarin nieuwbouwprojecten van de grond komen, ligt simpelweg te laag. Dit komt door een giftige cocktail van factoren:
- Weinig bouwlocaties: Geschikte en betaalbare grond is goud waard, zeker in en rondom de Randstad.
- Stikstofproblematiek: Strenge regelgeving legt bouwprojecten lam of zorgt voor enorme vertragingen.
- Hogere bouwkosten: De prijzen voor materialen en arbeid zijn flink gestegen, wat nieuwbouw een stuk duurder maakt.
Het resultaat? We bouwen veel te weinig om aan de vraag te voldoen, waardoor de druk op de bestaande woningvoorraad onverminderd hoog blijft.
Financiële brandstof voor de prijsstijging
Tegelijkertijd wordt de vraagkant van de markt flink aangejaagd. Hoewel de hypotheekrente is gestegen ten opzichte van de historisch lage niveaus van een paar jaar terug, zien we nu een stabilisatie. Maar wat misschien nog wel belangrijker is: de leencapaciteit van huishoudens is toegenomen. Dankzij de forse loonstijgingen van de afgelopen periode kunnen kopers simpelweg meer lenen – en dus meer bieden.
De combinatie van een structureel tekort aan woningen en een groeiende leencapaciteit creëert een perfecte storm. Zelfs als er meer woningen op de markt komen, bijvoorbeeld doordat beleggers hun huurwoningen verkopen, wordt dit aanbod direct opgeslokt door een gretige kopersmarkt.
Deze complexe dynamiek zien we keihard terug in de marktcijfers. Vanaf eind 2013 tot aan 2022 zijn de Nederlandse huizenprijzen meer dan verdubbeld. Na een korte dip door de rentestijging in dat jaar, schieten de prijzen sinds het voorjaar van 2023 weer de lucht in. Zo steeg de gemiddelde prijs voor alle woningen binnen een jaar van €537.661 naar €544.625, om daarna te landen op €533.269, met maandelijkse schommelingen die varieerden van +1,30% tot -2,10%. Meer details over deze ontwikkelingen lees je in de recente Woningmarktmonitor.
Van macrotrend naar microlocatie
Hoewel deze landelijke trends de grote lijnen uitzetten, vindt de echte strijd om een woning natuurlijk lokaal plaats. Een stijgende leencapaciteit betekent in de praktijk dat er in een populaire wijk in Utrecht nog harder wordt overboden. Een beperkt aanbod voelt een starter als een gebrek aan doorstroming in een specifiek dorp in Brabant.
Voor professionals is het cruciaal om deze macro-economische trends te kunnen vertalen naar de realiteit van een specifieke postcode. Dit is precies waar datagedreven tools het verschil maken. Met de Kadaster Transactie API en PC6-waardedata van Altum AI kunnen organisaties de landelijke ontwikkelingen spiegelen aan hyperlokale, actuele transactiegegevens.
Zo kan een taxateur een landelijke prijsindex direct toetsen aan de recente verkoopprijzen in exact dezelfde straat, wat leidt tot een veel scherpere waardebepaling. Voor een hypotheekverstrekker betekent dit een veel realistischer risicoprofiel van hun portefeuille, gebaseerd op feitelijke microdata in plaats van algemene aannames.
Hoe regionale verschillen de landelijke trend bepalen
Wie alleen naar de landelijke cijfers kijkt, krijgt een nuttig, maar incompleet beeld. De Nederlandse woningmarkt is geen eenheidsworst; het is een mozaïek van talloze lokale en zelfs hyperlokale markten, elk met een compleet eigen dynamiek.
Een landelijk gemiddelde verhult die complexe realiteit. Terwijl de prijzen in de ene gemeente door het dak gaan, stabiliseren ze in een andere. De vraag is dus niet alleen of de prijzen stijgen, maar vooral waar en waarom. De factoren die de markt in Delfzijl aanjagen, zijn totaal anders dan die in Amsterdam of Utrecht.
De drijfveren achter lokale prijsontwikkelingen
Om die regionale verschillen te snappen, moeten we verder kijken dan de algemene vraag en aanbod. Hyperlokale factoren hebben vaak een directe en doorslaggevende impact op de waarde van vastgoed. Drie elementen spelen hierin een hoofdrol:
- Lokale economie en werkgelegenheid: Een nieuwe universiteitscampus, een groeiend bedrijventerrein of de komst van een grote werkgever kan de vraag naar woningen in een regio een enorme boost geven. Dit trekt nieuwe bewoners aan en verhoogt de lokale koopkracht, wat je direct terugziet in de huizenprijzen.
- Bereikbaarheid en infrastructuur: De aanleg van een nieuwe snelweg of een betere treinverbinding kan een voorheen minder populair dorp plotseling op de kaart zetten. Goede verbindingen met economische centra maken omliggende gemeenten ineens aantrekkelijk voor forenzen. Het resultaat: meer vraag en dus hogere prijzen.
- Demografie en voorzieningen: De bevolkingssamenstelling en de kwaliteit van voorzieningen zijn cruciaal. Een wijk met veel goede scholen en parken trekt jonge gezinnen aan, terwijl een rustige gemeente met uitstekende zorg juist populair is bij senioren. Deze demografische niches creëren specifieke vraagpatronen die de woningwaarde lokaal sterk beïnvloeden.
Van data naar hyperlokale inzichten
De grootste uitdaging voor vastgoedprofessionals is het kwantificeren van deze lokale dynamiek. Een onderbuikgevoel of algemene marktkennis is simpelweg niet meer genoeg om écht gefundeerde beslissingen te nemen. Precieze, actuele en granulaire data zijn onmisbaar geworden.
Een landelijk gemiddelde is als kijken naar de gemiddelde temperatuur op aarde; het zegt niets over het weer in je eigen achtertuin. Alleen door in te zoomen op hyperlokale data wordt de echte marktdynamiek zichtbaar.
Dit is precies waar de datasets van Altum AI het verschil maken. Met onze API's krijg je toegang tot meer dan 250 buurtvariabelen, waarmee je voorbij de algemene trends kunt kijken. Zo analyseer je de specifieke factoren die de waardeontwikkeling in een bepaald postcodegebied bepalen. Denk hierbij aan data over:
- De gemiddelde leeftijd van bewoners
- Samenstelling van huishoudens (alleenstaand, gezin met kinderen)
- Het gemiddelde inkomensniveau in de buurt
- De afstand tot scholen, winkels en openbaar vervoer
De groeiende invloed van duurzaamheid op woningwaarde
Wie de vraag “blijven de huizenprijzen stijgen?” wil beantwoorden, kan niet meer om duurzaamheid heen. Vroeger was het misschien een leuke bijkomstigheid, nu is het een keiharde economische factor die de waarde van je huis direct beïnvloedt. Een groen energielabel is een ijzersterk verkoopargument geworden dat zich één-op-één vertaalt naar een hogere verkoopprijs.
Deze trend wordt aangejaagd door strengere regels vanuit de overheid en, misschien nog wel belangrijker, door ander gedrag van kopers. Niemand zit te wachten op een torenhoge energierekening. Kopers zijn zich er steeds meer van bewust dat een ‘bruine’ woning op termijn een flinke, verplichte investering vraagt. Een energiezuinig huis? Dat betekent direct financieel voordeel en rust voor de toekomst.
Het energielabel als prijsbepaler
Het energielabel is inmiddels de thermometer voor de duurzaamheid van een woning. En de invloed op de verkoopprijs? Die is niet mis. Huizen met een A- of B-label worden niet alleen vlotter verkocht, maar brengen gemiddeld ook simpelweg meer op dan een vergelijkbaar huis met een F- of G-label.
Dat prijsverschil is logisch te verklaren. Het weerspiegelt de investeringen die de vorige eigenaar al heeft gedaan en de besparing die de nieuwe eigenaar in zijn zak kan steken. Daarbij komt dat veel banken nu betere voorwaarden bieden – denk aan een lagere rente of meer leencapaciteit – voor energiezuinige woningen. Dat geeft de vraag een extra zet in de rug. Meer hierover lees je in ons uitgebreide artikel over de impact van energielabels op de woningwaarde.
Een woning met energielabel A kan tot wel 10-15% meer waard zijn dan een identieke woning met een G-label. Deze ‘groene premie’ laat zien dat duurzaamheid geen abstract begrip meer is, maar een harde cash component in de vastgoedmarkt.
De data onderstreept dit keer op keer. De meerwaarde van een gunstig energielabel is een duidelijk patroon in transactiegegevens.
| Impact van Energielabel op Woningwaarde | ||
|---|---|---|
| Energielabel | Gemiddelde Waardestijging (Indicatief %) | Voorbeeld van Data uit Altum AI API |
| A | +10% tot +15% | {"label": "A", "value_increase_estimate": "12.5%"} |
| B | +5% tot +10% | {"label": "B", "value_increase_estimate": "7.8%"} |
| C | +2% tot +5% | {"label": "C", "value_increase_estimate": "3.5%"} |
| D | Basiswaarde (0%) | {"label": "D", "value_increase_estimate": "0.0%"} |
| E/F/G | -5% tot -10% | {"label": "F", "value_increase_estimate": "-6.2%"} |
Deze data toont aan dat de 'straf' voor een slecht label net zo reëel is als de 'beloning' voor een goed label. Dit is cruciale informatie voor taxateurs, banken en investeerders.
Casestudy: Hoe Bank X 20% tijd bespaarde
De impact van duurzaamheid stopt niet bij de voordeur; het sijpelt door tot in de risicoprofielen van complete hypotheekportefeuilles. Een anonieme case van 'Bank X' illustreert dit. Zij zagen het risico van 'bruin' vastgoed (woningen met slechte energielabels) in hun portefeuille toenemen en wilden tegelijkertijd hun klanten beter helpen.
Door de Verduurzamingsanalyse API van Altum AI te integreren, konden ze voor elke woning in hun boeken een gepersonaliseerde analyse draaien. De API gaf niet alleen het huidige NTA 8800 energielabel, maar bood ook concrete handvatten:
- Verduurzamingspotentieel: Welke maatregelen – isolatie, zonnepanelen, warmtepomp – leveren het meeste op?
- Geschatte kosten: Wat kost het ongeveer om die maatregelen te nemen?
- Terugverdientijd: Hoe snel levert die investering geld op door een lagere energierekening?
Gewapend met deze inzichten kon Bank X klanten proactief benaderen met advies op maat. Klanten waren blij met het praktische, persoonlijke advies, wat hun loyaliteit versterkte. Tegelijkertijd verlaagde de bank het risico in de eigen portefeuille door verduurzaming actief te stimuleren. Het resultaat? De tijd voor risicoanalyse daalde met 20% en de klanttevredenheid ging meetbaar omhoog.
Praktische tips: Hoe professionals AI-data benutten
Algemene kennis over de woningmarkt is nuttig, maar de échte winst zit in de vertaling naar concrete, datagedreven acties. De sleutel tot succes is begrijpen hoe marktveranderingen jouw portefeuille, taxaties of beleid beïnvloeden en daar proactief op in te spelen. Hieronder een stappenplan voor professionals.
Stappenplan voor Makelaars en Taxateurs
- Fundamentele Prijsstelling: Gebruik de Kadaster Transactie API om direct de meest recente koopsommen in een specifieke straat of buurt op te vragen. Baseer een vraagprijs niet langer op een onderbuikgevoel, maar op harde, actuele data. Dit schept vertrouwen bij klanten.
- Verduurzamingsadvies: Analyseer met de Verduurzamingsanalyse API het energielabel van een woning. Toon verkopers aan welke investering (bijv. isolatie) de vraagprijs significant kan verhogen en adviseer kopers over toekomstige kosten.
- AVG-Compliance: Zorg ervoor dat alle data die je gebruikt volledig AVG-conform is. De API's van Altum AI zijn ontworpen om privacy te waarborgen, zodat jij je kunt focussen op de inhoud.
In een markt waar overbieden de norm is, geeft actuele transactiedata de doorslag. Het stelt een professional in staat om te adviseren over een strategisch bod dat zowel competitief als realistisch is, gebaseerd op wat er écht betaald wordt. Lees meer in onze gids over het praktische gebruik van woningdata en kenmerken voor jouw toepassing.
Stappenplan voor Hypotheekadviseurs
- Versnelde Waardebepaling: Integreer de Woningwaarde+ API om een snelle, objectieve eerste waarde-indicatie te krijgen. Dit versnelt het aanvraagproces en verbetert de klantervaring.
- Risicobeheer: Gebruik de betrouwbaarheidsmarge van de Woningwaarde+ API om het risicoprofiel van een aanvraag beter in te schatten. Koppel dit aan hyperlokale data over de buurt om een compleet beeld te krijgen.
- Proactief Klantadvies: Benut de Verduurzamingsanalyse API om klanten te adviseren over financieringsmogelijkheden voor verduurzaming. Een lager energielabel betekent niet alleen een duurzamere woning, maar vaak ook betere hypotheekvoorwaarden.
Conclusie: Navigeer met data, niet met aannames
Dus, blijven huizenprijzen stijgen? Het antwoord is een volmondig ‘ja’. Een mix van structurele krapte, hogere leencapaciteit en de toenemende impact van duurzaamheid blijft de prijzen opdrijven.
De tijd dat je met enkel ervaring en een goed onderbuikgevoel succesvol kon zijn in vastgoed, ligt echt achter ons. De markt van vandaag is complex. Het combineren van je expertise met actuele, gedetailleerde data is geen extraatje meer, maar pure noodzaak. Om deze markt te doorgronden, heb je meer nodig dan algemene voorspellingen. Het gaat om een diep begrip van wat er op hyperlokaal niveau gebeurt. Precies hier worden datagedreven platformen zoals Altum AI onmisbaar.
Zet data vandaag nog voor je aan het werk
De conclusie is helder: de woningmarkt blijft een uitdagend speelveld waar de juiste inzichten het verschil maken. En de beste manier om de kracht van data te begrijpen, is door het zelf te ervaren.
Benieuwd hoe jij met precisie kunt navigeren in de woningmarkt van morgen? Probeer onze API demo. Maak een gratis account aan op Altum.ai en je ontvangt direct een API-key en 15 gratis credits. Duik in onze demo-omgeving en verken de API’s.
Bronnen:
- ABN AMRO: Woningmarktmonitor Q2 2024
- De Nederlandsche Bank: Prognoses voor de Nederlandse economie
- Rabobank: Kwartaalbericht Woningmarkt
Interne links:
- Gebruik van woningdata en kenmerken voor jouw toepassing
- Energielabels en hun impact op de waarde van woningen
- Stijging huizenprijzen per jaar
Benieuwd hoe Altum AI jouw beslissingen kan versterken met accurate, actuele vastgoeddata? Maak vandaag nog je gratis account aan en ervaar het zelf. Ga naar https://altum.ai om te starten.