
Wist je dat de gemiddelde kosten voor een taxatierapport voor een hypotheek in 2024 zijn gestegen naar €700, met uitschieters tot boven de €900 in de Randstad? Deze essentiële stap in het hypotheekproces is meer dan een formaliteit; het is een cruciale, datagedreven analyse die de basis vormt voor je financiering. Zonder een gevalideerd rapport geeft vrijwel geen enkele bank groen licht. Dit document biedt de geldverstrekker zekerheid over de waarde van het onderpand: jouw toekomstige huis.
Wat houdt een taxatie voor je hypotheek precies in?
Of je nu een huis koopt of je hypotheek wilt oversluiten, de bank eist altijd een taxatie. Dit is geen formaliteit, maar een cruciaal onderdeel van het hele financieringsproces. Het rapport, opgesteld door een onafhankelijke en erkende taxateur, bevestigt de officiële marktwaarde van de woning. Voor de bank is dit dé garantie dat het bedrag dat ze je lenen, ook echt in verhouding staat tot de waarde van het onderpand. Vooral bij een hypotheek met Nationale Hypotheek Garantie (NHG) is een gevalideerd rapport een keiharde voorwaarde.
Een standaard taxatierapport is meestal niet genoeg. Geldverstrekkers vragen vrijwel altijd om een rapport dat is gevalideerd door een onafhankelijk instituut, zoals het Nederlands Woning Waarde Instituut (NWWI). Dit instituut checkt of de taxateur én het rapport voldoen aan strenge kwaliteitseisen. Die validatie kost wat extra, maar je krijgt er wel een objectieve en betrouwbare waardebepaling voor terug die overal in Nederland wordt geaccepteerd.
Een gevalideerd taxatierapport is eigenlijk je toegangsbewijs tot een hypotheek. Het is het objectieve bewijs dat de waarde van de woning onderbouwt. Hiermee kan de bank het risico van de lening goed inschatten en word jij als koper beschermd tegen het betalen van een te hoge prijs voor je huis.
De uiteindelijke prijs van een taxatie hangt af van verschillende factoren. Denk aan het type woning, de complexiteit en de regio. Hieronder vind je een handig overzicht.
Overzicht van factoren die de taxatiekosten beïnvloeden
Hier is een samenvatting van de belangrijkste elementen die de uiteindelijke prijs van een taxatierapport voor een hypotheek bepalen.
| Factor | Impact op de kosten | Voorbeeld |
|---|---|---|
| Type woning | Gemiddeld tot hoog | Een vrijstaande villa met veel grond is complexer om te taxeren dan een standaard rijtjeshuis. |
| NWWI-validatie | Vast bedrag | De meeste banken eisen een NWWI-rapport. De validatiekosten worden doorberekend. |
| Regio | Gemiddeld | In de Randstad kunnen tarieven hoger liggen door meer vraag en hogere bedrijfskosten. |
| Spoedaanvraag | Hoog | Als het rapport met spoed nodig is, rekent de taxateur vaak een toeslag. |
| Extra's (verbouwing) | Gemiddeld | Moet de waarde na een verbouwing worden meegenomen? Dan is er extra werk en dus extra kosten. |
Zoals je ziet, is de prijs niet zomaar een vast bedrag. Het is slim om offertes op te vragen bij een paar verschillende taxateurs om een goed beeld te krijgen.
De rol van data in de moderne taxatie
Hoewel een taxateur altijd fysiek langskomt om de woning te inspecteren, speelt data een steeds grotere rol. Taxateurs gebruiken slimme datamodellen om hun oordeel te versterken. Deze modellen analyseren bijvoorbeeld recente verkoopprijzen in de buurt, WOZ-waarden en andere kenmerken van de omgeving.
Voor professionals zoals hypotheekadviseurs en taxateurs is snelle toegang tot betrouwbare data goud waard. Het maakt hun werk efficiënter en nauwkeuriger. Tools zoals de API's van Altum AI geven direct inzicht in honderden datapunten, inclusief duurzaamheidskenmerken en buurtvariabelen. Dit versnelt het voorbereidende werk voor een taxatie aanzienlijk en zorgt voor een ijzersterke onderbouwing. Wil je meer weten over de volledige kostenopbouw? Lees dan ook ons artikel over de kosten van een taxateur voor een woning. Zo kunnen professionals sneller en beter onderbouwde beslissingen nemen in een markt die continu in beweging is.
Hoe de regio je taxatiekosten beïnvloedt
De locatie van je toekomstige huis is niet alleen de grootste factor voor de waarde, maar ook voor de kosten van de taxatie voor een hypotheek. Waarom leg je in Amsterdam een flink bedrag neer voor een taxatie, terwijl je in een rustig dorp in Groningen veel goedkoper uit bent? Dat heeft alles te maken met de dynamiek en complexiteit van de lokale woningmarkt.
In drukke stedelijke gebieden, zoals de Randstad, schieten de huizenprijzen door het dak. Dit legt niet alleen meer druk op de taxateur, maar verhoogt ook zijn risico. Een kleine inschattingsfout in een oververhitte markt kan al snel duizenden euro’s schelen. Tel daarbij op dat de vraag naar goede taxateurs in deze regio’s enorm is, en je ziet de tarieven vanzelf stijgen.
Prijsverschillen per provincie
De tarieven kunnen per provincie flink uiteenlopen, wat de invloed van de regionale markt direct pijnlijk duidelijk maakt. Data laat zien dat de ‘Randstad-premie’ één-op-één terug te zien is in de taxatiekosten. De regionale verschillen in taxatiekosten voor hypotheken volgen een duidelijk patroon: Noord-Holland is met gemiddeld €905 de absolute koploper. Utrecht volgt met €870 en Zuid-Holland met €792. Groningen is met €655 de meest betaalbare provincie. Meer over deze regionale prijsverschillen lees je op Huisverkopen.nl.
Deze afbeelding geeft je een goed beeld van de verschillende kostenniveaus die je kunt tegenkomen voor een taxatie.
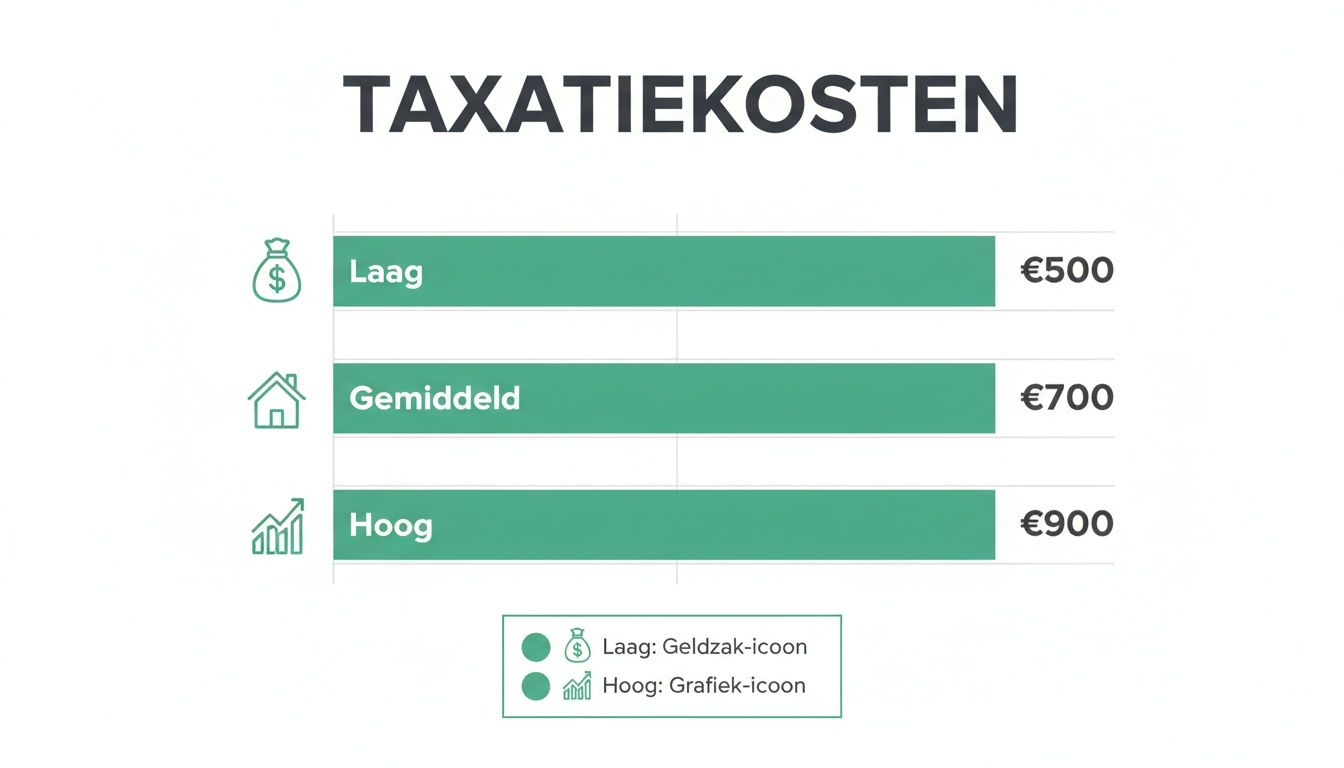
Zoals je ziet, kunnen de kosten voor een taxatierapport oplopen tot wel €900 in duurdere regio's, terwijl het landelijk gemiddelde rond de €700 schommelt.
Waarom een nauwkeurige lokale taxatie cruciaal is
De invloed van de regio gaat veel verder dan alleen het prijskaartje. Volgens de 'Loan-to-Value' (LTV) regel mag je in Nederland niet meer lenen dan 100% van de getaxeerde woningwaarde. In een markt waar flink wordt overboden, kan een klein verschil in de taxatiewaarde betekenen dat je duizenden euro’s meer eigen geld moet inleggen.
Een nauwkeurige taxatie door een lokale expert is goud waard. Zo’n professional kent de buurt als zijn broekzak, weet welke huizen er recent zijn verkocht en voelt de lokale markttrends feilloos aan. Dit verkleint het risico op een te lage taxatie, wat je hele financiering op losse schroeven kan zetten.
Voor hypotheekadviseurs en andere professionals in de sector is het daarom essentieel om toegang te hebben tot gedetailleerde, locatiegebonden data. Met slimme data-analyse, zoals die van Altum AI, kunnen taxateurs en adviseurs de regionale nuances perfect interpreteren. Dat zorgt voor een ijzersterke onderbouwing van de woningwaarde – cruciaal voor een soepel en succesvol hypotheektraject voor de klant.
Data en tech: de stille revolutie in de taxatiewereld
De taxatiewereld is in beweging. Vroeger was een taxateur vooral afhankelijk van zijn lokale marktkennis en een rondje door het huis. Vandaag de dag is dat wel anders. Data en technologie zijn niet meer weg te denken en spelen een sleutelrol. Het resultaat? Een efficiënter, nauwkeuriger en transparanter proces, wat direct invloed heeft op de snelheid en de kosten van een hypotheektaxatie.
Een perfect voorbeeld van deze verschuiving is de opkomst van de ‘desktoptaxatie’. Dit klinkt misschien ingewikkeld, maar het betekent simpelweg dat een fysiek bezoek aan de woning wordt aangevuld – of soms zelfs compleet vervangen – door een slimme analyse van enorme hoeveelheden data. Dit is geen toekomstmuziek, dit gebeurt nu al.
Technologie zoals die van Altum AI is de motor achter deze verandering. Met ons platform hebben professionals direct toegang tot een schat aan informatie die voorheen versnipperd en lastig te vinden was. Een druk op de knop is genoeg.
De kracht van meer dan 250 datapunten
Een moderne taxatie kijkt verder dan alleen de vierkante meters en de staat van de keuken. Het is een diepgaande analyse van de woning, maar ook van de plek waar hij staat.
Professionals kunnen via onze systemen direct cruciale datapunten inzien, zoals:
- Recente transacties: Wat is er recent verkocht in de buurt? En, belangrijker nog, voor welke prijs?
- WOZ-waarden: De waardebepaling door de gemeente, een belangrijk ijkpunt.
- Energielabels: Duurzaamheid wordt steeds belangrijker. Een goed energielabel kan de waarde flink beïnvloeden.
- Buurtvariabelen: Hoe is de leefbaarheid in de wijk? Welke voorzieningen zijn er? Wat is de demografische opbouw?
Deze datagedreven aanpak zorgt voor een veel objectievere en beter onderbouwde waardebepaling. Het resultaat is minder discussie en een sneller acceptatieproces bij de hypotheekverstrekker. Dat scheelt iedereen tijd en hoofdbrekens.
Praktijkvoorbeeld: Versnelling bij Bank X
Een van onze klanten, een middelgrote bank, koppelde onze data-API's aan hun eigen systemen voor risicobeoordeling. Het effect was direct merkbaar: de doorlooptijd voor de beoordeling van hypotheekaanvragen werd met maar liefst 20% verkort. Hun risicoanalisten konden veel sneller een accurate inschatting maken, wat zorgde voor een efficiënter en AVG-compliant proces.
De toekomst van het taxeren
Laten we eerlijk zijn: een gevalideerd, fysiek taxatierapport blijft voorlopig nog wel even de standaard. Maar de trend is overduidelijk. Geautomatiseerde Waardemodellen (Automated Valuation Models, of AVM's) winnen snel terrein. Deze slimme modellen gebruiken kunstmatige intelligentie om op basis van miljoenen datapunten een zeer nauwkeurige schatting van de woningwaarde te geven.
Voor banken en andere financiële instellingen zijn AVM's goud waard. Ze gebruiken het voor risicoanalyses en om hun interne processen veel efficiënter in te richten. Hoewel ze een fysieke taxatie nog niet één-op-één vervangen, ontketenen ze een revolutie in snelheid en inzicht. De technologie stelt professionals in staat om sneller en beter onderbouwde beslissingen te nemen – een must in de dynamische woningmarkt van nu.
Ben je benieuwd hoe data het taxatieproces nog verder vormgeeft? Lees dan meer over het taxeren van onroerend goed met moderne technologie.
Actionable tips voor hypotheekadviseurs en taxateurs
Oké, de theorie is helder. Nu de praktijk. Hoe pak je zo'n taxatie handig aan zonder de hoofdprijs te betalen? Met een slimme aanpak voorkom je een hoop gedoe, vertraging en onverwachte rekeningen. Het draait allemaal om een goede voorbereiding en slimme keuzes maken.
Alles begint bij het vinden van de juiste taxateur. De belangrijkste eis? Hij of zij moet onafhankelijk zijn én aangesloten bij een erkend instituut zoals het NWWI. Kies daarnaast voor een lokale expert. Iemand die de wijk op z'n duimpje kent, weet wat er speelt in de markt en daardoor een veel scherpere waardebepaling kan doen.
Stappenplan voor een efficiënt proces:
- Centraliseer data vooraf: Gebruik een dataplatform om alle relevante documenten en objectkenmerken (kadaster, VvE, energielabel, WOZ) te verzamelen voordat de taxateur op pad gaat. Dit minimaliseert handmatig zoekwerk.
- Vergelijk offertes slim: Vraag minimaal drie offertes aan, maar let niet alleen op de prijs. Beoordeel op snelheid, communicatie en all-in tarieven (inclusief validatie- en kadasterkosten).
- Bundel diensten: Maak als hypotheekadviseur of makelaar vaste prijsafspraken met een selecte groep taxateurs. Dit levert vaak scherpere tarieven op voor je klanten en stroomlijnt de samenwerking.
- Informeer over fiscaal voordeel: Wijs je klanten proactief op het feit dat de kosten voor een taxatie voor hun hypotheek fiscaal aftrekbaar zijn. Bij een rapport van €700 en een belastingschijf van 36,97% (2024), levert dit een netto voordeel op van €258,79.
- Bereid de klant voor: Geef je klant een checklist met benodigde documenten: eigendomsbewijs, bouwtekeningen, en een overzicht van recente verduurzamingsmaatregelen. Een goede voorbereiding versnelt het proces aanzienlijk.
Met deze stappen regel je de taxatie vlot en efficiënt, wat uiteindelijk tijd en geld bespaart voor alle partijen.
Conclusie: Een datagedreven taxatie als sleutel tot financiering
De kosten voor een taxatie voor een hypotheek zijn geen onnodige uitgave, maar een strategische investering in een soepel en veilig financieringstraject. Het gevalideerde rapport is de fundering waarop geldverstrekkers hun vertrouwen baseren. Het beschermt niet alleen de bank, maar ook de koper tegen het betalen van een te hoge prijs in een volatiele markt.
Voor professionals in de vastgoedsector is de boodschap helder: de toekomst van taxeren is datagedreven. Door het integreren van AI-gedreven data-inzichten, zoals die van Altum AI, kunnen hypotheekadviseurs en taxateurs hun processen drastisch versnellen. Toegang tot real-time data over woningwaardes, duurzaamheid en buurtvariabelen leidt tot nauwkeurigere rapporten, snellere doorlooptijden en uiteindelijk een betere service voor de eindklant.
Versnel en versterk uw taxatie- en hypotheekprocessen met de meest complete woningdata van Nederland. Altum AI biedt via flexibele API’s directe toegang tot meer dan 250 datapunten voor een snellere en nauwkeurigere waardebepaling. Ontdek de mogelijkheden zelf.
Probeer onze API demo en ervaar de kracht van data.
Bronnen:
- Nederlands Woning Waarde Instituut (NWWI): Richtlijnen en validatiekosten.
- Huisverkopen.nl: Data over regionale prijsverschillen in taxatietarieven.
Interne links:
Neem contact op voor een demonstratie via https://altum.ai.