
In de Nederlandse woningmarkt van 2024 is het geen geheim meer: de gemiddelde verkoopprijs ligt structureel 10% tot 20% boven de WOZ-waarde, met uitschieters in de Randstad die oplopen tot boven de 25%. Deze kloof is niet zomaar een statistiek; het is een cruciaal gegeven dat de kern raakt van elke vastgoedtransactie. Voor makelaars, taxateurs en hypotheekadviseurs is het begrijpen en kwantificeren van dit verschil essentieel voor een solide prijsstrategie en accuraat risicobeheer. Dit artikel duikt in de data achter dit fenomeen en biedt concrete, AI-gedreven inzichten om hier strategisch op in te spelen.
De kloof tussen WOZ-waarde en verkoopprijs ontrafeld
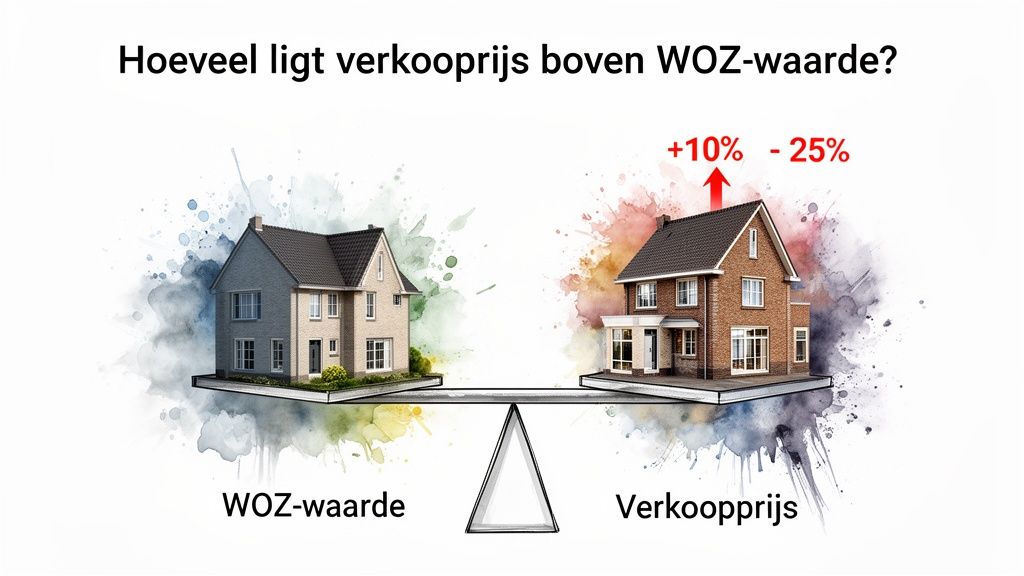
Voor vastgoedprofessionals is het doorgronden van dit verschil cruciaal. Het gaat namelijk verder dan een simpel percentage. Het raakt de kern van wat we doen: nauwkeurige waarderingen opstellen, realistische prijsadviezen geven en solide risicoanalyses maken in de Nederlandse woningmarkt.
De dynamiek is eigenlijk heel logisch: de WOZ-waarde is een momentopname uit het verleden. Deze wordt vastgesteld met een waardepeildatum die altijd een jaar vóór het belastingjaar ligt. In een snel veranderende markt, zoals we die de laatste jaren kennen, zorgt die vertraging automatisch voor een gat met de actuele marktwaarde. Die wordt immers bepaald door wat kopers vandaag bereid zijn te betalen.
Waarom is dit verschil strategisch belangrijk?
Dit gat is geen abstract cijfer, maar dagelijkse praktijk met directe gevolgen voor B2B-gebruikers. Het correct inschatten van de werkelijke marktwaarde is de basis voor succesvolle transacties en het beheersen van financiële risico's.
Een paar concrete voorbeelden uit de praktijk:
- Prijsstrategie voor makelaars: Een vraagprijs moet de huidige marktdynamiek weerspiegelen, niet de fiscale waarde van vorig jaar. Anders laat je geld op tafel liggen of prijs je een object uit de markt.
- Risicoanalyse voor hypotheekadviseurs: De loan-to-value (LTV) moet gebaseerd zijn op een realistische marktwaarde. Zo voorkom je overkreditering en de bijbehorende risico's voor de geldverstrekker.
- Portefeuillebeheer voor investeerders: Actuele data is nodig om de waardeontwikkeling van vastgoedbezit scherp te monitoren en de juiste strategische keuzes te maken, bijvoorbeeld rondom verduurzaming.
De WOZ-waarde is een betrouwbare fiscale basis, maar voor commerciële en strategische beslissingen heb je simpelweg inzicht in de actuele marktwaarde nodig. De kloof tussen die twee waarden biedt juist kansen, mits je over de juiste, actuele data beschikt.
Een structureel en groeiend fenomeen
De vraag ‘hoeveel ligt de verkoopprijs boven de WOZ-waarde?’ is relevanter dan ooit. Sinds de woningmarkt na 2015 een vlucht nam, zijn verkoopprijzen structureel harder gestegen dan de WOZ-waardes konden bijbenen. Die trend wordt alleen maar versterkt doordat de WOZ-waarde dat jaar vertraging heeft. In de praktijk wordt een huis hierdoor vaak voor tienduizenden euro’s meer verkocht. Meer over hoe de WOZ-waarde de markt volgt, lees je op HomeFinance.nl.
In dit artikel gaan we dieper dan alleen de cijfers. We leggen uit waaróm deze kloof bestaat, hoe je hem zelf kunt analyseren en welke strategische rol AI-gedreven data hierin speelt. We laten zien hoe deze dynamiek niet alleen een uitdaging is, maar ook kansen creëert voor professionals die hun beslissingen willen baseren op de meest actuele en nauwkeurige informatie.
Data-analyse: de vier kernoorzaken van het waardeverschil
Het gat tussen de verkoopprijs en de WOZ-waarde is geen toeval. Het is een logisch gevolg van hoe de WOZ-waarde tot stand komt, in combinatie met de dynamiek van de woningmarkt. Voor iedere vastgoedprofessional is het cruciaal om deze mechanismen te begrijpen. Alleen dan kun je klanten goed adviseren en transacties solide onderbouwen.
Laten we dieper duiken in de vier belangrijkste oorzaken die deze kloof verklaren.
1. De ingebouwde achterstand: taxatievertraging
De meest fundamentele reden is wat we de taxatievertraging noemen. Simpel gezegd: de WOZ-waarde loopt altijd achter op de feiten. De WOZ-beschikking die je in 2025 op de mat krijgt, is gebaseerd op de waardepeildatum van 1 januari 2024. De taxatie is dus per definitie al een jaar oud op het moment dat je hem ontvangt. In een stijgende markt zorgt dit direct voor een flink verschil, omdat de verkoopprijzen van nu de huidige vraag en het sentiment reflecteren.
2. De impact van verbouwingen en verduurzaming
Een tweede, niet te onderschatten factor zijn de verbeteringen die na de waardepeildatum zijn doorgevoerd. De WOZ-waarde weerspiegelt de staat van de woning op die ene specifieke dag. Stel je voor dat een eigenaar in de zomer van 2024 een dakkapel plaatst, de keuken vernieuwt en verduurzaamt met HR++ glas en zonnepanelen. Deze investeringen, die de marktwaarde een directe boost geven, worden pas meegenomen in de WOZ-waardering van het jaar daarna. Bij een verkoop in het najaar van 2024 zal de verkoopprijs de nieuwe, verbeterde staat reflecteren, terwijl de WOZ-waarde nog is gebaseerd op de oude situatie.
Een recente renovatie of een serieuze verduurzamingsslag is een directe aanjager van een groter gat tussen de verkoopprijs en de WOZ-waarde. Dit benadrukt waarom je altijd naar de actuele staat en kenmerken van een object moet kijken.
3. Hyperlokale marktdynamiek: de wijk is sneller dan het model
De woningmarkt is geen eenheidsworst; de dynamiek kan per stad, wijk of zelfs straat enorm verschillen. De WOZ-taxatie is een massaal proces, gebaseerd op algemene modellen en vergelijkingen met een handvol referentiepanden in de buurt. Deze modellen kunnen de hyperlokale vraag-en-aanboddynamiek simpelweg niet zo snel en precies volgen als de markt zelf. De populariteit van een buurt kan in een paar maanden tijd exploderen door nieuwe voorzieningen of een betere reputatie, wat AI-gedreven buurtanalyses wel direct signaleren.
4. Psychologie in een krappe markt: de overbied-premie
Tot slot is er de menselijke factor, vooral in een krappe markt. Is er veel vraag en weinig aanbod, dan ontstaat er al snel een competitieve biedingsstrijd. Kopers zijn dan vaak bereid een premie boven de vraagprijs te betalen om hun droomhuis te bemachtigen. Dit overbieden drijft de uiteindelijke verkoopprijs verder op, los van de objectieve kenmerken van de woning. Hoewel de WOZ-waarde een schatting van de marktwaarde probeert te zijn, kan deze geen rekening houden met de emotionele en psychologische factoren die bij één specifieke transactie de doorslag geven.
Praktische voorbeelden: Hoe groot is het verschil?
De theorie is één ding, maar de hamvraag voor iedere vastgoedprofessional is natuurlijk: over welke bedragen en percentages hebben we het nu echt? Hoeveel ligt de verkoopprijs nu gemiddeld boven de WOZ-waarde? Uit data-analyses van de Nederlandse woningmarkt blijkt dat dit verschil landelijk meestal tussen de 10% en 20% schommelt. Dit is echter maar een gemiddelde; de echte dynamiek zit ‘m in de uitschieters in populaire gebieden.
In de Randstad zien we bijvoorbeeld dat een verkoopprijs zomaar 25% of meer boven de WOZ-waarde kan liggen. In zulke oververhitte markten wordt die kloof steeds groter door een mix van factoren: een structureel woningtekort, een sterke lokale economie en de psychologische druk van het overbieden. Hierdoor betaalt men een premie die de fiscale WOZ-waarde ver achter zich laat. Lokale marktkennis, ondersteund door granulaire data, is dus onmisbaar om risico’s goed in te schatten.
Drie belangrijke oorzaken gevisualiseerd
De onderstaande infographic brengt de drie belangrijkste oorzaken van het waardeverschil helder in beeld: de vertraging in taxaties, de impact van woningverbeteringen en de constante druk van de marktdynamiek.
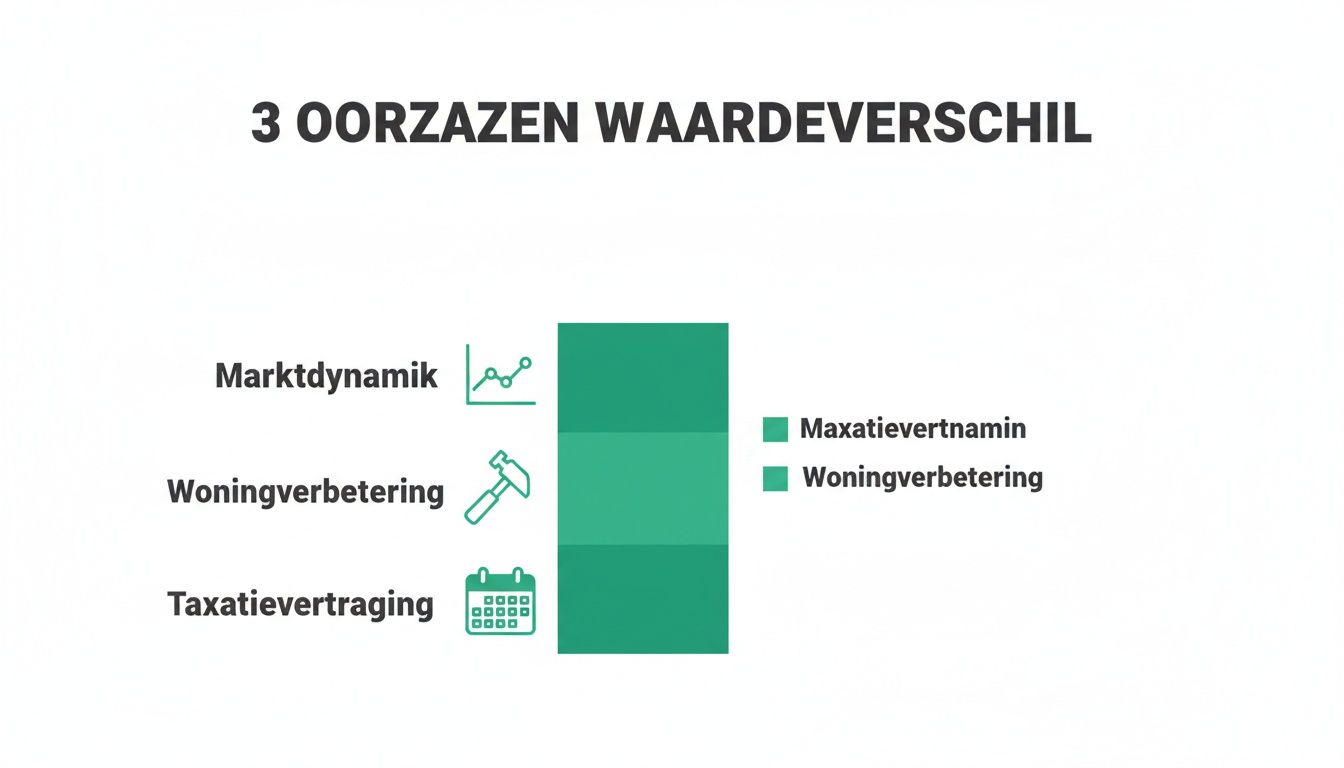
Deze visualisatie laat mooi zien hoe de uiteindelijke verkoopprijs wordt opgedreven door factoren die buiten de standaard WOZ-taxatie vallen. Het benadrukt dat de kloof geen toeval is, maar een structureel gegeven.
De cijfers bevestigen het beeld
Deze bevindingen sluiten naadloos aan op de cijfers van het CBS. De gemiddelde WOZ-waarde van een woning was begin 2024 vastgesteld op € 379.000. Tegelijkertijd lagen de gemiddelde verkoopprijzen toen alweer hoger door de aantrekkende markt. Het gat is dus niet alleen een theoretisch concept, maar wordt maand na maand bevestigd door keiharde data. Voor professionals die de exacte verkoopprijs van een specifieke woning willen weten, leggen we in ons artikel over het opvragen van verkoopprijzen van huizen precies uit hoe dat werkt.
De kern van de zaak is dat het verschil tussen verkoopprijs en WOZ-waarde geen vaste constante is. Het is een dynamische variabele die wordt beïnvloed door locatie, woningtype en het exacte moment van de transactie.
Voor vastgoedinvesteerders en portefeuillebeheerders zijn dit soort data cruciale benchmarks. Ze helpen niet alleen bij het valideren van aankoopprijzen, maar ook bij het bepalen van een realistische verkoopstrategie. De tabel hieronder illustreert de regionale contrasten.
Regionale verschillen tussen WOZ-waarde en gemiddelde verkoopprijs
| Regio | Gemiddeld verschil (%) | Voorbeeldgemeente | Kenmerk |
|---|---|---|---|
| Noord-Holland | 20-30% | Amsterdam | Zeer competitieve markt, hoog overbiedingspercentage. |
| Utrecht | 18-25% | Utrecht | Centrale ligging, sterke vraag van starters en gezinnen. |
| Zuid-Holland | 15-22% | Rotterdam | Grote stedelijke dynamiek, maar iets meer aanbod dan in Amsterdam. |
| Noord-Brabant | 12-18% | Eindhoven | Sterke economische regio (Brainport), groeiende vraag. |
| Groningen | 5-10% | Groningen | Stedelijke vraag drukt gemiddelde op, platteland blijft achter. |
| Limburg | 3-8% | Maastricht | Stabiele, minder oververhitte markt met lokale pieken. |
Deze cijfers laten duidelijk zien dat een landelijk gemiddelde weinig zegt. Voor een nauwkeurige analyse is het essentieel om in te zoomen op de specifieke gemeente of zelfs de wijk.
De impact van marktschommelingen op het waardeverschil
De relatie tussen de WOZ-waarde en de verkoopprijs is allesbehalve statisch. In een oververhitte markt, zoals we die na 2020 zagen, hobbelt de WOZ-waarde flink achter de feiten aan. De verkoopprijzen schieten omhoog, maar de WOZ-waarde is nog gebaseerd op de peildatum van een jaar eerder. Het resultaat? Een groeiende kloof.
De paradox van een afkoelende markt
Maar wat gebeurt er als de markt juist afkoelt? Dan ontstaat er een tegenovergestelde, paradoxale situatie. Stel: de huizenprijzen pieken in 2023. De WOZ-waarde voor 2024, gebaseerd op de peildatum 1 januari 2023, reflecteert die hoge marktwaarde. Als de prijzen gedurende de rest van 2023 echter een duikvlucht nemen, krijgen eigenaren in 2024 een WOZ-beschikking die hoger is dan wat hun huis op dat moment nog waard is.
Dit is geen theorie; in 2023 steeg de gemiddelde WOZ-waarde met 17 procent, terwijl de verkoopprijzen juist aan het afkoelen waren. Die WOZ-stijging was een echo van de topmarkt van het jaar dáárvoor. Inzicht in de effecten van zo'n afkoelende woningmarkt is dan ook onmisbaar voor een realistische analyse.
Waarom dit inzicht cruciaal is voor risicobeheer
Voor risicoanalisten bij banken is dit besef goud waard. Een juiste inschatting van de loan-to-value (LTV) ratio is de hoeksteen van gezond kredietrisicobeheer. Blindvaren op een WOZ-waarde die de piek van vorig jaar volgt, terwijl de actuele marktwaarde is gedaald, kan leiden tot een gevaarlijk hoge LTV.
In een volatiele markt is de WOZ-waarde een vertraagde indicator. Actuele, data-gedreven modelwaardes zijn nodig om de werkelijke LTV te bepalen en kredietrisico's adequaat te beheren.
De afgelopen jaren zijn het perfecte voorbeeld van deze dynamiek. De asynchrone beweging tussen WOZ-waarde en verkoopprijs benadrukt waarom vastgoedprofessionals verder moeten kijken dan de WOZ-beschikking alleen. Door actuele marktdata te gebruiken, kunnen makelaars, taxateurs en financiers hun beslissingen baseren op de realiteit van vandaag – niet die van gisteren.
Actionable tips: De brug naar de actuele marktwaarde met Altum AI
In een woningmarkt die continu in beweging is, volstaat een statische WOZ-waarde niet meer. Wil je risico’s goed inschatten en commerciële kansen pakken, dan is toegang tot actuele, gedetailleerde data cruciaal. Dat is precies waar de technologie van Altum AI het verschil maakt.
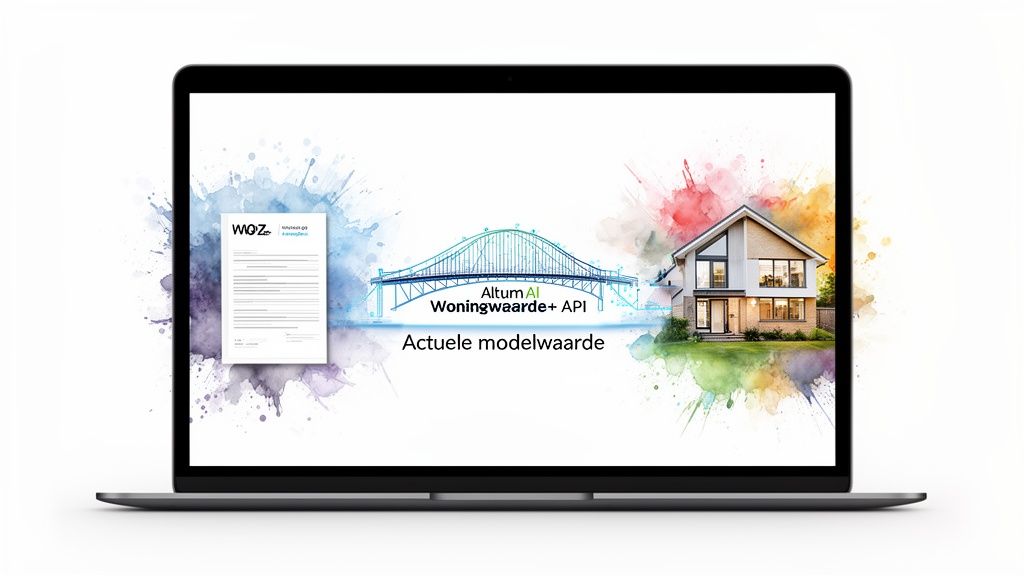
Onze Woningwaarde+ API is ontworpen om de kloof tussen de WOZ-waarde en de actuele verkoopprijs te dichten. Het systeem combineert de bekende WOZ-waarde met miljoenen actuele datapunten, zoals recente verkoopprijzen, woningkenmerken en lokale markttrends. Zo berekent onze API een real-time modelwaarde die de huidige marktdynamiek veel scherper weerspiegelt.
Case study: Hoe Bank X 20% tijd bespaarde
Laten we het concreet maken met een anonieme case. Een middelgrote financier, 'Bank X', worstelde met de doorlooptijd van kredietaanvragen. Hun proces leunde zwaar op handmatige controles en dure taxaties, deels omdat de WOZ-waarde vaak mijlenver afstond van de vraagprijs. Door de Woningwaarde+ API van Altum AI te integreren, konden ze de eerste LTV-berekeningen automatiseren.
De resultaten logen er niet om:
- Snellere doorlooptijd: De tijd van aanvraag tot een voorlopig ‘ja’ werd significant ingekort.
- Kostenbesparing: De noodzaak voor een dure, handmatige taxatie in de beginfase nam met circa 20% af.
- Beter risicobeheer: De LTV-berekeningen werden nauwkeuriger, omdat ze gebaseerd waren op een waarde die veel dichter bij de actuele marktwaarde lag.
Deze aanpak is bovendien volledig AVG-proof. We gebruiken geaggregeerde en geanonimiseerde data om onze modellen te trainen, dus de privacy van individuen is altijd gewaarborgd.
Een ijzersterke prijsstrategie voor makelaars
Ook voor makelaars levert deze technologie direct voordeel op. De juiste vraagprijs bepalen is een delicate balans. Door naast de WOZ-waarde en hun eigen marktkennis ook een objectieve, data-gedreven modelwaarde te gebruiken, kunnen makelaars hun prijsadvies veel beter onderbouwen. Zo kunnen ze klanten laten zien hoe de actuele marktwaarde zich verhoudt tot de WOZ-waarde van vorig jaar. Meer weten? Lees hier hoe de technologie achter onze Woningwaarde API werkt in dit artikel.
Conclusie: Van data naar daadkracht in vastgoed
De conclusie is simpel: blind varen op de WOZ-waarde is vragen om problemen. Het leidt onvermijdelijk tot verkeerde inschattingen van risico's en prijzen. De toekomst van vastgoed is data-gedreven. De winnaars van morgen zijn de organisaties die nu al verder kijken. Zij kunnen de vraag "hoeveel ligt de verkoopprijs boven de WOZ-waarde?" beantwoorden met een hyperactueel, locatiespecifiek antwoord, in plaats van met een nietszeggend landelijk gemiddelde.
Hoe zet je dit om in concrete actie?
De overstap naar een dynamische manier van waarderen hoeft niet ingewikkeld te zijn. Dit zijn drie concrete actiepunten voor makelaars, hypotheekadviseurs en vastgoedinvesteerders:
- Verrijk klantdata voor ijzersterke LTV-berekeningen: Voeg een actuele modelwaarde toe aan je klantprofielen voor een scherpere LTV-analyse en snellere hypotheekacceptatie.
- Automatiseer de eerste waardebepaling met een API: Gebruik een API om direct een eerste waardeschatting te genereren. Dit bespaart tijd en geeft de klant sneller duidelijkheid.
- Duik diep in je portefeuille met granulaire data: Analyseer je vastgoedportefeuille op buurtniveau om verborgen risico’s en opkomende kansen, zoals buurten met groeipotentieel, te ontdekken.
De stap naar een data-gedreven aanpak is geen technologische luxe meer; het is een commerciële noodzaak. Wie nu investeert in actuele data, neemt morgen slimmere en snellere beslissingen dan de concurrentie.
Deze stappen helpen je om de kloof te overbruggen tussen de achterlopende WOZ-waarde en de realiteit van de markt van vandaag. Benieuwd hoe Altum AI je hierbij kan helpen? Transformeer je besluitvorming met de kracht van AI-gedreven data.
Probeer nu onze API demo en ervaar zelf de precisie van actuele woningdata.
Veelgestelde vragen
In de vastgoedpraktijk levert het verschil tussen de verkoopprijs en de WOZ-waarde altijd vragen op. Hieronder de antwoorden op de meest voorkomende vragen.
Is een verkoopprijs ver boven de WOZ-waarde een teken van een oververhitte markt?
Niet per se. Hoewel het een signaal is van een competitieve markt, kunnen recente verbeteringen zoals een renovatie of verduurzaming een groot deel van het verschil verklaren. De WOZ-waarde is immers gebaseerd op de situatie van een jaar eerder.
Kan een lage WOZ-waarde gebruikt worden in de prijsonderhandeling?
In de praktijk heeft dit argument weinig gewicht. Een slimme koper, makelaar of taxateur baseert zijn oordeel op recente transactieprijzen van vergelijkbare huizen – de échte marktwaarde. De WOZ-waarde blijft een fiscale maatstaf die de markt met vertraging volgt.
Hoe gebruiken banken data, zoals die van Altum AI, bij hypotheekaanvragen?
Banken gebruiken datamodellen, zoals de Altum AI Woningwaarde+ API, steeds vaker in de voorfase van een hypotheekaanvraag. Het geeft ze direct een snelle, data-gedreven indicatie van de actuele marktwaarde, wat het acceptatieproces kan versnellen.
Bronnen:
- CBS (Centraal Bureau voor de Statistiek) – Prijsontwikkeling bestaande koopwoningen
- Waarderingskamer – Jaarverslagen en analyses WOZ-waarden
Interne links:
- Ontdek de kracht van Altum AI's nieuwe Woningwaarde API
- Verkoopprijs huizen opvragen: Hoe werkt het?
Neem betere, snellere beslissingen met de meest actuele woningdata van Nederland. Ontdek wat de API's van Altum AI voor jouw organisatie kunnen betekenen. Vraag vandaag nog je gratis API-key aan op https://altum.ai en ervaar zelf de precisie.