
Wist je dat de gemiddelde Nederlander op 53 vierkant meter woont? Dit getal, afkomstig uit recente data, is een handig startpunt, maar het verhult een wereld van verschil. De realiteit is een stuk complexer, met enorme uitschieters tussen regio's, bouwperiodes en woningtypes. Om de woningmarkt écht te begrijpen, moet je voorbij dat landelijke gemiddelde kijken.
Wat de gemiddelde woonoppervlakte nu echt betekent
Het cijfer van de gemiddelde oppervlakte woning is meer dan zomaar een statistiek. Het is een spiegel van de Nederlandse woningmarkt en vormt de basis voor taxaties, risicoanalyses en beleidsplannen. Voor professionals in de vastgoed- en financiële sector schuilt de echte waarde niet in het landelijke cijfer, maar juist in de details. Het verschil tussen een appartement in de stad en een vrijstaande villa op het platteland is immers gigantisch.
Natuurlijk wordt het gemiddelde beïnvloed door het type huis, maar ook sterk door wie erin woont. Een alleenstaande heeft logischerwijs meer ruimte per persoon dan een gezin met drie kinderen. En juist die nuances zijn cruciaal voor:
- Banken en hypotheekverstrekkers: Voor een scherpe inschatting van de Loan-to-Value (LTV) ratio en het beheersen van kredietrisico's.
- Makelaars en taxateurs: Bij het vaststellen van een realistische vraagprijs en het onderbouwen van een taxatierapport.
- Gemeenten en beleidsmakers: Voor het plannen van nieuwbouw die past bij de demografische puzzel van een wijk.
- Verzekeraars: Voor het berekenen van de herbouwwaarde, die direct samenhangt met de totale oppervlakte.
Regionale verschillen in woonruimte
De verschillen in woonoppervlakte door het land heen zijn enorm. In dichtbevolkte steden, waar de vastgoedprijzen door het dak gaan, is het woonbeeld totaal anders dan in de ruim opgezette dorpen en landelijke gemeenten. Dat wordt pas echt duidelijk als je de data per persoon bekijkt.
Landelijk gezien hebben we dus die 53 vierkante meter per persoon, maar de regionale contrasten zijn groot. Uit data blijkt dat alleenstaanden gemiddeld 88 m² tot hun beschikking hebben. Duik je echter de grote steden in, zoals Amsterdam, Utrecht en Groningen, dan zakt dat getal al snel tot onder de 70 m². In landelijke gebieden zie je het tegenovergestelde: in Hollands Kroon piekt het zelfs op 213,61 m² per eenpersoonshuishouden. Meer details over deze cijfers vind je op de website van het CBS.
De verschillen zijn opvallend, zoals de onderstaande tabel laat zien.
Gemiddelde woonoppervlakte per persoon in verschillende gemeenten
Een overzicht van de opvallende verschillen in woonoppervlakte per persoon tussen stedelijke en landelijke gebieden, gebaseerd op CBS-data.
| Type Gemeente | Gemeente (voorbeeld) | Gemiddelde Woonoppervlakte per Persoon (m²) |
|---|---|---|
| Grote stad | Amsterdam | 42,4 |
| Middelgrote stad | Groningen | 49,6 |
| Randgemeente | Haarlemmermeer | 55,1 |
| Landelijke gemeente | Hollands Kroon | 67,2 |
Deze cijfers laten zien dat 'gemiddeld' een relatief begrip is. In de praktijk is de locatie allesbepalend voor de hoeveelheid ruimte die je krijgt.
Wie de data achter de 'gemiddelde oppervlakte woning' doorziet, kan generieke aannames inruilen voor precieze, locatiegebonden inzichten. Dat leidt tot slimmere beslissingen, van een individuele hypotheekaanvraag tot een grootschalige portefeuille-analyse.
Inzicht in deze spreiding is de eerste stap naar een datagedreven strategie. In dit artikel ontrafelen we de data achter de gemiddelde woonoppervlakte en laten we zien hoe professionals deze inzichten kunnen gebruiken om processen te optimaliseren met oplossingen zoals die van Altum AI.
Hoe Nederland van overvol naar ruimer wonen ging
Om de huidige woningmarkt écht te begrijpen, moeten we even terug in de tijd. De gemiddelde oppervlakte woning die we nu kennen is namelijk het resultaat van een lange reis, eentje die begon in een tijd van extreme krapte en woningnood. Dit historische besef is goud waard voor vastgoedinvesteerders en beleidsmakers die de langetermijntrends in woningwaarde en -behoefte juist willen inschatten.
De weg van overvolle huizen naar de relatieve luxe van nu werd niet zomaar afgelegd. Het was een samenspel van krachten: de opkomst van sociale woningbouw, de enorme impact van onze polderlandschappen en de naoorlogse welvaartsgroei veranderden de Nederlandse woonstandaard voorgoed. De cijfers spreken wat dat betreft boekdelen.
Van 6 naar 2 bewoners per woning
De schaal van de verandering wordt pas echt duidelijk als we kijken naar hoeveel mensen er in één huis woonden. Vanaf 1830 groeide de Nederlandse woningvoorraad explosief van 418 duizend naar 8,3 miljoen woningen in 2025. Tegelijkertijd kelderde het aantal bewoners per huis van 6,3 naar gemiddeld 2,2 personen.
Stel je voor: in 1830 deelde een gezin van gemiddeld 6,3 personen een zeer beperkte ruimte. Het werd maar langzaam beter. In 1859 waren er 594 duizend huizen voor 670 duizend gezinnen, wat nog steeds neerkwam op 6,1 bewoners per woning. De sleutel lag in het creëren van nieuw land en simpelweg meer bouwen. Grote polderprojecten zoals de Haarlemmermeer (1852) en later Flevoland (1957-1968) voegden samen zo'n 2.000 vierkante kilometer nieuw land toe. Dat zette zoden aan de dijk voor de beschikbaarheid van bouwgrond. Wil je het hele verhaal zien? Bekijk dan de volledige tijdlijn van de woningvoorraad op de website van het CBS.
De tijdlijn hieronder brengt de belangrijkste mijlpalen in de evolutie van ons woonoppervlak mooi in beeld, van de propvolle situatie in 1830 tot de eengezinswoning die we nu kennen.
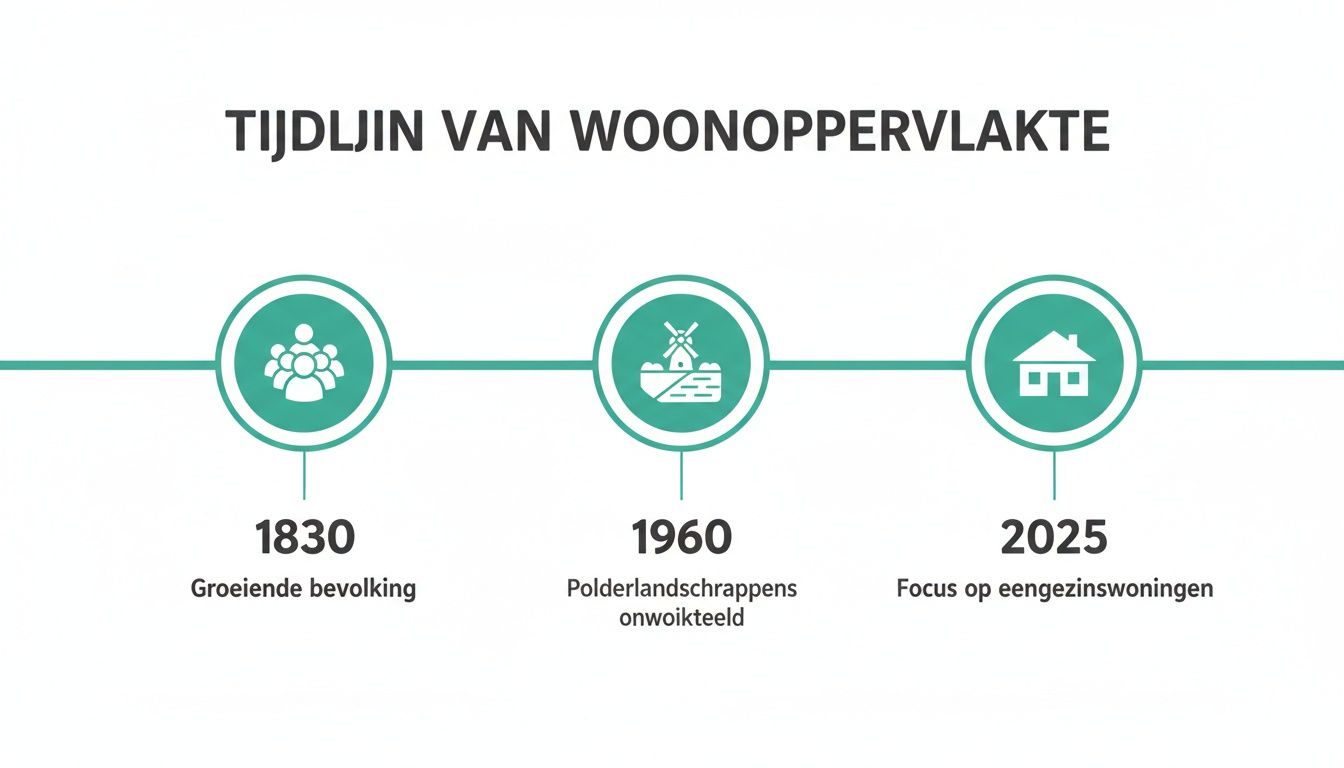
Je ziet hier perfect hoe demografische druk, technologische vooruitgang (zoals landwinning) en economische groei de weg vrijmaakten voor een ruimere manier van wonen.
De motoren achter de groei
Die overgang naar ruimer wonen was natuurlijk meer dan alleen een kwestie van extra land en stenen. Het was een complex samenspel van maatschappelijke en economische factoren die de vraag en het aanbod flink beïnvloedden.
- Sociale Woningwet (1901): Deze wet was een keerpunt. Voor het eerst ging de overheid zich actief bemoeien met volkshuisvesting om de leefomstandigheden van arbeiders te verbeteren. Het resultaat? Kwalitatief betere en vooral ruimere woningen.
- Wederopbouw na 1945: De naoorlogse periode was een bouwexplosie. Nieuwe wijken werden planmatig uit de grond gestampt met veel meer aandacht voor licht, lucht en ruimte. Dat gaf de gemiddelde woonoppervlakte een flinke duw in de rug.
- Stijgende welvaart: Vanaf de jaren zestig zorgde de groeiende economie ervoor dat gezinnen meer te besteden hadden. De vraag naar grotere en comfortabelere woningen nam toe, wat de markt stimuleerde om precies dat te bouwen.
Deze ontwikkelingen vormen het fundament onder de woningmarkt van vandaag. Voor professionals is het cruciaal om te begrijpen waar de patronen van nu eigenlijk vandaan komen.
Door historische data te analyseren, herkennen we de cycli en langetermijntrends in de woningmarkt beter. Dit geeft een ijzersterke basis voor het voorspellen van toekomstige waardeontwikkelingen en het inschatten van risico's in een vastgoedportefeuille.
Moderne datatechnologie maakt het mogelijk om deze historische lijnen door te trekken naar het heden. Met tools zoals de Kadaster Transactie API van Altum AI kunnen financiële instellingen en vastgoedexperts historische transactiedata kraken. Zo krijgen ze direct inzicht in hoe de waarde van specifieke woningtypes en locaties zich door de jaren heen heeft ontwikkeld. Hiermee doorgronden ze niet alleen de huidige markt, maar nemen ze ook beter onderbouwde beslissingen voor de toekomst, gewapend met de kennis van het verleden.
De impact van locatie en woningtype op woonoppervlakte
Het landelijke gemiddelde van 53 vierkante meter per persoon is een mooi startpunt, maar het schetst een onvolledig beeld. Zoom je dieper in, dan zie je dat de gemiddelde oppervlakte woning enorm verschilt per regio, stad en zelfs per woningtype. Voor professionals in de vastgoedsector zijn deze nuances geen details, maar de kern van elke goede beslissing.
Een makelaar weet intuïtief dat een appartement in Amsterdam een heel ander verhaal is dan een rijtjeshuis in Drenthe. Maar ook voor hypotheekverstrekkers, taxateurs en verzekeraars is dit onderscheid cruciaal. Een compact stadsappartement heeft nu eenmaal een ander risicoprofiel en een andere herbouwwaarde dan een vrijstaande villa in het groen.
Stad versus platteland: de grote kloof
De tegenstelling tussen stad en platteland is misschien wel de meest bepalende factor. In de grote steden is de druk op de woningmarkt immens; ruimte is er schaars en dus duur. Dit zie je direct terug in kleinere woonoppervlaktes. Een appartement in de G4-steden (Amsterdam, Rotterdam, Den Haag en Utrecht) is bijna altijd kleiner dan een vergelijkbare woning buiten die stedelijke hectiek.
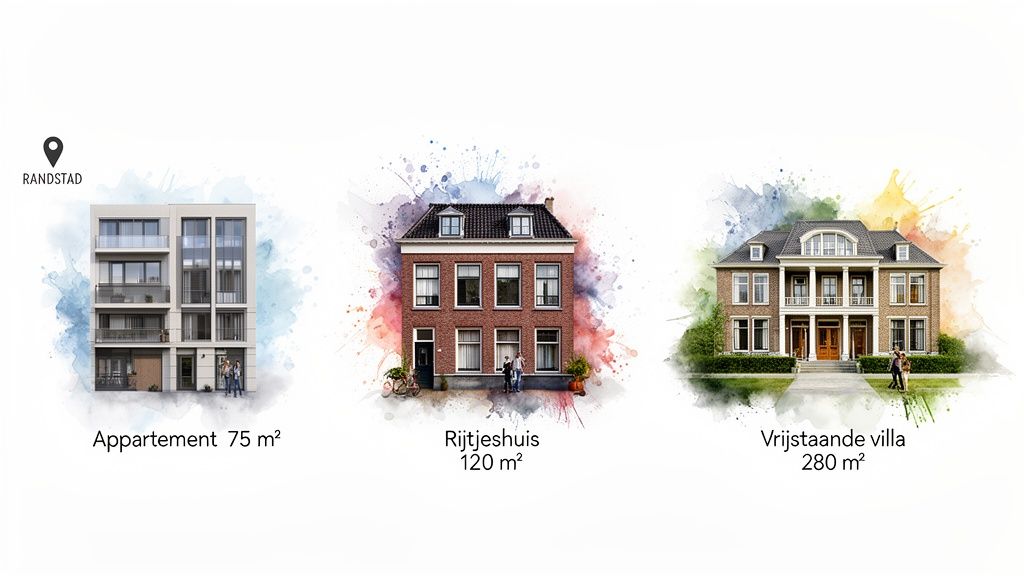
Cijfers van het Kadaster bevestigen dit. Hoogbouwappartementen in de G4-steden hebben een gemiddelde woonoppervlakte van slechts 75 m². Buiten de G4 loopt dit al op naar 84 m². Negen vierkante meter klinkt misschien niet als een wereld van verschil, maar het heeft enorme gevolgen voor de leefbaarheid en de prijs per vierkante meter.
Voor projectontwikkelaars en gemeenten is dit soort data goud waard. Het helpt hen om hun woningbouwbeleid af te stemmen op de werkelijke, lokale behoeften van de inwoners.
Het bouwjaar als blauwdruk voor oppervlakte
Niet alleen waar een huis staat, maar ook wanneer het gebouwd is, vertelt een hoop. Architectonische trends en bouwvoorschriften uit een specifieke periode zie je vaak rechtstreeks terug in de afmetingen en de indeling van een woning.
Neem de galerijflats uit de naoorlogse periode. Die werden vaak uniform ontworpen. Ongeveer driekwart van deze woningen was kleiner dan 90 m², met het idee om gezinnen op een functionele en gelijkwaardige manier te huisvesten.
Moderne hoogbouw is een compleet ander verhaal. Tegenwoordig zie je in één gebouw een enorme variatie: van compacte studio's voor starters van soms maar 43 m² tot riante penthouses met meerdere verdiepingen. Die diversiteit is een direct antwoord op de veranderende samenstelling van onze huishoudens.
Deze ontwikkeling is cruciaal voor bijvoorbeeld taxateurs. Je kunt niet meer uitgaan van een standaardoppervlakte voor een heel complex. Elke unit vraagt om een eigen, individuele benadering, waarbij het bouwjaar en de specifieke plattegrond de doorslag geven.
Van rijtjeshuis tot villa: de impact van woningtype
Het is een open deur, maar het type woning is natuurlijk een van de meest bepalende factoren voor de oppervlakte. De verschillen zijn gigantisch, en het correct segmenteren is van fundamenteel belang voor iedereen die met vastgoed werkt.
- Appartementen: Variëren enorm. Van krappe studio’s rond de 50 m² in het centrum tot ruime appartementen van 100 m² of meer in rustigere wijken.
- Rijtjeshuizen: Misschien wel het meest ‘typisch Nederlandse’ huis. De oppervlakte schommelt vaak rond de 120 m².
- Twee-onder-een-kapwoningen: Bieden al een stuk meer leefruimte, meestal tussen de 130 m² en 160 m², vaak met een garage en een groter perceel.
- Vrijstaande villa's: Dit is de top van de markt qua oppervlakte. Gemiddelden lopen op tot ver boven de 200 m², met uitschieters naar 280 m² of zelfs meer.
Voor professionals die dagelijks afhankelijk zijn van precieze data, is de combinatie van locatie, bouwjaar en woningtype een complexe maar onmisbare puzzel. Dit is exact waar de Woningwaarde+ API van Altum AI het verschil maakt: die integreert al deze datapunten en levert een hypernauwkeurig beeld, essentieel voor een moderne, datagedreven aanpak.
Vergelijking woonoppervlakte per woningtype en locatie
Om de verschillen tastbaar te maken, toont de onderstaande tabel de gemiddelde woonoppervlakte voor diverse woningtypes, uitgesplitst naar locatie binnen of buiten de G4-steden en voor woningen met een waarde boven een miljoen euro.
| Woningtype | Gemiddelde Oppervlakte in G4 (m²) | Gemiddelde Oppervlakte buiten G4 (m²) | Gemiddelde Oppervlakte > €1M (m²) |
|---|---|---|---|
| Appartement | 75 | 84 | 150 |
| Rijtjeshuis | 110 | 125 | 180 |
| Twee-onder-een-kap | 125 | 145 | 220 |
| Vrijstaande woning | 150 | 180 | 280 |
Deze cijfers laten duidelijk zien hoe de variabelen elkaar versterken. Een vrijstaande woning buiten de Randstad is gemiddeld al flink ruimer, maar in het topsegment van de markt worden de verschillen pas echt significant.
Deze segmentatie is de basis voor een nauwkeurige waardebepaling. Een makelaar gebruikt deze data om een vraagprijs vast te stellen, terwijl een verzekeraar hiermee de premie voor een opstalverzekering berekent. Het correct identificeren van het woningtype is dan ook een fundamentele stap. Lees meer over het belang van deze classificatie in ons artikel over hoe je het woningtype kunt opvragen. En als je overweegt te verhuizen naar een ander type woning, kan deze praktische gids voor het huren van een vrachtwagen voor je verhuizing je helpen met de logistiek.
Hoe woonoppervlakte de woningwaarde en het risico bepaalt
Een groter huis is meer waard. Dat klinkt logisch, toch? Maar in de financiële wereld is de connectie tussen de gemiddelde oppervlakte van een woning en haar waarde een stuk ingewikkelder. Het aantal vierkante meters is namelijk niet alleen een maat voor de ruimte, maar ook een cruciale variabele die de WOZ-waarde, de verkoopprijs en uiteindelijk het risicoprofiel van een hypotheek of verzekering bepaalt.
Voor iedere professional in de vastgoedsector – of je nu bankier, verzekeraar of makelaar bent – is een correcte inschatting van de woonoppervlakte de absolute basis voor een solide analyse. Het is het ankerpunt waarop je waarderingen en risicomodellen bouwt.
De rol van oppervlakte in hypotheekverstrekking
Voor banken en andere hypotheekverstrekkers is de woonoppervlakte een van de zwaarst wegende kenmerken bij het beoordelen van een financieringsaanvraag. Het getal vormt de basis voor de taxatiewaarde, en die waarde bepaalt weer hoeveel een klant maximaal kan lenen.
De oppervlakte is een directe input voor de berekening van de Loan-to-Value (LTV) ratio. Simpel gezegd vergelijkt deze ratio de hoogte van de lening met de getaxeerde waarde van het huis. Zit je ernaast met de woonoppervlakte, dan klopt de taxatie niet en pakt de LTV te hoog of te laag uit. Dat is een flink kredietrisico voor de geldverstrekker.
Een afwijking van slechts 5% in de geregistreerde woonoppervlakte kan al leiden tot tienduizenden euro’s verschil in de getaxeerde waarde. Dit heeft directe gevolgen voor de LTV-ratio en het risicoprofiel van de lening.
Het correct vaststellen van de oppervlakte is dus veel meer dan een administratieve formaliteit; het is een essentieel onderdeel van risicobeheer. Het helpt hypotheekverstrekkers hun portefeuille te beschermen en te voldoen aan de strenge eisen van toezichthouders. Wil je hier dieper induiken? Lees dan ons uitgebreide artikel over hoe je de waarde van woningen bepaalt.
Oppervlakte als basis voor verzekeringspremies
Ook voor verzekeraars is het aantal vierkante meters een onmisbare factor. De omvang van een woning is namelijk direct gekoppeld aan de herbouwwaarde: wat het kost om een identiek huis op dezelfde plek opnieuw te bouwen na bijvoorbeeld een brand. Een grotere woning kost logischerwijs meer materiaal en manuren, wat leidt tot een hogere herbouwwaarde.
Verzekeraars gebruiken deze data om de premie voor een opstalverzekering vast te stellen. Een nauwkeurige inschatting van de oppervlakte leidt tot:
- Een correcte premie: De klant betaalt een eerlijk bedrag dat past bij het daadwerkelijke risico.
- Voorkomen van onderverzekering: Bij schade komt de klant niet voor nare financiële verrassingen te staan.
- Efficiënt risicomanagement: De verzekeraar heeft een accuraat beeld van de totale waarde van zijn portefeuille.
Zonder betrouwbare data over de woonoppervlakte lopen zowel de verzekeraar als de klant onnodige financiële risico's.
Case study: Procesversnelling door accurate data
De impact van precieze, actuele data is enorm. Een geanonimiseerd voorbeeld uit de praktijk maakt dit duidelijk. Een grote Nederlandse bank, laten we hem ‘Bank X’ noemen, worstelde met de trage doorlooptijd van het hypotheekacceptatieproces. Het handmatig controleren van woningkenmerken, waaronder de exacte woonoppervlakte, was een groot knelpunt.
Door de datasets van Altum AI via een API te integreren, automatiseerde Bank X dit hele verificatieproces. De API leverde direct gevalideerde data over de woonoppervlakte, het bouwjaar en de perceelgrootte.
Het resultaat was indrukwekkend. Bank X wist haar taxatie- en acceptatieproces met maar liefst 20% te versnellen. Dit zorgde niet alleen voor een flinke kostenbesparing, maar ook voor een veel betere klantervaring. Deze case laat zien hoe directe toegang tot accurate data over de gemiddelde oppervlakte van een woning en andere specifieke kenmerken een directe financiële impact heeft. Het stelt organisaties in staat om sneller en beter onderbouwde beslissingen te nemen in een markt waar iedere dag telt.
Zet data over woonoppervlakte direct in voor uw bedrijf
Theoretische kennis over de gemiddelde oppervlakte woning is interessant, maar de échte winst zit in de praktijk. Hoe vertaal je datapunten naar concrete acties die processen verbeteren, risico’s verkleinen en de klantervaring een boost geven? De sleutel ligt in directe, geautomatiseerde toegang tot betrouwbare objectkenmerken.
Voor professionals in de vastgoed- en financiële sector is data al lang geen bijzaak meer; het is de motor achter elke slimme beslissing. Het stelt je in staat om te handelen op basis van feiten in plaats van aannames. Dit leidt tot efficiëntere en nauwkeurigere resultaten, of het nu gaat om taxaties, portefeuille-analyses of zelfs stedelijke planning.
Van ruwe data naar concrete inzichten
De kracht van moderne data-oplossingen is dat ze complexe informatie direct bruikbaar maken. Een ontwikkelaar van hypotheeksoftware kan bijvoorbeeld met één simpele API-call een compleet profiel van een woning opvragen. Dat versnelt niet alleen het ontwikkelproces, maar verrijkt de applicatie ook meteen met cruciale data.
Stel, je wilt voor een specifiek adres de woonoppervlakte, het bouwjaar en het energielabel ophalen. Een API-query zou er dan zo uit kunnen zien:
{
  "endpoint": "woningkenmerken",
  "adres": {
    "straat": "Voorbeeldstraat",
    "huisnummer": "10",
    "postcode": "1234AB",
    "plaats": "Amsterdam"
  }
}
Het resultaat is een gestructureerd antwoord met de gevraagde data, klaar om te integreren in jouw systemen. Dit maakt een einde aan handmatig zoekwerk en minimaliseert de kans op fouten. Wil je meer weten over hoe je verschillende datapunten kunt inzetten? Lees dan ons artikel over hoe woningdata de sleutel is tot slimme vastgoedbeslissingen.
Een datagedreven aanpak voor makelaars
Voor een makelaar is het essentieel om een verkoopadvies te baseren op een solide, datagedreven fundament. Een stappenplan ziet er dan bijvoorbeeld zo uit:
- Objectanalyse: Vraag via een API de kerngegevens van de woning op: exacte woonoppervlakte, perceelgrootte, bouwjaar en energielabel.
- Buurtcontext toevoegen: Verrijk deze data met buurtvariabelen. Denk aan de gemiddelde WOZ-waarde, demografische samenstelling en de aanwezigheid van voorzieningen zoals scholen en winkels.
- Vergelijkbare objecten analyseren: Zoek recent verkochte, vergelijkbare woningen in de directe omgeving. Analyseer hun oppervlakte, staat van onderhoud en de uiteindelijke transactieprijs.
- Prijsstrategie bepalen: Combineer de object-, buurt- en transactiedata om tot een realistische en goed onderbouwde vraagprijs te komen.
Door deze gestructureerde aanpak kan een makelaar zijn advies met harde cijfers onderbouwen. Dat vergroot het vertrouwen van de verkoper aanzienlijk en zorgt ervoor dat processen AVG-compliant blijven.
Use case voor gemeenten en stadsplanning
Gemeenten staan voor de uitdaging om nieuwbouw te realiseren die naadloos aansluit op de demografische behoeften van de stad. Data over de huidige woningvoorraad per wijk is hierbij onmisbaar.
Een gemeente kan data over de gemiddelde woninggrootte per wijk combineren met demografische trends. Ziet men bijvoorbeeld een toename van eenpersoonshuishoudens in een wijk met voornamelijk grote eengezinswoningen? Dan is dit een sterk signaal om bij nieuwbouw in te zetten op compactere appartementen voor starters en senioren.
Deze datagedreven aanpak zorgt ervoor dat publieke investeringen beter renderen en de leefbaarheid van wijken wordt verhoogd. Het stelt beleidsmakers in staat om proactief te sturen op een woningmarkt die in balans is. Om data over woonoppervlakte effectief in te zetten voor uw bedrijf, kunnen diverse website analyse tools helpen bij het optimaliseren van uw online strategieën en de presentatie van deze data.
De toekomst van woonoppervlakte data en duurzaamheid
De rol van woonoppervlakte is aan het verschuiven. Het is niet langer alleen een getal dat de grootte van een huis aangeeft, maar een cruciale variabele die een direct lijntje heeft met de duurzaamheid en het energieverbruik van een pand. Voor professionals in de vastgoedsector wordt het steeds belangrijker om deze connectie te doorgronden, want de vraag naar duurzaam financieren en adviseren groeit hard. De gemiddelde oppervlakte woning vertelt namelijk ook een verhaal over het potentieel voor verduurzaming.
Deze verandering wordt aangejaagd door strengere regels, een groeiend klimaatbewustzijn en de keiharde financiële impact van energiekosten op de maandlasten. De oppervlakte is hierin een logisch startpunt: het bepaalt immers de omvang van de gebouwschil, het dakoppervlak en het volume dat je moet verwarmen.
Van vierkante meters naar verduurzamingspotentieel
De woonoppervlakte is een onmisbare factor in elk serieus verduurzamingsadvies. Een grotere woning slurpt vaak meer energie, maar tegelijkertijd biedt diezelfde ruimte ook meer kansen om te verduurzamen. De link tussen oppervlakte en duurzaamheid zie je op meerdere vlakken terug:
- Dakoppervlak en zonnepanelen: Een groter dak, direct gelinkt aan de bebouwde oppervlakte, betekent meer plek voor zonnepanelen. Dit vergroot het potentieel voor eigen energieopwekking aanzienlijk.
- Woonvolume en stookkosten: Een groter huis verwarmen kost meer energie. Logisch. Inzicht in de exacte oppervlakte en inhoud is dus essentieel om de impact van isolatiemaatregelen goed door te rekenen.
- Energielabel en waarde: Het energielabel is steeds vaker een doorslaggevende factor voor de woningwaarde. En de oppervlakte is een van de kernvariabelen die de uitkomst van zo'n labelberekening beïnvloedt.
Voor hypotheekadviseurs en banken is het cruciaal om deze factoren mee te wegen. Een huis met een groot, gunstig gelegen dakoppervlak heeft bijvoorbeeld een hoger verduurzamingspotentieel. Dat kan de waarde op lange termijn verhogen en de risico's voor de geldverstrekker verkleinen.
Gepersonaliseerd advies met AI-gedreven analyses
Al deze datapunten handmatig combineren is een tijdrovende en complexe puzzel. Precies hier maken de verduurzamingsanalyses van Altum AI het verschil. Onze modellen combineren de exacte woonoppervlakte, het dakoppervlak, de oriëntatie van het dak en het bouwjaar tot een compleet en gepersonaliseerd verduurzamingsadvies.
Dankzij AI-gedreven analyses kunnen financiële instellingen hun klanten proactief informeren over de meest rendabele verduurzamingsopties. Dit versterkt niet alleen de klantrelatie, maar helpt ook te voldoen aan de toenemende eisen rondom duurzame financiering.
Dit stelt organisaties in staat om huiseigenaren te helpen met concreet, datagedreven advies. Denk aan een nauwkeurige schatting van de opbrengst van zonnepanelen, de terugverdientijd van isolatie of de impact van een warmtepomp op het energielabel. Deze inzichten zijn goud waard voor banken en adviseurs die hun klanten willen ondersteunen bij het financieren van verduurzamingsmaatregelen.
Conclusie: Zet data over woonoppervlakte om in waarde
De gemiddelde oppervlakte woning is meer dan een getal; het is een startpunt voor diepgaande analyses die cruciaal zijn voor elke professional in de vastgoed- en financiële sector. We hebben gezien dat dit gemiddelde sterk varieert per regio, woningtype en bouwjaar, en hoe deze data de basis vormt voor nauwkeurige waardebepalingen, risicobeheer en zelfs duurzaamheidsadviezen.
Stop met gissen en begin met weten. Optimaliseer je processen met data waarop je kunt bouwen. Ontdek zelf de kracht van de API's van Altum AI en krijg direct toegang tot meer dan 250 woning- en buurtvariabelen. Probeer onze API demo en ervaar hoe je betere, snellere en datagedreven beslissingen neemt. Maak vandaag nog je gratis demo account aan op https://altum.ai.
Bronnen
- Centraal Bureau voor de Statistiek (CBS). (2018). Woonoppervlakte in Nederland. Geraadpleegd van https://www.cbs.nl/nl-nl/achtergrond/2018/22/woonoppervlakte-in-nederland
- Centraal Bureau voor de Statistiek (CBS). (2025). Tijdlijn woningvoorraad. Geraadpleegd van https://www.cbs.nl/nl-nl/longread/diversen/2025/tijdlijn-woningvoorraad?onepage=true