
Nu de Nederlandse woningmarkt in 2024 tekenen van herstel vertoont en de gemiddelde huizenprijzen weer stijgen, is een nauwkeurige waardebepaling crucialer dan ooit. Het is het proces om de economische waarde van je woning op een specifiek moment vast te pinnen; een getal dat de basis vormt voor zo'n beetje elke belangrijke beslissing rondom je huis, of je nu wilt verkopen, een hypotheek nodig hebt, of je verzekering wilt regelen.
Waarom een accurate waardebepaling goud waard is
De Nederlandse huizenmarkt is altijd in beweging. Een kleine misrekening kan je zomaar duizenden euro's kosten – of opleveren. Daarom is een nauwkeurige waardebepaling onmisbaar, niet alleen voor huiseigenaren, maar ook voor professionals zoals makelaars en hypotheekadviseurs. Het geeft je het vertrouwen dat je nodig hebt om de juiste financiële stappen te zetten.
Maar wat bepaalt die waarde dan? Het is een complexe mix van factoren. Denk verder dan alleen de vierkante meters en het aantal slaapkamers. Zaken als economische trends, ontwikkelingen in de buurt en de unieke eigenschappen van het huis zelf spelen allemaal een cruciale rol.
De impact van marktontwikkelingen
De markt is een beest op zich. De gemiddelde huizenprijzen in Nederland stijgen al jaren, maar de verschillen per regio zijn enorm. Onlangs lag de gemiddelde huizenprijs in Nederland op € 474.543, een stijging van 2,3 procent ten opzichte van het vorige kwartaal. En de verwachting is dat dit verder zal stijgen. Meer hierover lees je in dit artikel over de verwachting van de huizenprijzen. Deze cijfers maken duidelijk waarom je altijd met actuele, datagedreven inzichten moet werken.
Een woningwaarde is een momentopname. Zonder actuele data en een blik op de toekomst, neem je beslissingen op basis van verouderde informatie. Dat kan je flink wat geld kosten.
Het fundament voor al je financiële beslissingen
Een correcte waardebepaling is het startpunt voor een hele reeks cruciale momenten. Zonder een betrouwbaar getal vaar je blind. Denk bijvoorbeeld aan:
- Verkoopstrategie: Hoe bepaal je een realistische, maar scherpe vraagprijs?
- Aankoopbeslissing: Hoe weet je zeker dat je niet te veel betaalt voor je droomhuis?
- Hypotheekaanvraag: De bank heeft een gevalideerde waarde nodig om te bepalen hoeveel je kunt lenen.
- Verzekeringspolissen: De herbouwwaarde is essentieel voor een goede opstalverzekering.
- Fiscale verplichtingen: De WOZ-waarde heeft direct invloed op gemeentelijke en landelijke belastingen.
Voor professionals in de vastgoedsector is toegang tot accurate, realtime data al helemaal onmisbaar. Makelaars adviseren er hun klanten mee, en hypotheekverstrekkers beheren er hun risico's mee. Data-oplossingen, zoals de API’s van Altum AI, verrijken de traditionele methoden met diepgaande inzichten. Ze voegen variabelen toe over buurtontwikkelingen, duurzaamheidspotentieel en historische transacties. Het resultaat? Een snellere, betrouwbaardere en slimmere dienstverlening.
Dit artikel loodst je door de verschillende waarderingsmethoden en de data die erachter schuilgaat.
De verschillende methoden voor een waardebepaling
De waarde van een huis bepalen is allesbehalve nattevingerwerk. Afhankelijk van je doel – of je nu wilt verkopen, een hypotheek nodig hebt of gewoon nieuwsgierig bent – zijn er verschillende manieren om die waarde vast te stellen. De aanpak varieert van een diepgaande inspectie ter plekke tot een razendsnelle berekening door een slim algoritme.
Het is cruciaal om de juiste methode te kiezen, want zowel de uitkomst als de juridische geldigheid van de waardebepaling kunnen enorm verschillen. Laten we eens dieper in de drie bekendste smaken duiken: de officiële taxatie, de vergelijkende marktanalyse (CMA) van een makelaar en de geautomatiseerde waardebepaling (AVM).
Welke methode je nodig hebt, hangt direct af van je doel. De onderstaande flowchart laat precies zien welke route je bewandelt in de meest voorkomende situaties.
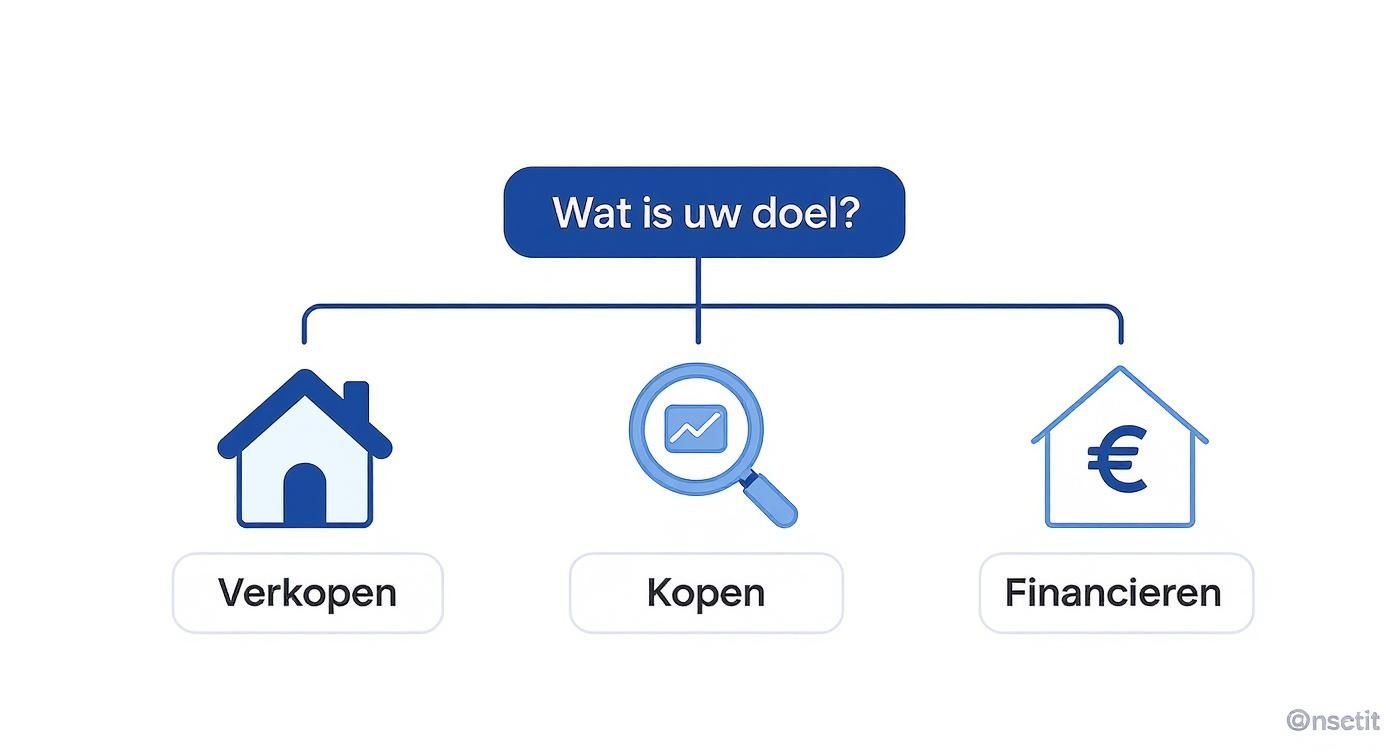
Zoals je ziet, leidt elk doel – verkopen, kopen of financieren – naar een specifieke waarderingsmethode.
De officiële taxatie: een juridische noodzaak
Als je een hypotheek aanvraagt of oversluit, ontkom je er niet aan: een officiële taxatie is dan vrijwel altijd verplicht. Dit is de meest formele en juridisch bindende methode die er is. Een gecertificeerde, onafhankelijke taxateur komt langs, inspecteert de woning van top tot teen en stelt een uitgebreid, gevalideerd taxatierapport op.
Dit rapport wordt door alle banken en geldverstrekkers geaccepteerd. De taxateur kijkt naar van alles en nog wat:
- Bouwkundige staat: Hoe zit het met de fundering, het dak, de gevels en de installaties?
- Locatie en omgeving: Wat zijn de voorzieningen in de buurt, hoe is de bereikbaarheid en wat zegt het bestemmingsplan?
- Juridische status: Rust er erfpacht op de grond en zijn er andere beperkingen?
- Energieprestatie: Wat is het energielabel en welke impact hebben duurzame aanpassingen?
Het nadeel? Een officiële taxatie kost tijd en geld, vaak een paar honderd euro. Maar daar krijg je wel de hoogste mate van zekerheid voor terug, onmisbaar voor financiële transacties.
De vergelijkende marktanalyse: het kompas van de makelaar
Een Vergelijkende Marktanalyse (CMA), vaak aangeboden als een 'gratis waardebepaling', is dé tool van een makelaar om een scherpe, realistische vraagprijs neer te zetten. In tegenstelling tot een officiële taxatie is een CMA niet juridisch bindend. Je kunt hem dus niet gebruiken voor je hypotheekaanvraag.
Wat doet de makelaar precies? Hij legt jouw huis naast recent verkochte, vergelijkbare woningen in de buurt. Daarbij let hij op verschillen in grootte, onderhoud, bouwjaar en unieke pluspunten. Het resultaat is een goed onderbouwde schatting van wat je huis op dit moment in de markt waard is – puur bedoeld als strategisch advies voor de verkoop.
Een CMA is een commercieel instrument om een verkoopstrategie uit te stippelen. Een taxatie is een objectief, juridisch document om een officiële waarde vast te stellen voor bijvoorbeeld de bank.
Automated Valuation Models (AVM): de kracht van data
Automated Valuation Models (AVM's) zijn de snelste en meest moderne manier om een waardebepaling van een huis te krijgen. Deze slimme modellen, zoals de Woningwaarde API van Altum AI, gebruiken complexe algoritmes en machine learning om de waarde van een woning te berekenen op basis van enorme bakken met data.
Een AVM analyseert honderden variabelen tegelijk, waaronder:
- Kadastrale gegevens en de volledige transactiehistorie.
- Woningkenmerken zoals oppervlakte, bouwjaar en woningtype.
- Buurtgegevens zoals demografie, voorzieningen en veiligheid.
- Actuele markttrends en prijsontwikkelingen.
De grote kracht van een AVM zit in de snelheid en de schaalbaarheid. Binnen een paar seconden rolt er een waardeschatting uit, wat het een perfect instrument maakt voor professionals. Banken gebruiken het voor portfolio-analyses, makelaars voor een eerste snelle check en verzekeraars voor risicobeoordelingen. Hoewel de nauwkeurigheid steeds beter wordt, vervangt een AVM (nog) niet de fysieke taxatie voor een hypotheek. Maar als tool voor datagedreven beslissingen is het inmiddels onmisbaar.
Zeven factoren die de waarde van uw huis bepalen
De uiteindelijke waardebepaling van een huis is altijd een optelsom. Sommige onderdelen liggen voor de hand, zoals het aantal vierkante meters. Andere factoren zijn een stuk subtieler, maar net zo belangrijk voor de eindstreep. Zowel vastgoedprofessionals als slimme datamodellen, zoals die van Altum AI, pluizen al deze variabelen uit om tot een realistische schatting te komen.
Hieronder ontleden we de zeven belangrijkste bouwstenen die samen de waarde van een woning vormen.
Als u deze factoren begrijpt, geeft dat een enorme voorsprong. Of u nu een verkoopstrategie uitstippelt, een bod overweegt of gewoon wilt weten wat uw vastgoed waard is, elk element telt mee in het complete financiële plaatje.
1. De locatie, locatie, locatie
Het is een cliché met een reden: "locatie, locatie, locatie" is en blijft de absolute nummer één. De straat, de wijk en de stad hebben een gigantische impact. Precies hetzelfde huis in hartje Amsterdam is nu eenmaal veel meer waard dan in een krimpregio.
Maar locatie is veel meer dan alleen een postcode. Denk ook aan:
- Voorzieningen: Hoe dichtbij zijn scholen, supermarkten, parken en het openbaar vervoer?
- Bereikbaarheid: Ben je snel op de snelweg of in het centrum?
- Toekomstplannen: Wat zijn de plannen van de gemeente met de buurt? Komt er een nieuw park of juist een drukke weg?
Moderne data-analyse kijkt nog dieper. Het analyseert demografische gegevens of de gemiddelde verkooptijd in een buurt om de potentie van een locatie echt te doorgronden.
2. Oppervlakte en indeling
Het woonoppervlak in vierkante meters (m²) is een van de meest directe waardebepalers. Logisch, want meer ruimte betekent vaak een hogere waarde. Toch is de indeling minstens zo belangrijk. Een slim ingedeeld huis van 90 m² kan in de praktijk veel waardevoller zijn dan een onlogisch ingedeelde woning van 100 m².
Ook de perceelgrootte telt mee, zeker bij vrijstaande huizen of woningen met een flinke tuin. De balans tussen binnen- en buitenruimte is een cruciale factor.
3. De staat van onderhoud
Een huis dat tot in de puntjes is verzorgd, straalt vertrouwen uit. Dit vertaalt zich direct naar een hogere waarde. Potentiële kopers betalen graag meer voor een woning waar ze zo in kunnen, zonder bang te hoeven zijn voor onverwachte reparaties.
Een strak geschilderde gevel, een modern dak en goed werkende installaties zijn niet alleen mooi, maar ook een teken voor een koper dat de investering minder risico’s met zich meebrengt.
Loop uw huis dus regelmatig na, van de fundering tot het dak. Kleine reparaties direct aanpakken voorkomt grotere problemen en dus waardevermindering op de lange termijn.
4. Energieprestatie en duurzaamheid
In een paar jaar tijd is het energielabel een van de zwaarst wegende factoren geworden. Een woning met energielabel A of B verkoopt niet alleen sneller, maar levert gemiddeld ook duizenden euro's meer op dan een vergelijkbaar huis met een slecht F- of G-label.
De reden is simpel: een goed label betekent een lagere energierekening. Dat voelen kopers direct in hun portemonnee. Investeringen in zonnepanelen, isolatie of een warmtepomp betalen zich daarom vaak dubbel en dwars terug in de uiteindelijke woningwaarde.
5. Bouwjaar en bouwstijl
Het bouwjaar zegt veel over een huis. Het geeft een indicatie van de gebruikte bouwstijl, de materialen en het te verwachten onderhoud. Een sfeervolle jaren '30 woning heeft een heel andere aantrekkingskracht (en prijskaartje) dan een strakke nieuwbouwwoning uit 2022.
Elke periode heeft zijn charmes en zijn nadelen. Een ouder huis barst van het karakter, maar kan hogere onderhoudskosten hebben. Nieuwbouw is doorgaans energiezuinig en onderhoudsarm, maar mist soms die unieke sfeer.
6. Het afwerkingsniveau
De kwaliteit van de keuken, de badkamer en de vloeren bepaalt voor een groot deel de eerste indruk – en de waarde. Een luxe keuken met A-merk inbouwapparatuur of een pas gerenoveerde badkamer met moderne tegels kan de waarde flink opstuwen.
Hierbij gaat het niet zozeer om een specifieke smaak, maar vooral om de kwaliteit en duurzaamheid. Een neutrale, hoogwaardige afwerking spreekt de grootste groep kopers aan en levert meestal het beste rendement op.
7. De unieke extra's
Tot slot zijn er die speciale kenmerken die een woning echt onderscheiden. Dit zijn de kersen op de taart die een huis onweerstaanbaar kunnen maken. Denk bijvoorbeeld aan:
- Een zonnige tuin op het zuiden.
- Een dakterras met een spectaculair uitzicht.
- Een eigen garage of parkeerplaats in een drukke stad.
- Authentieke details, zoals glas-in-loodramen of een werkende open haard.
Dit soort extra’s kunnen voor een koper de doorslag geven en rechtvaardigen een hogere vraagprijs. Ze zijn immers niet makkelijk te vinden en verhogen het woongenot enorm.
Marktwaarde, WOZ-waarde en herbouwwaarde: wat is nu het verschil?
Bij een waardebepaling van een huis vliegen de termen je soms om de oren. Marktwaarde, WOZ-waarde, herbouwwaarde… Het klinkt allemaal als hetzelfde, maar ze betekenen iets totaal anders en hebben elk hun eigen doel. Het door elkaar halen van deze begrippen kan je duur komen te staan, bijvoorbeeld door verkeerde financiële keuzes, een te hoge belastingaanslag of een huis dat onderverzekerd is.
Het is dus cruciaal om te weten welk getal in welke situatie de hoofdrol speelt. Een bank kijkt naar de marktwaarde voor je hypotheek. De gemeente gebruikt de WOZ-waarde voor je belastingen. En je verzekeraar heeft de herbouwwaarde nodig voor de opstalverzekering. Laten we ze eens helder naast elkaar zetten.
Marktwaarde: de prijs op de openbare markt
De marktwaarde is de meest bekende van de drie. Simpel gezegd is dit het geschatte bedrag waarvoor een woning onder normale omstandigheden verkocht zou kunnen worden. Het is de prijs die een koper en verkoper op een open, vrije markt overeen zouden komen. Dit is de waarde die een taxateur vaststelt voor een hypotheekaanvraag of die een makelaar inschat om de vraagprijs te bepalen.
Deze waarde wordt beïnvloed door alles wat een huis aantrekkelijk maakt: de locatie, de staat van onderhoud, het energielabel en natuurlijk de huidige vraag en aanbod. Het is een dynamisch getal dat met de markt meebeweegt en dus morgen anders kan zijn dan vandaag.
De marktwaarde reflecteert wat een koper bereid is te betalen. Het is de commerciële, actuele waarde van de woning, inclusief de grond en de omgeving.
WOZ-waarde: de basis voor je belastingen
De WOZ-waarde (Waardering Onroerende Zaken) is een taxatie die je gemeente uitvoert. Dit getal vormt de basis voor allerlei heffingen, zoals de onroerendezaakbelasting (OZB), het eigenwoningforfait voor de inkomstenbelasting en de waterschapsbelasting. Een belangrijk detail: de WOZ-waarde loopt altijd een jaar achter. De waarde voor 2025 is bijvoorbeeld gebaseerd op de marktwaarde op de peildatum 1 januari 2024.
WOZ-waarden hebben een flinke impact op de waardering van huizen in Nederland. Recent werd een landelijke stijging van de WOZ-woningwaarde verwacht van gemiddeld 9,5% tot 11,5%. Zo'n forse toename voel je direct in je portemonnee via de gemeentelijke belastingen. Meer achtergrondinformatie vind je bij de Waarderingskamer via de marktontwikkeling en WOZ-cijfers.
Herbouwwaarde: de zekerheid voor je verzekering
En dan is er nog de herbouwwaarde. Dit is het bedrag dat nodig is om je huis op exact dezelfde plek en op dezelfde manier opnieuw op te bouwen als het volledig verloren gaat, bijvoorbeeld door een brand. Deze waarde is de hoeksteen van je opstalverzekering.
De herbouwwaarde heeft niets te maken met de waarde van de grond of hoe populair je buurt is. Het gaat puur om de kosten van stenen, arbeid en materialen. Een correcte herbouwwaarde voorkomt dat je onderverzekerd bent en na een ramp met een enorme financiële kater achterblijft. Professionals gebruiken hiervoor geavanceerde data, zoals te zien is bij onze Herbouwwaarde API.
De belangrijkste verschillen in een notendop:
- Marktwaarde: Prijs bij verkoop op de vrije markt (inclusief grond en locatie).
- WOZ-waarde: Fiscale waarde voor gemeentelijke belastingen (gebaseerd op marktwaarde van vorig jaar).
- Herbouwwaarde: Kosten voor het opnieuw bouwen van de woning (exclusief grond).
Door deze drie waardes goed uit elkaar te houden, kun je beter onderbouwde beslissingen nemen, of je nu je huis wilt verkopen, financieren of beschermen.
Actionable tips voor een datagedreven woningwaarde
Oké, de theorie over woningwaardering is helder. Maar hoe pak je dat nu slim aan in de praktijk? Of je nu huiseigenaar bent of vastgoedprofessional, een gestructureerde aanpak maakt het verschil. Voor professionals is de slimme inzet van technologie de sleutel tot een voorsprong op de concurrentie.
Een stappenplan voor professionals
Voor makelaars, taxateurs en financieel adviseurs is tijd geld en nauwkeurigheid heilig. Het handmatig sprokkelen en analyseren van data is niet alleen een tijdrovende klus, maar ook gevoelig voor fouten. Data-API's, zoals die van Altum AI, bieden hier een directe oplossing door het waarderingsproces te automatiseren en enorm te verrijken.
Stap 1: Automatiseer dataverzameling
Integreer een data-API in uw workflow. Met één API-call krijgt u direct toegang tot miljoenen datapunten, waaronder:
- Historische transactiedata: Direct inzicht in alle koopsommen uit het Kadaster.
- Gedetailleerde buurtvariabelen: Analyseer demografische trends, het niveau van voorzieningen en de leefbaarheidsscore.
- Duurzaamheidspotentieel: Identificeer de impact van verduurzamingsmaatregelen op de woningwaarde, inclusief het actuele energielabel.
Stap 2: Analyseer en segmenteer
Gebruik de verkregen data om diepere analyses te maken. Segmenteer uw portfolio op basis van risicoprofielen, waardeontwikkeling of verduurzamingskansen. Dit stelt u in staat om proactief advies te geven en uw strategie te verfijnen. Zorg dat uw processen AVG-compliant zijn door enkel geanonimiseerde of noodzakelijke data te gebruiken.
Stap 3: Bied strategisch advies
Vertaal data naar concrete, actionable inzichten voor uw klanten. Laat zien hoe een investering in zonnepanelen de verkoopwaarde beïnvloedt of welke buurten de komende jaren het meest in waarde zullen stijgen.
Deze technologie stelt professionals in staat om sneller een veel beter onderbouwd advies te geven. De opkomst van dit soort methoden verandert het vak, zoals je kunt lezen in ons artikel over de toekomst van de digitale taxatie.
Praktijkvoorbeeld: Bank X versnelt hypotheekproces met 20%
Een middelgrote Nederlandse bank integreerde de Altum AI Woningwaarde API in hun hypotheekacceptatieproces. Voorheen duurde de initiële waardebepaling voor een aanvraag gemiddeld 30 minuten per dossier. Door de automatisering werd dit teruggebracht tot minder dan een minuut. Dit resulteerde in een totale tijdsbesparing van 20% in het front-office proces, waardoor adviseurs meer tijd konden besteden aan complexere dossiers en klantadvies, terwijl de data-accuratesse en compliance verbeterden.
Door datagedreven tools te omarmen, tillen professionals hun dienstverlening naar een hoger niveau en onderscheiden ze zich in een competitieve markt. De focus verschuift van data verzamelen naar strategisch interpreteren en de klant écht verder helpen.
De toekomst van woningwaardering: een samenspel van data en AI
De traditionele methoden voor een waardebepaling van een huis schuiven langzaam op voor een meer datagedreven aanpak. De toekomst van woningwaardering ligt niet in het vervangen van de mens, maar juist in de slimme combinatie van menselijke expertise met de rekenkracht van Artificiële Intelligentie (AI). Dit is geen verre toekomstmuziek; het is een realiteit die de vastgoedmarkt nu al vormgeeft.
Automated Valuation Models (AVM's) worden dankzij machine learning steeds slimmer. Waar ze vroeger vooral terugkeken naar historische data, kunnen moderne modellen nu ook voorspellende analyses draaien. Ze herkennen patronen in marktontwikkelingen, zien de impact van geplande bouwprojecten in een wijk en snappen zelfs de invloed van veranderende demografische factoren.
De kracht van hyperlokale data
Het succes van een AI-waardering valt of staat met de kwaliteit en diepgang van de data. Datasets, zoals die van Altum AI, geven professionals de mogelijkheid om verder te kijken dan de standaard woningkenmerken. Ze kunnen inzoomen op hyperlokale trends die voor het blote oog onzichtbaar blijven.
Wat betekent dat concreet?
- Duurzaamheid kwantificeren: Een model berekent niet alleen de huidige waarde, maar ook de potentiële waardesprong na het installeren van zonnepanelen of betere isolatie.
- Buurtpotentieel blootleggen: De AI analyseert ontwikkelingen in leefbaarheid, de komst van nieuwe voorzieningen en zelfs geluidsoverlast om de toekomstige aantrekkelijkheid van een locatie in te schatten.
- Marktdynamiek doorgronden: De technologie snapt de spanning op de markt. Toen recent nog driekwart van de woningen boven de vraagprijs wegging, past een slim model de waardering direct aan op die realiteit.
AI vervangt de taxateur of makelaar niet. Het is een krachtig instrument dat de expert voorziet van diepere, snellere en beter onderbouwde inzichten. Zo neem je superieure beslissingen.
Van data naar direct bruikbare inzichten
De ware kracht van AI zit ‘m niet in de technologie zelf, maar in hoe je die vertaalt naar praktische, bruikbare inzichten. Een AVM kan bijvoorbeeld direct laten zien welke vijf vergelijkbare panden recent zijn verkocht en de verschillen in waarde tot op detailniveau uitleggen. Hiermee kan een makelaar zijn advies veel beter onderbouwen. Voor wie meer wil weten over de algemene werking van dit soort technologie, is het interessant om te lezen wat ChatGPT precies inhoudt.
Door verschillende databronnen te combineren, zoals visuele informatie van foto's en tekstuele data uit omschrijvingen, worden de waarderingen nog betrouwbaarder. Dit zorgt voor een veel completer beeld, iets wat we verder toelichten in onze visie op de toekomst van automatische woningwaardering. De toekomst is een samenspel, waarin data de basis legt voor snellere, nauwkeurigere en transparantere beslissingen in de B2B-vastgoedmarkt.
Conclusie: Zet data aan het werk
Een nauwkeurige waardebepaling van een huis is de ruggengraat van elke vastgoedtransactie. Terwijl traditionele methoden hun waarde behouden, biedt de integratie van AI-gedreven data een ongekende kans voor vastgoedprofessionals. Het stelt u in staat sneller, efficiënter en met meer precisie te werken, waardoor u een strategische voorsprong krijgt in een dynamische markt.
De toekomst is niet alleen data, maar slimme, actionable data. Door technologie te omarmen, transformeert u uw dienstverlening van reactief naar proactief, met diepgaande inzichten in marktwaarde, duurzaamheid en buurtpotentieel.
Wilt u zelf de kracht van AI-gedreven data ervaren en uw processen rondom woningwaardering slimmer en sneller maken? Ontdek de mogelijkheden van Altum AI. Maak een gratis account aan op altum.ai en probeer onze API demo om direct toegang te krijgen tot de meest complete en actuele woningdata van Nederland.