
In een vastgoedmarkt waar marges onder druk staan, is het nauwkeurig rendement vastgoed berekenen geen luxe meer, maar een strategische noodzaak. Recente analyses tonen aan dat het mediaan nettorendement voor particuliere beleggers is gedaald van 8,4% naar slechts 4%. Dit benadrukt de kritieke noodzaak om verder te kijken dan oppervlakkige bruto berekeningen en elke investering te doorgronden met harde, actuele data. Een kleine misrekening kan het verschil betekenen tussen een renderend object en een financiële tegenvaller.
Waarom een nauwkeurige rendementsberekening cruciaal is
Wie blind vaart op de vraagprijs en de kale huurinkomsten, komt vroeg of laat bedrogen uit. Een oppervlakkige analyse geeft een vertekend beeld en kan leiden tot onverwachte kosten, een tegenvallende cashflow en een investering die simpelweg niet presteert. Een datagedreven aanpak, gevoed door AI-inzichten, transformeert deze onzekerheid naar een voorspelbaar en beheersbaar proces.
De Nederlandse vastgoedmarkt laat momenteel een voorzichtig herstel zien. De prognoses wijzen op een waardegroei van 2% voor woningen in het algemeen. Voor huurwoningen wordt zelfs een groei van 3% verwacht, een direct gevolg van de aanhoudende krapte. Meer over deze marktontwikkelingen lees je in de sectorprognoses van ABN AMRO. Deze cijfers tonen het potentieel, maar onderstrepen ook de noodzaak om verder te kijken dan de brutobedragen.
De verschillende smaken van rendement
Om het volledige financiële plaatje te zien, moet je de verschillende rendementsindicatoren kennen. Elke indicator vertelt een ander deel van het verhaal en is relevant in een andere fase van je beslissing.
- Bruto Aanvangsrendement (BAR): Een snelle, oppervlakkige check. Je deelt de jaarhuur door de totale investering. Handig voor een eerste schifting, meer niet.
- Netto Aanvangsrendement (NAR): Geeft al een veel eerlijker beeld. Hier neem je alle operationele kosten mee: onderhoud, VvE, verzekeringen, OZB, noem maar op.
- Capitalization Rate (Cap Rate): Deze vergelijkt de Net Operating Income (NOI) met de actuele marktwaarde. Ideaal om verschillende panden objectief met elkaar te vergelijken.
- Cash-on-Cash Rendement: Absoluut cruciaal als je met een hypotheek financiert. Het laat zien wat je netto overhoudt in verhouding tot je eigen ingelegde geld.
- Internal Rate of Return (IRR): De meest complete analyse. Deze methode houdt rekening met alle toekomstige kasstromen, inclusief de uiteindelijke verkoopopbrengst.
Een betrouwbare berekening begint bij betrouwbare data. Zonder accurate input voor variabelen als marktwaarde, WOZ-waarde en potentieel onderhoud, blijft elke rendementsformule een schatting.
Voor elk van deze berekeningen zijn precieze, actuele datapunten onmisbaar. Denk aan de actuele woningwaarde, de WOZ-waarde, kadastrale gegevens en zelfs buurtkenmerken die invloed hebben op het leegstandrisico. Dit is precies waar de API's van Altum AI de brug slaan; ze leveren de gevalideerde, actuele data die de basis vormen voor elke realistische en betrouwbare rendementsanalyse.
Overzicht van rendementsindicatoren in vastgoed
Een samenvatting van de belangrijkste rendementsformules, hun toepassing en de benodigde datapunten.
| Indicator | Formule | Beste voor | Benodigde Altum AI Data |
|---|---|---|---|
| Bruto Aanvangsrendement (BAR) | (Jaarlijkse bruto huur / Totale investering) * 100% | Snelle, eerste selectie van objecten | Actuele marktwaarde |
| Netto Aanvangsrendement (NAR) | (Jaarlijkse netto huur / Totale investering) * 100% | Een realistischer beeld van de operationele winstgevendheid | WOZ-waarde, onderhoudsindicatie, buurtdata |
| Capitalization Rate (Cap Rate) | (Net Operating Income / Actuele marktwaarde) * 100% | Objectief vergelijken van verschillende investeringspanden | Actuele marktwaarde, referentieobjecten |
| Cash-on-Cash Rendement | (Jaarlijkse cashflow vóór belasting / Eigen geïnvesteerd vermogen) * 100% | Evalueren van rendement op eigen vermogen bij financiering | Actuele marktwaarde (voor bepalen loan-to-value) |
| Internal Rate of Return (IRR) | Complexe berekening van de disconteringsvoet waarbij de netto contante waarde van alle kasstromen nul is | Een complete analyse over de gehele looptijd, inclusief verkoop | Voorspelde waardeontwikkeling, historische data |
Deze tabel helpt je om snel de juiste indicator voor jouw situatie te kiezen en te zien welke data je nodig hebt om tot een betrouwbare berekening te komen. Het is de eerste stap naar een datagedreven investeringsstrategie.
Hoe u het bruto en netto huurrendement van uw pand berekent
Elke serieuze vastgoedanalyse begint bij het rendement. Maar wat betekenen de termen 'bruto' en 'netto' nu echt? Ze lijken op elkaar, maar vertellen een compleet ander verhaal over hoe uw investering presteert. Het is cruciaal om dit verschil te snappen, anders baseert u uw beslissingen al snel op een te rooskleurig beeld.
Het bruto aanvangsrendement: een snelle eerste check
Het bruto aanvangsrendement (BAR) is de simpelste berekening die u kunt maken. Het is eigenlijk niet meer dan een snelle scan om te zien of een pand interessant genoeg is voor een diepere duik. U deelt simpelweg de totale jaarlijkse huur door uw volledige investering.
De formule is eenvoudig: (Jaarlijkse bruto huur / Totale investering) x 100% = BAR
Denk aan een appartement van €300.000, met €20.000 aan bijkomende kosten (zoals overdrachtsbelasting en notariskosten). Uw totale investering is dan €320.000. Als de jaarlijkse huur €18.000 is, komt u uit op: (€18.000 / €320.000) x 100% = 5,6% BAR.
Handig om panden snel met elkaar te vergelijken, maar daar houdt het ook op. Het is gevaarlijk om uw aankoopbeslissing enkel op de BAR te baseren. Waarom? Omdat dit getal alle operationele kosten negeert – de kosten die uw winst in de praktijk flink kunnen drukken.
De cruciale stap naar het netto huurrendement
Hier wordt het pas echt interessant. Het netto huurrendement (NAR), ook wel het netto aanvangsrendement, geeft een veel eerlijker beeld. Voor deze berekening trekt u eerst alle jaarlijkse kosten van uw bruto huurinkomsten af. Dit is het cijfer dat u vertelt wat u écht onderaan de streep overhoudt.
De formule wordt dan: ((Jaarlijkse bruto huur – Jaarlijkse kosten) / Totale investering) x 100% = NAR
De kwaliteit van uw netto rendementsberekening hangt volledig af van hoe compleet uw kostenplaatje is. Elke kostenpost die u vergeet, blaast uw verwachte rendement kunstmatig op.
Dit is geen theoretisch risico; het is de harde realiteit in de huidige markt. Het vertrouwen onder particuliere beleggers is niet voor niets gedaald: slechts 47% verwacht nog een voldoende rendement te behalen. Dat komt mede doordat het mediaan nettorendement zakte van 8,4% naar slechts 4%. Een woning die met €1.200 maandhuur op een waarde van €300.000 een bruto rendement van 4,8% lijkt te bieden, zakt na aftrek van kosten en belastingen al snel naar zo’n 3% netto. Het vastgoedonderzoek van Handelsbanken schetst hier een helder beeld van.
Welke kosten mag u absoluut niet vergeten?
Om een betrouwbaar netto rendement te berekenen, heeft u een gedetailleerde lijst met alle voorspelbare kosten nodig. Loop deze posten altijd na:
- VvE-bijdragen: Zeker bij appartementen een flinke en vaak stijgende kostenpost.
- Onderhoud en reparaties: De vuistregel van 1% van de woningwaarde per jaar is een startpunt, maar vaak te grof. De leeftijd en staat van het pand zijn veel belangrijker.
- Gemeentelijke en waterschapsbelastingen: Denk aan de onroerendezaakbelasting (OZB) en rioolheffing.
- Verzekeringen: Een opstalverzekering is een must, vaak aangevuld met een aansprakelijkheidsverzekering.
- Leegstand: Reken uzelf niet rijk. Een pand staat altijd wel een keer leeg tussen twee huurders in. Een conservatieve buffer van 3-5% van de jaarhuur is verstandig.
- Beheerkosten: Besteed u het beheer uit? Reken dan op een fee van zo'n 4-8% van de huur.
Het precies inschatten van deze kosten is de grootste uitdaging. En juist hier kunnen de datasets van Altum AI het verschil maken. In plaats van een algemene vuistregel voor onderhoud, kunt u op basis van het bouwjaar en specifieke objectkenmerken een veel scherpere prognose maken. Kloppen uw huurinkomsten wel? Valideer uw aannames met onze gids over huurprijzen per vierkante meter.
Praktijkvoorbeeld: Vastgoedbeheerder X
Een middelgrote vastgoedbeheerder die zijn aankoopproces wilde verbeteren, is een perfect voorbeeld. Zij werkten voorheen met gestandaardiseerde percentages voor onderhoud en leegstand over hun hele portefeuille.
Door de objectspecifieke data uit de Altum AI API te integreren, konden ze hun kostenprognoses per pand gaan verfijnen. Voor een monumentaal pand in een oud stadscentrum schroefden ze het onderhoudsbudget flink op. Tegelijkertijd stelden ze het leegstandsrisico voor een nieuwbouwappartement in een populaire wijk juist naar beneden bij.
Het resultaat was verbluffend: een verbetering van 15% in de nauwkeurigheid van hun kostenprognoses. Hierdoor konden ze slimmere aankoopbeslissingen nemen en panden links laten liggen die op papier rendabel leken, maar in de praktijk vol verborgen kosten zaten. Dit laat precies zien hoe data de brug slaat van een ruwe schatting naar een ijzersterke berekening.
Geavanceerde rendementsanalyses voor professionals
Voor de serieuze vastgoedprofessional zijn bruto- en nettoberekeningen slechts het begin. Wilt u écht grip krijgen op de prestaties van uw investeringen en panden objectief kunnen vergelijken, dan heeft u geavanceerdere methoden nodig. Deze analyses duiken dieper in de operationele efficiëntie, de impact van uw financiering en de prestaties over de hele levensduur van een pand.
Van netto huur naar Net Operating Income
De eerste stap naar een professionele analyse is het berekenen van de Net Operating Income (NOI). Dit klinkt misschien ingewikkeld, maar het lijkt sterk op de netto huur. Er is echter één cruciaal verschil: de NOI laat financieringskosten (zoals rente en aflossing) en inkomstenbelasting buiten beschouwing.
Waarom is dat belangrijk? Omdat de NOI puur de operationele winstgevendheid van het vastgoed zelf meet, los van hoe u als eigenaar de aankoop heeft gefinancierd.
De formule is dan ook helder: Jaarlijkse bruto huur – Alle operationele kosten (excl. rente, aflossing, belasting) = NOI.
Deze infographic laat de basisstroom zien: u begint met de bruto huur en trekt daar stapsgewijs de kosten van af om tot een netto resultaat te komen.
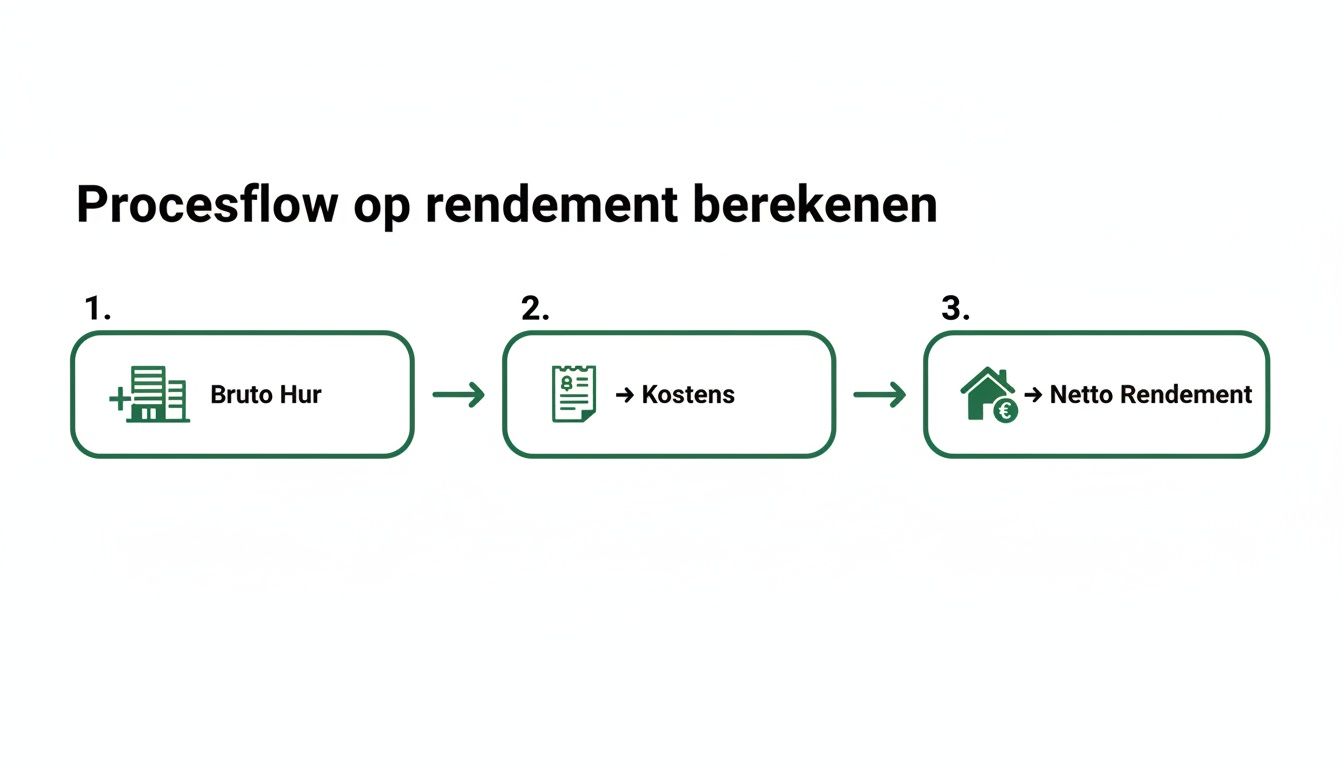
De NOI is de meest zuivere indicator voor hoe een pand operationeel presteert. Het is dan ook het fundament voor de volgende, cruciale stap in uw analyse.
Objecten vergelijken met de Capitalization Rate
De Capitalization Rate (Cap Rate) is misschien wel de meest gebruikte maatstaf in commercieel vastgoed. Het is een krachtig kengetal omdat het de NOI afzet tegen de actuele marktwaarde van het pand.
De berekening is simpel: (NOI / Actuele marktwaarde) x 100% = Cap Rate.
Stel, een pand genereert een NOI van €20.000 en heeft een marktwaarde van €400.000. De cap rate is dan 5%. Het mooie van dit percentage is dat u nu totaal verschillende panden—een appartement in Utrecht, een winkelruimte in Eindhoven—objectief met elkaar kunt vergelijken op hun rendementspotentieel.
Zie de Cap Rate als de hartslag van de vastgoedmarkt. Een lage cap rate duidt op een hoge prijs en een lager risico (of hoge verwachtingen van toekomstige groei). Een hoge cap rate wijst juist op een lagere prijs en een potentieel hoger risico.
Maar hoe weet u wat een 'normale' cap rate is voor dat ene object in die specifieke buurt? Hier komt marktkennis om de hoek kijken. De Kadaster Transactie API van Altum AI is hierbij een onmisbaar instrument. Door recente transacties van vergelijkbare objecten in de directe omgeving te analyseren, legt u een betrouwbare benchmark vast voor de lokale cap rate.
De impact van financiering meten met Cash-on-Cash rendement
Zodra u met een hypotheek werkt, wordt het Cash-on-Cash rendement de belangrijkste indicator voor uw persoonlijke situatie. Deze maatstaf rekent namelijk uit wat uw rendement is op het geld dat u daadwerkelijk zélf heeft ingelegd.
De formule hiervoor: (Jaarlijkse cashflow vóór belasting / Eigen geïnvesteerd vermogen) x 100% = Cash-on-Cash rendement.
Een voorbeeld: u koopt dat pand van €400.000. U brengt €100.000 eigen geld in en financiert de rest. Na aftrek van alle kosten én uw hypotheeklasten houdt u een jaarlijkse cashflow over van €9.000. Uw Cash-on-Cash rendement is dan (€9.000 / €100.000) x 100% = 9%. Dit cijfer laat perfect de kracht zien van het hefboomeffect van een financiering.
De complete analyse met Internal Rate of Return
Voor de meest complete evaluatie van een vastgoedinvestering gebruiken we de Internal Rate of Return (IRR). In tegenstelling tot de andere kengetallen, die een momentopname geven, kijkt de IRR naar de gehele bezitsperiode. Het neemt alle toekomstige kasstromen mee, inclusief de verwachte verkoopopbrengst aan het einde van de rit.
Technisch gezien is de IRR het disconteringspercentage waarbij de netto contante waarde van alle geldstromen precies nul is. De berekening is complex en vraagt meestal om software, maar het geeft antwoord op de ultieme vraag: "Wat is mijn gemiddelde jaarlijkse rendement over de gehele looptijd?"
Een realistische IRR-berekening valt of staat met de aanname over de toekomstige verkoopwaarde. Een wilde gok kan het resultaat volledig vertekenen. Juist hier biedt de Woningwaarde+ API van Altum AI cruciale ondersteuning. Deze API gebruikt voorspellende modellen, gevoed door miljoenen datapunten, om een projectie te maken van de waardeontwikkeling. Zo baseert u uw IRR-analyse op een datagedreven prognose in plaats van op onderbuikgevoel. Door deze data te integreren, ontwikkelt u een veel robuustere en betrouwbaardere langetermijnvisie op uw investering. Meer weten over de toepassing op portefeuilleniveau? Lees dan onze uitgebreide gids over portefeuille waardering van vastgoed.
Deze geavanceerde methoden geven een veel dieper en genuanceerder beeld van de financiële prestaties. Ze stellen u als professional in staat om risico's beter in te schatten, kansen nauwkeuriger te identificeren en uiteindelijk slimmere investeringsbeslissingen te nemen.
Belastingen en duurzaamheid: de verborgen kosten die uw rendement maken of breken
Wie stopt met rekenen na de operationele kosten, doet zichzelf tekort. Een realistische rendementsberekening kijkt verder. Twee factoren die vaak worden onderschat, maar een gigantische impact hebben op uw uiteindelijke winst, zijn belastingen en de onvermijdelijke kosten voor verduurzaming. Zonder deze mee te nemen, schetst u een veel te rooskleurig – en ronduit gevaarlijk – beeld van de financiële toekomst.
Zie deze variabelen niet als bijzaak, maar als een cruciaal onderdeel van de Total Cost of Ownership. Door ze vanaf dag één mee te wegen in uw analyse, verandert u potentiële financiële mijnenvelden in beheersbare, strategische onderdelen van uw investering.
De onvermijdelijke tik van Box 3
Voor particuliere vastgoedbeleggers in Nederland is de vermogensrendementsheffing in Box 3 een forse kostenpost die rechtstreeks aan uw netto rendement knaagt. De Belastingdienst kijkt namelijk niet naar uw werkelijke huurinkomsten. In plaats daarvan hanteren ze een forfaitair, ofwel fictief, rendement op uw vastgoedvermogen.
Dit systeem heeft directe gevolgen voor uw cashflow. De fiscus rekent met een fictief rendement van 6,04% op vastgoedbeleggingen (cijfer voor 2024). Over dit veronderstelde rendement betaalt u vervolgens 36% belasting. Eventuele schulden mag u in mindering brengen, maar wel tegen een veel lager fictief rendement van 2,47%. Dit is een harde realiteit die u niet kunt negeren.
Een rekenvoorbeeld maakt het pijnlijk duidelijk:
- Woningwaarde (WOZ): €350.000
- Hypotheekschuld: €200.000
- Forfaitair rendement bezit: €350.000 * 6,04% = €21.140
- Forfaitaire aftrek schuld: €200.000 * 2,47% = €4.940
- Belastbaar rendement: €21.140 – €4.940 = €16.200
- Te betalen belasting: €16.200 * 36% = €5.832
Die €5.832 is een keiharde, jaarlijkse kostenpost. Deze moet u van uw netto operationele inkomen aftrekken om uw werkelijke cashflow te bepalen.
Duurzaamheid: van 'nice-to-have' naar harde rendementsfactor
Naast de fiscus is duurzaamheid getransformeerd van een idealistisch extraatje naar een harde financiële realiteit. Een slecht energielabel (denk aan E, F of G) is niet alleen een probleem voor de huurder met een hoge energierekening; het is een direct risico en een toekomstige kostenpost voor u als eigenaar. Denk aan mogelijke verhuurrestricties of een kelderende marktwaarde.
De verduurzamingsopgave negeren is simpelweg geen optie meer. De vraag is niet of u moet investeren, maar hoeveel en wanneer. Deze toekomstige investeringen, ook bekend als Capital Expenditures (CAPEX), horen thuis in uw rendementsberekening, zeker in een langetermijnanalyse zoals de IRR.
Een woning met energielabel F lijkt misschien een koopje. Maar als u er direct €30.000 in moet steken om naar label B te komen, ziet die 'lage' aankoopprijs er ineens heel anders uit. Deze CAPEX drukt keihard op uw totale rendement.
Het probleem is dat het inschatten van deze kosten complex is. Welke maatregelen zijn nodig? Wat gaat dat kosten? En wat levert het op, zowel in waardestijging als in lagere lasten?
Precies hier bieden de API's van Altum AI een datagedreven uitkomst.
- NTA 8800 Energielabel API: Bepaalt op basis van objectkenmerken direct het huidige, geschatte energielabel van een pand.
- Verduurzamingsanalyse API: Genereert vervolgens een concreet stappenplan. U ziet precies welke maatregelen nodig zijn, wat de geschatte investering is en welk nieuwe energielabel u daarmee bereikt.
Door deze data te integreren in uw aankoopanalyse, neemt u de verduurzamings-CAPEX direct mee in uw berekening. Zo krijgt u een realistisch beeld van de Total Cost of Ownership en filtert u panden met verborgen, hoge kosten er feilloos uit. Bovendien maakt u van een verplichte uitgave een strategische investering. Zoals u kunt lezen in ons artikel, kan een woningwaarde tot wel 16% stijgen bij verduurzaming.
Door zowel de fiscale druk als de toekomstige verduurzamingskosten te kwantificeren, zet u de laatste, cruciale stap naar een volledig en waarheidsgetrouw rendement op vastgoed berekenen.
Actionable tips: Fouten vermijden met datagedreven automatisering
Een solide rendementsberekening is precisiewerk. Toch worstelen zelfs ervaren professionals met aannames en verouderde data. Een kleine misrekening op papier kan in de praktijk duizenden euro’s verschil maken. Gelukkig is er een manier om die risico's te tackelen: datagedreven automatisering.
De traditionele aanpak, vaak niet meer dan wat vuistregels en een Excel-sheet, is simpelweg te foutgevoelig voor de dynamiek van de huidige markt. Dit leidt keer op keer tot dezelfde, kostbare fouten.
De klassieke valkuilen in rendementsberekeningen
- Huurinkomsten overschatten: Een veelgemaakte fout is het rekenen met een te optimistische huurprijs, vaak gebaseerd op een paar Funda-advertenties. Dit negeert de werkelijke marktconformiteit.
- Onderhoudskosten onderschatten: De beruchte ‘1%-regel’ is een notoir onbetrouwbare shortcut. Een pand uit 1930 heeft een totaal ander onderhoudsprofiel dan een nieuwbouwappartement.
- Reële leegstand negeren: Uitgaan van 100% bezetting is een droomscenario. Zonder een buffer voor leegstand (3-5% van de jaarhuur) krijgt u een vertekend beeld.
- Transactiekosten vergeten: Kosten koper, taxatie- en notariskosten worden vaak niet meegenomen in de totale investering, wat het berekende rendement kunstmatig oppompt.
Het probleem zit hem niet in de complexiteit van de formules. Het zit in de kwaliteit van de input. Zonder gevalideerde, objectspecifieke data blijft elke berekening een ‘educated guess’ – met alle financiële risico’s van dien.
Stappenplan voor een geautomatiseerde en AVG-proof analyse
- Definieer uw databehoefte: Bepaal welke variabelen essentieel zijn: actuele woningwaarde, bouwjaar, energielabel, WOZ-waarde en buurtkenmerken.
- Kies een betrouwbare dataprovider: Selecteer een partij zoals Altum AI die gevalideerde, actuele data levert via een API en voldoet aan alle AVG-richtlijnen.
- Integreer de API in uw workflow: Koppel de databronnen aan uw bestaande systemen (CRM, Excel-modellen, eigen software) om het ophalen van data te automatiseren.
- Valideer en verrijk: Gebruik de API om uw eigen aannames te valideren. Verrijk uw analyse met objectieve datapunten zoals verduurzamingsadviezen en lokale transactieprijzen.
- Stel een gestandaardiseerd rapport op: Creëer een template waarin de geautomatiseerd opgehaalde data direct wordt verwerkt tot een complete rendementsanalyse.
Door dit soort datapunten direct via een API op te vragen, creëert u een efficiënt, accuraat en AVG-proof proces.
Conclusie: Maak de stap naar datagedreven beslissingen
Het berekenen van vastgoedrendement is geëvolueerd van een kunst naar een exacte wetenschap. Waar professionals voorheen vertrouwden op ervaring en vuistregels, is de standaard nu een datagedreven, geautomatiseerde analyse. Door gebruik te maken van AI-gedreven data-inzichten van Altum AI, kunt u risico's minimaliseren, verborgen kosten blootleggen en kansen met een hogere precisie identificeren.
Het integreren van actuele woningwaardes, WOZ-data, verduurzamingsadviezen en buurtvariabelen in uw workflow is niet langer een optie, maar een voorwaarde voor succes. De vraag is niet óf u deze stap moet zetten, maar wanneer.
Transformeer uw rendement vastgoed berekenen van een risicovolle schatting naar een betrouwbare, strategische analyse. Ervaar zelf hoe de data van Altum AI de nauwkeurigheid en snelheid van uw berekeningen kan verbeteren.
Bezoek Altum.ai en vraag een gratis API-sleutel aan
Bronnen:
- ABN AMRO: Sectorprognoses Vastgoed
- Handelsbanken: Vastgoedonderzoek 2025
- Altum AI: Woningwaarde stijgt bij verduurzaming
- Altum AI: Portefeuille waardering vastgoed
- Altum AI: Woningwaarde+ API