
Wist u dat de gemiddelde doorlooptijd van een hypotheekaanvraag in Nederland kan oplopen tot vier weken? In een snel veranderende markt is efficiëntie essentieel. Voor hypotheekverstrekkers is een accuraat en gevalideerd taxatierapport de sleutel om dit proces te versnellen en risico’s te beheersen. Dit document is de garantie dat de lening past bij de werkelijke waarde van het onderpand – een stuk zekerheid voor alle betrokkenen, gedreven door data.
De taxatie: een onmisbare, datagedreven pijler voor elke hypotheek
Je droomhuis vinden is één, de financiering rondkrijgen is een tweede. Daar begint het met een objectief, betrouwbaar getal: de getaxeerde woningwaarde. Dit is veel meer dan een formaliteit; voor de bank vormt het taxatierapport de kern van hun risicoanalyse.
Dit rapport, opgesteld door een onafhankelijke en gecertificeerde taxateur, bevestigt de marktwaarde van het huis en is de basis voor je maximale leenbedrag. Zeker in een volatiele markt is dit een belangrijke, datagedreven realiteitscheck.
Een bank financiert namelijk nooit meer dan 100% van de getaxeerde waarde, en dus niet per se de aankoopprijs. Betaalt een koper meer dan de taxateur vaststelt? Dan moet dat verschil uit eigen middelen worden betaald.
Waarom is een gevalideerde taxatie zo belangrijk?
Een professionele taxatie geeft duidelijkheid aan alle partijen. De waarde wordt niet zomaar uit de lucht gegrepen, maar gebaseerd op keiharde, objectieve criteria. Denk aan:
- De bouwkundige staat en het onderhoud van de woning.
- De ligging, de wijk en de voorzieningen in de buurt.
- Recente verkoopprijzen van vergelijkbare huizen in de omgeving.
- Juridische haken en ogen, zoals erfpacht of een afwijkend bestemmingsplan.
- De energieprestatie, af te lezen aan het energielabel.
De Nederlandse woningmarkt is continu in beweging. Begin 2025 was de gemiddelde hypotheek bijvoorbeeld € 441.112, een flinke daling na de piek van € 506.000 in november 2024. Deze dynamiek laat zien hoe belangrijk een recent en accuraat rapport is, want de wet koppelt je hypotheek direct aan die woningwaarde. Meer over de laatste ontwikkelingen lees je op HomeFinance.nl.
Het taxatierapport is dus het fundament onder de hele hypotheek. Het beschermt de bank tegen te veel risico en de koper tegen een onverantwoorde financiële stap. Het snappen van dit proces en de rol van data, bijvoorbeeld uit het kadaster, is essentieel voor elke vastgoedprofessional. Leer meer over hoe u essentiële hypotheek- en kadasterinformatie kunt opvragen in ons uitgebreide artikel over dit onderwerp.
Hoe een taxateur de woningwaarde vaststelt
Een taxatie is veel meer dan een snelle schatting. Zie het als een diepgaand onderzoek waarbij een gecertificeerde expert de objectieve marktwaarde van een woning vaststelt. Deze waarde is de hoeksteen van de hypotheek en taxatie-koppeling: de geldverstrekker baseert hier zijn beslissing op.
Het hele proces begint met het inschakelen van een onafhankelijke, lokale taxateur. Essentieel is dat deze professional is aangesloten bij het Nederlands Register Vastgoed Taxateurs (NRVT). Dit register garandeert dat de taxateur aan strenge eisen voldoet op het gebied van deskundigheid, onafhankelijkheid en integriteit.
Waarom lokaal? Een taxateur die de buurt op zijn duimpje kent, weet precies wat er speelt. Recente verkopen, de sfeer in de wijk, geplande ontwikkelingen – al die lokale kennis is cruciaal voor een scherpe en realistische waardebepaling.
De fysieke inspectie: verder kijken dan de vierkante meters
Nadat de opdracht is bevestigd, komt het belangrijkste onderdeel: de fysieke inspectie. De taxateur komt langs en analyseert een breed scala aan factoren die de waarde direct beïnvloeden. Dit gaat veel verder dan alleen het opmeten van de kamers.
Hier let een taxateur zoal op:
- Bouwkundige staat en onderhoud: Hoe staat het met het dak, de gevels, kozijnen en de fundering? Achterstallig onderhoud kan de waarde flink naar beneden halen.
- Indeling en functionaliteit: Is de indeling logisch? Is er veel lichtinval? Een praktisch en prettig ingedeeld huis is simpelweg meer waard.
- Gebruikte materialen en afwerking: De kwaliteit van de keuken, de badkamer en de vloeren telt zwaar mee. Een moderne, hoogwaardige afwerking heeft een duidelijk positief effect.
Daarnaast worden ook de 'zachtere' factoren meegewogen. Hoe is de ligging ten opzichte van scholen, winkels en openbaar vervoer? Wat is de sfeer in de wijk? Allemaal puzzelstukjes die het totaalplaatje compleet maken.
De rol van duurzaamheid en juridische status
Duurzaamheid is tegenwoordig een factor van formaat. Het energielabel van een woning is allang geen bijzaak meer, maar een keiharde waardebepaler.
Een woning met energielabel A of B is vaak aanzienlijk meer waard dan een vergelijkbaar huis met een E- of F-label. De reden is simpel: lagere maandelijkse energielasten maken het huis aantrekkelijker en betaalbaarder voor kopers.
Ook de juridische status is van groot belang. Ligt de woning bijvoorbeeld op erfpachtgrond? Afhankelijk van de voorwaarden en de hoogte van de canon kan dit de waarde beïnvloeden. De taxateur duikt daarom diep in de openbare registers om alle relevante documentatie te controleren. Wil je een compleet beeld? Lees dan ons artikel over waar een taxateur precies naar kijkt en welke documenten er allemaal op tafel komen.
De onderstaande afbeelding laat zien waar de taxatie precies past in het totale hypotheekproces.
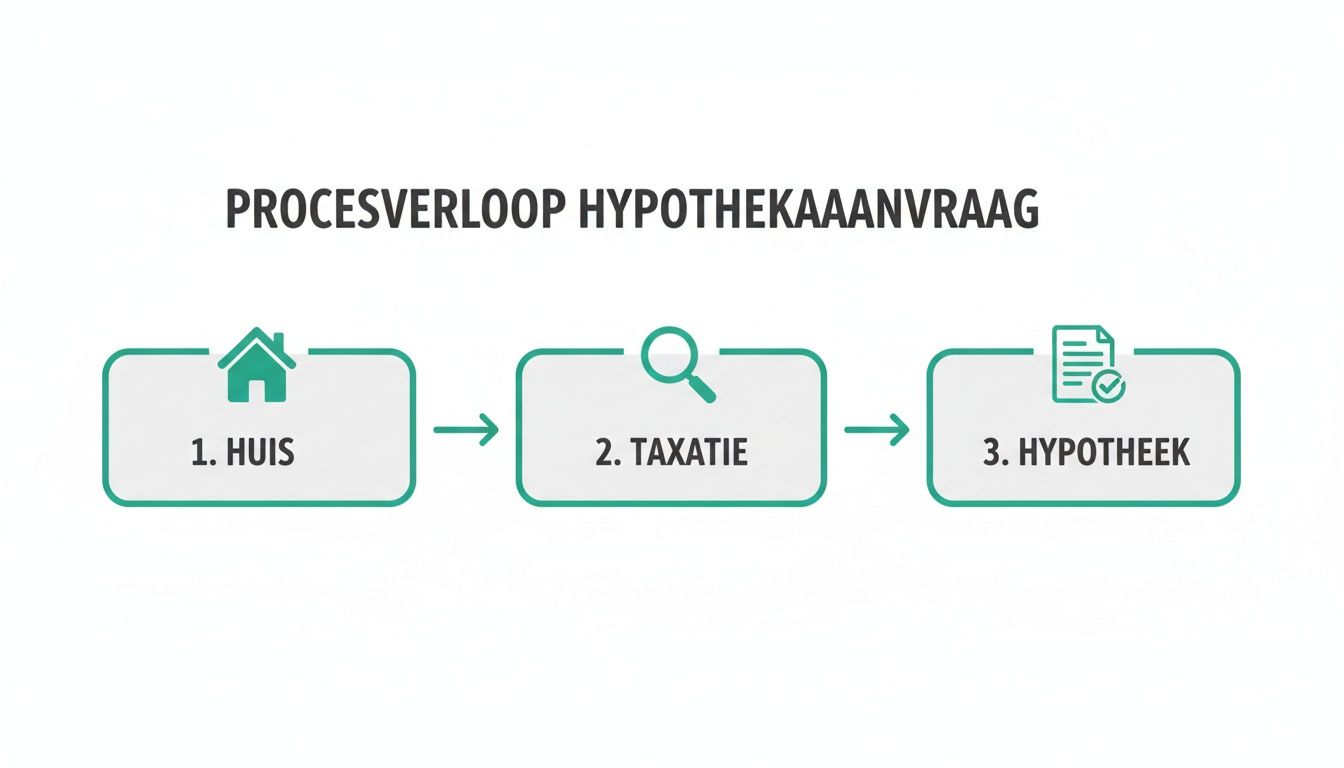
Zoals je ziet, is de taxatie een cruciale schakel tussen het vinden van je droomhuis en het rondkrijgen van de financiering.
Validatie: de extra check voor objectiviteit
Is de taxateur klaar met zijn analyse? Dan stelt hij een taxatierapport op. Maar dit rapport is pas geldig voor een hypotheekaanvraag als het is gevalideerd door een onafhankelijk instituut, zoals het Nederlands Woning Waarde Instituut (NWWI).
Dit validatie-instituut fungeert als een extra controlepost. Ze checken of het rapport aan alle wettelijke eisen en richtlijnen voldoet. Is de onderbouwing van de taxateur logisch en consistent? Deze extra controlelaag garandeert de objectiviteit en betrouwbaarheid van het rapport. Voor een geldverstrekker is dit een absolute voorwaarde – alleen een gevalideerd rapport wordt geaccepteerd.
Wat bepaalt nu echt de waarde van een huis?
De taxatiewaarde is geen simpel rekensommetje; het is de uitkomst van een zorgvuldige weging van allerlei factoren. Een complex samenspel van harde cijfers, de staat van de woning en de sfeer in de buurt. Voor iedereen in de vastgoedwereld is het cruciaal om te snappen welke elementen de doorslag geven in het eindoordeel van een taxateur.
Deze kennis helpt niet alleen om klanten goed te adviseren, maar ook om de verwachtingen rondom een hypotheek en taxatie in goede banen te leiden. Een realistische inschatting voorkomt teleurstellingen, zeker in een markt waar de koopprijs en de taxatiewaarde regelmatig uit elkaar lopen.
Harde feiten versus de 'zachte' kant
De basis van elke taxatie zijn de harde, objectieve kenmerken. Dit zijn de meetbare feiten waar een taxateur mee begint. Denk aan:
- Woonoppervlakte en perceelgrootte: Simpel gezegd, meer vierkante meters betekent meestal een hogere waarde.
- Bouwjaar en type woning: Een karakteristieke jaren '30 woning heeft een andere aantrekkingskracht en waarde dan een strak nieuwbouwappartement.
- Locatie en voorzieningen: De ligging in een gewilde wijk met goede scholen, winkels en groen is goud waard.
Maar dan komt de meer subjectieve kant. De kwaliteit van de afwerking, de staat van de keuken en badkamer, en zelfs de sfeer en lichtinval in huis tellen zwaar mee in het eindoordeel.
De kern van de zaak: vergelijken met de buren
Een taxateur werkt niet op een eiland. Een van de belangrijkste onderdelen van het werk is de vergelijkende marktanalyse. Hierbij wordt de woning vergeleken met recent verkochte, vergelijkbare huizen in de directe omgeving.
Dit is waar lokale expertise onmisbaar is. De taxateur analyseert de verkoopprijzen van vergelijkbare panden en corrigeert voor verschillen in bijvoorbeeld onderhoud, grootte of luxe. Zo ontstaat een objectief en marktconform waardeoordeel.
Voor deze analyse gebruiken taxateurs allerlei databronnen, waaronder transactiegegevens van het Kadaster. AI-gedreven platformen zoals Altum AI bundelen deze datastromen. Via API’s geven ze direct toegang tot de meest actuele en gedetailleerde koopsommen, wat dit proces enorm versnelt en verbetert.
Duurzaamheid is niet meer weg te denken
Energieprestaties zijn inmiddels een factor van formaat in de woningwaardering. Het energielabel is geen formaliteit meer, maar een keiharde indicator voor toekomstige woonlasten en comfort. Dat zie je direct terug in de taxatiewaarde.
De markt betaalt een flinke premie voor energiezuinige woningen. Een huis met een A-label kan zomaar tienduizenden euro's meer waard zijn dan een identiek huis met een D-label. Investeringen in zonnepanelen, een warmtepomp of goede isolatie betalen zich vrijwel direct terug in een hogere taxatiewaarde.
Deze trend wordt alleen maar sterker door de stijgende woonlasten. Sinds 2021 zijn de bruto maandlasten van een gemiddelde hypotheek met ruim 48% gestegen, terwijl de huizenprijzen 12% boven de piek van juli 2022 liggen. In zo'n klimaat is een lagere energierekening een enorm sterk verkoopargument dat de waarde flink opdrijft. Meer hierover lees je in deze analyse van de stijgende hypotheeklasten.
Voor hypotheekverstrekkers en makelaars is dit een kans. Door klanten proactief te adviseren over de waardevermeerdering door verduurzaming, bijvoorbeeld met tools als de Verduurzamingsanalyse API van Altum AI, voegen ze waarde toe en zorgen ze voor een soepeler hypotheektraject.
De impact van AI en data op het taxatieproces
De taxatiewereld, van oudsher een domein van fysieke inspecties en hyperlokale marktkennis, wordt getransformeerd. Technologie – met name kunstmatige intelligentie (AI) en data-analyse – versterkt het traditionele proces. Het gaat hier niet om mens versus machine, maar om een krachtige nieuwe synergie tussen expertise en data-intelligentie.
Centraal in deze verandering staan de Automated Valuation Models (AVM's). Dit zijn slimme algoritmes die miljoenen datapunten analyseren om in seconden een betrouwbare indicatie van een woningwaarde te geven. Zie het als een digitale co-piloot voor zowel de taxateur als de hypotheekverstrekker.
De motor achter moderne waardebepaling
Een AVM is een onvermoeibare onderzoeker die 24/7 de markt scant. Het model weegt en combineert een enorme hoeveelheid gegevens om tot een solide schatting te komen. Denk bijvoorbeeld aan:
- Kadastertransacties: Recente én historische verkoopprijzen van vergelijkbare huizen in de buurt.
- WOZ-waarden: De door de gemeente vastgestelde waarde van alle woningen in de omgeving.
- Buurtkenmerken: Demografische data, het niveau van voorzieningen en zelfs gemiddelde inkomens in een wijk.
- Objectkenmerken: Gegevens over bouwjaar, woonoppervlakte, type woning en natuurlijk het energielabel.
Door al die datastromen te combineren, legt een AVM verbanden bloot die voor het menselijk oog lastig te zien zijn. Het resultaat is een objectieve, datagedreven basis die het proces van hypotheek en taxatie enorm versnelt. Voor wie dieper in de techniek wil duiken, hebben we een artikel met een uitgebreide uitleg van een Automated Valuation Model en de toepassingen.
Deze technologische sprong is geen luxe, maar pure noodzaak. In het eerste halfjaar van 2025 werden er al ruim 207.000 hypotheken afgesloten, een stijging van maar liefst 22% ten opzichte van het jaar ervoor. Zonder slimme processen krijg je die volumes simpelweg niet verwerkt. De volledige analyse van de hypotheekmarkt door het Kadaster geeft hier nog meer context.
Een AVM vervangt natuurlijk niet de unieke expertise van een taxateur. Wat het model wél doet, is een ijzersterke, objectieve fundering leggen, zodat de taxateur zich kan focussen op waar menselijk inzicht écht het verschil maakt: de staat van onderhoud, de kwaliteit van de afwerking en de sfeer van een woning.
Case study: efficiëntiewinst door data-integratie
Een anonieme case van een van onze klanten illustreert de impact. 'Bank X', een middelgrote hypotheekverstrekker, kampte met lange doorlooptijden in het acceptatietraject. Door de datasets van Altum AI te integreren – met name de Woningwaarde+ API en de Kadaster Transactie API – konden ze hun workflow optimaliseren.
Het resultaat? Een efficiëntieverhoging van 30% in de eerste fase van de hypotheekbeoordeling. Acceptanten hoefden niet langer handmatig data bij elkaar te zoeken, maar kregen een compleet en actueel dossier direct in hun systeem. Dit verkleinde de kans op fouten en gaf hun meer tijd voor de complexe dossiers die écht specialistische aandacht nodig hebben.
Deze wisselwerking tussen menselijke expertise en de schaalbaarheid van data is de toekomst. Het leidt tot snellere, transparantere en betrouwbaardere processen.
Actionable tips voor een soepel taxatietraject
Efficiëntie is de sleutel tot een succesvol hypotheektraject. Een vlekkeloos taxatieproces bespaart tijd en voorkomt frustratie. De oplossing zit in proactief handelen, goed verwachtingsmanagement en het slim inzetten van de juiste data. Hieronder vindt u een stappenplan voor professionals in de sector.
Stap 1: Voorbereiden (Hypotheekadviseurs)
Als hypotheekadviseur bent u de spin in het web. Het managen van de klantverwachtingen is cruciaal.
- Educatie vooraf: Leg helder uit dat de bank de hypotheek baseert op de getaxeerde waarde, níét op de koopprijs. Gebruik een datagedreven tool, zoals een AVM, om alvast een realistische waarde-indicatie te geven.
- Scenario's bespreken: Schets de opties als de taxatie tegenvalt: extra eigen geld inbrengen, een hertaxatie aanvragen, of heronderhandelen.
- Documenten op orde: Zorg dat alle relevante documenten – eigendomsbewijs, plattegronden, verbouwingsplannen – compleet zijn. Onvolledige dossiers veroorzaken direct vertraging.
Stap 2: Onderbouwen (Makelaars)
Voor makelaars is een ijzersterk verkoopadvies de basis. Onderbouw dit met data om het proces te versnellen.
Een taxateur waardeert het enorm als de makelaar een dossier aanlevert met relevante vergelijkbare transacties (referentiepanden) uit de buurt. Met tools zoals de Altum AI Kadaster Transactie API kun je direct de meest recente en relevante koopsommen opvragen en presenteren.
Deze proactieve houding getuigt van professionaliteit en helpt de taxateur om sneller tot een weloverwogen oordeel te komen.
Stap 3: Integreren (Geldverstrekkers)
Geldverstrekkers hebben het meeste baat bij een efficiënt proces. De integratie van moderne datatools in de workflow is hierbij essentieel.
Door bijvoorbeeld de Altum AI Woningwaarde+ API te integreren, kan een bank al vroeg in de aanvraag een betrouwbare waarde-indicatie krijgen. Dit levert direct voordelen op:
- Beter risicobeheer: Meteen inzicht in de LTV-ratio (Loan-to-Value).
- Vlottere processen: Acceptatieteams kunnen sneller een eerste beoordeling doen.
- Compliance en veiligheid: Werk uitsluitend met partijen die voldoen aan de strengste normen, zoals de AVG en ISO 27001, zodat klantgegevens altijd veilig zijn.
Door deze gestructureerde aanpak wordt het taxatietraject een voorspelbaar en efficiënt onderdeel van het hypotheekproces.
Conclusie: de datagedreven toekomst van taxaties
De toekomst van hypotheek en taxatie is geen verhaal van mens versus machine, maar van mens samen met machine. Hybride taxaties, waarbij de fysieke inspectie wordt verrijkt met AI-gedreven data-analyse, worden de nieuwe standaard. De rol van de professional verschuift van dataverzamelaar naar data-interpreteur en strategisch adviseur.
Duurzaamheid speelt hierin een steeds grotere rol. Inzichten in de mogelijke waardestijging na verduurzaming worden een standaardonderdeel van de taxatie. Gespecialiseerde tools, zoals de Verduurzamingsanalyse API van Altum AI, bieden hierin uitkomst door het potentieel van een woning door te rekenen.
Technologie vervangt de taxateur niet, maar maakt hem effectiever. Wie datagedreven werkt, kan klanten beter adviseren, processen versnellen en slimmere beslissingen nemen. De toekomst van taxeren is al begonnen.
Benieuwd hoe AI-gedreven data uw processen kan versterken? Probeer onze API demo en zet vandaag nog de stap naar een efficiëntere toekomst.
Bronnen:
- Kadaster (2025). Hypotheekmarkt 1e halfjaar 2025.
- HomeFinance.nl (2025). Gemiddelde hypotheek in Nederland.
- Altum AI (2024). Inzichten uit Woningwaarde+ API en Kadaster Transactie API.