
Terwijl de overheid subsidies introduceert die de installatie van warmtepompen in 2025 met 15% moeten versnellen, kijkt de vastgoedsector al veel verder. De verwachting voor de huizenprijzen in 2040 wordt niet bepaald door de waan van de dag, maar door diepgewortelde demografische en duurzaamheidstrends. Onze AI-gedreven datamodellen bij Altum AI wijzen op een aanzienlijke waardestijging, waarbij de gemiddelde woningprijs kan stijgen tot ver boven de €600.000. Dit artikel biedt een professionele analyse van de krachten achter deze prognose en levert actionable inzichten voor makelaars, taxateurs en hypotheekadviseurs.
Een datagedreven blik op de huizenprijzen in 2040
De Nederlandse woningmarkt staat voor een lange periode van aanhoudende krapte en, als gevolg daarvan, stijgende prijzen. Natuurlijk kunnen economische schommelingen en beleidswijzigingen op de korte termijn voor wat turbulentie zorgen, maar de onderliggende krachten voor de lange termijn zijn ijzersterk. Dat vraagt om een diepgaande, datagedreven analyse om te begrijpen waar de markt naartoe beweegt.
Bij Altum AI analyseren we continu de variabelen die de markt vormgeven. Van demografische groei en het hardnekkige woningtekort tot de impact van verduurzaming en rentebeleid; onze modellen bieden een gedetailleerd inzicht in de toekomst. De centrale conclusie is helder: de vraag naar woningen zal het aanbod de komende decennia blijven overstijgen.
Kernfactoren die de markt beïnvloeden
De huizenprijzen zijn de afgelopen tien jaar ongeveer verdubbeld, en alles wijst erop dat deze trend zich richting 2040 zal voortzetten. Begin 2024 lag de gemiddelde prijs van een koophuis rond de €432.000, wat 3,7% hoger was dan het jaar daarvoor. Een simpele extrapolatie van recente prijstrends, met een jaarlijkse stijging van gemiddeld 3-5%, laat zien dat de gemiddelde huizenprijs in 2040 kan oplopen tot tussen de €600.000 en €800.000. Meer details over deze prijsanalyse lees je op MaleMonkey.nl.
Eigenlijk wordt deze langetermijnvisie bepaald door twee soorten krachten die constant met elkaar in gevecht zijn:
- Prijsopdrijvende factoren: Dit zijn de structurele krachten, zoals de aanhoudende bevolkingsgroei en de toename van het aantal eenpersoonshuishoudens. Simpel gezegd: meer mensen hebben een huis nodig.
- Prijsremmende factoren: Dit zijn invloeden van buitenaf, zoals een stijgende hypotheekrente, strengere leennormen of een economische recessie. Ze kunnen de stijging tijdelijk afremmen, maar lossen het fundamentele tekort aan woningen niet op.
De onderstaande tabel geeft een overzicht van de belangrijkste krachten die de komende jaren op de woningmarkt zullen inwerken.
| Factor | Impact op Huizenprijs | Beschrijving |
|---|---|---|
| Demografische Groei | Stijgend | Aanhoudende bevolkingsgroei en meer eenpersoonshuishoudens verhogen de vraag naar woonruimte. |
| Woningtekort | Stijgend | Het aanbod van woningen blijft structureel achter bij de vraag, wat prijzen opdrijft. |
| Hypotheekrente | Dalend/Remmend | Een hoge rente maakt lenen duurder en tempert de prijsstijging. Een lage rente stimuleert de markt juist. |
| Overheidsbeleid | Beide | Nieuwbouwplannen kunnen het aanbod vergroten, terwijl strengere leennormen de vraag kunnen beperken. |
| Verduurzaming | Stijgend | Energiezuinige woningen (met een goed energielabel) worden steeds waardevoller door lagere maandlasten en regelgeving. |
| Economische Groei | Stijgend | Welvaartsgroei en een hoger besteedbaar inkomen zorgen voor meer leencapaciteit en vraag naar woningen. |
Zoals je ziet, zijn de prijsopdrijvende factoren meer structureel van aard, terwijl de remmende factoren vaak conjunctureel zijn. Op de lange termijn wegen de structurele elementen zwaarder.
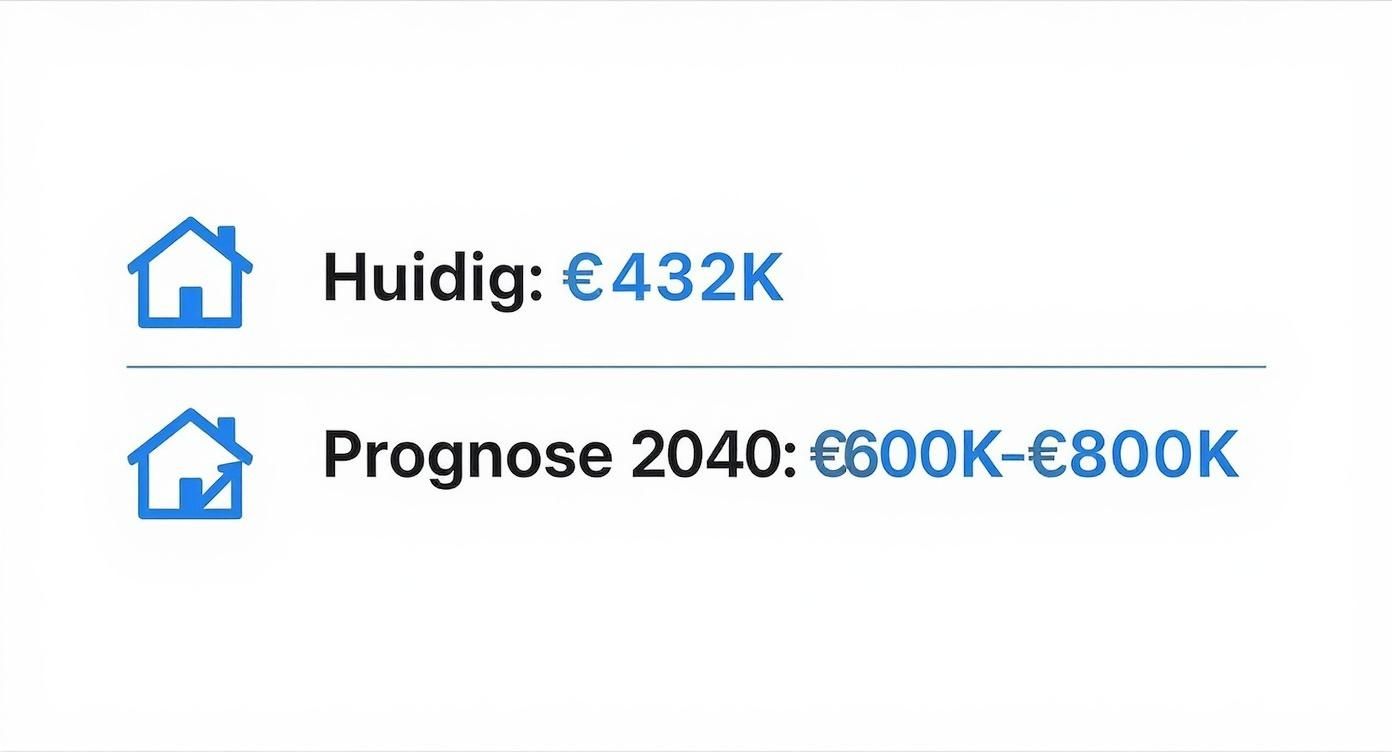
Deze prognose laat zien dat, ondanks mogelijke kortetermijnschommelingen, de fundamentele waarde van vastgoed naar verwachting significant zal toenemen. Voor professionals in de vastgoed- en financiële sector is het cruciaal om niet alleen naar de waan van de dag te kijken, maar ook rekening te houden met deze langetermijnperspectieven.
Natuurlijk zal de dynamiek per regio sterk verschillen, afhankelijk van lokale demografie en nieuwbouwplannen. Voor een analyse van de recente dynamiek kun je ons artikel over de afkoeling van de woningmarkt lezen. In de volgende hoofdstukken duiken we dieper in de specifieke factoren die deze verwachting huizenprijzen 2040 verder onderbouwen.
Hoe demografische druk de huizenprijzen opdrijft
Wanneer we naar de verwachting voor de huizenprijzen in 2040 kijken, is het verleidelijk om alleen te focussen op de waan van de dag, zoals rentestanden en economische groei. Maar onder die schommelingen borrelt een veel diepere, structurele kracht: de demografische druk. De samenstelling van de Nederlandse bevolking verandert in rap tempo, en dat heeft een directe, bijna onvermijdelijke impact op de vraag naar woningen.
Dit is geen tijdelijk dipje of een piek, maar de harde kern van ons aanhoudende woningtekort. De aanname is simpel: er komen meer huishoudens bij dan we huizen kunnen bouwen. Een trend die nog decennia doorzet en de prijzen zal blijven ondersteunen.
De groei van het aantal huishoudens
De belangrijkste motor is niet zozeer de bevolkingsgroei zelf, maar de zogeheten huishoudensverdunning. We wonen simpelweg met steeds minder mensen onder één dak. Denk aan de toename van eenpersoonshuishoudens door echtscheidingen, jongeren die het nest verlaten en een groeiende groep alleenstaande ouderen.
De gevolgen zijn enorm. Waar een gezin van vier vroeger één woning bezette, hebben diezelfde vier mensen nu in veel gevallen twee, drie of zelfs vier aparte woningen nodig. Dit legt een enorme extra druk op een toch al krappe woningvoorraad.
Volgens de laatste prognoses van het CBS en ABF Research groeit het aantal huishoudens in Nederland tussen 2025 en 2040 met ongeveer 10%. Dat is een sprong van zo’n 8,5 miljoen naar 9,3 miljoen. Concreet betekent dit een extra vraag van circa 822.000 woningen. De meest explosieve groei zien we bij de 75-plussers: een toename van maar liefst 50%. Zelfs met de huidige nieuwbouwambities stevenen we landelijk af op een woningtekort van ongeveer 2,2% in 2040. Meer details vind je in dit Kamerdocument over de prognose.
Deze data laat één ding heel duidelijk zien: de vraag naar woningen zal structureel hoger blijven dan het aanbod. Ambitieuze bouwplannen zijn een druppel op een gloeiende plaat als je de demografische vloedgolf ziet aankomen.
Een mismatch tussen vraag en aanbod
Het probleem is niet alleen het aantal woningen, maar ook het type woning. De veranderende samenstelling van huishoudens zorgt voor een compleet andere vraag. Er is een schreeuwende behoefte aan:
- Compacte appartementen: Perfect voor de snelst groeiende groep: alleenstaanden en starters.
- Levensloopbestendige woningen: Cruciaal voor de vergrijzende bevolking die langer zelfstandig wil en moet wonen.
- Betaalbare woningen: Essentieel voor starters en middeninkomens die nu tussen wal en schip vallen.
Helaas bouwen we vaak nog voor de gezinnen van gisteren. Grote eengezinswoningen in buitenwijken lossen het tekort aan betaalbare stadsappartementen niet op. Deze mismatch versterkt de prijsdruk in specifieke segmenten en regio's, met de Randstad als bekendste voorbeeld. Alleen al in de Metropoolregio Amsterdam zijn tot 2040 zo'n 240.000 nieuwe woningen nodig – en dan met name appartementen.
De impact op gemeenten en ontwikkelaars
Voor gemeenten en projectontwikkelaars is deze demografische data goud waard. Simpelweg 'meer woningen' bouwen is niet meer genoeg. De echte uitdaging is om de juiste woningen op de juiste plek te realiseren. En dat vraagt om een datagedreven aanpak.
Met de data van Altum AI kunnen professionals messcherpe analyses maken van lokale demografische trends. Door te weten hoe de samenstelling van huishoudens per wijk of postcodegebied verandert, kunnen gemeenten hun woonvisies bijsturen en bouwen ontwikkelaars projecten die écht aansluiten bij de vraag van morgen. Zo minimaliseer je risico's en maximaliseer je de maatschappelijke impact.
Kortom, de demografische druk is een fundamentele kracht die de verwachting huizenprijzen 2040 stevig onderbouwt. Het creëert een constante, onderliggende vraag die de markt stabiliseert en prijzen op de lange termijn ondersteunt, zelfs als de economische wind even tegenzit.
De onstuitbare invloed van vergrijzing op de woningmarkt
De demografische druk op de woningmarkt gaat verder dan alleen het aantal huishoudens. Het is de samenstelling die de spelregels verandert. Vergrijzing is hierin misschien wel de meest impactvolle, stille kracht die de verwachting huizenprijzen 2040 fundamenteel beïnvloedt. De vraag is niet langer alleen ‘meer huizen’, maar vooral: ‘ándere huizen’.
De groeiende groep senioren zoekt naar comfort, veiligheid en gemak, wat leidt tot een sterke voorkeur voor specifieke woningtypes die vaak schaars zijn. Deze mismatch tussen wat er wordt gevraagd en wat er beschikbaar is, creëert compleet nieuwe prijsdynamieken op lokaal niveau. Het juiste vastgoed wordt hierdoor goud waard.
De verschuiving naar levensloopbestendig wonen
De 65-plusser van morgen is niet meer te vergelijken met vorige generaties. Ze zijn vitaler, blijven langer zelfstandig en willen dat ook, maar wel in een woning die dit faciliteert. Dit zorgt voor een explosieve vraag naar huizen die aan heel specifieke eisen voldoen.
We zien de vraag verschuiven naar:
- Nultredenwoningen: Gelijkvloerse woningen zonder drempels en trappen zijn cruciaal. De vraag naar appartementen en bungalows overstijgt in veel regio's het aanbod met gemak.
- Wonen dicht bij voorzieningen: De nabijheid van een supermarkt, een zorgcentrum of het openbaar vervoer is geen wens meer, maar een harde eis. Dit jaagt de prijzen op van vastgoed in stadscentra en goed ontsloten wijken.
- Veiligheid en sociale cohesie: Buurten waar je je veilig voelt en waar nog sociale controle is, worden steeds aantrekkelijker. Dit zie je direct terug in de waarde van de woningen daar.
Door deze specifieke vraag ontstaat er een soort ‘markt binnen de markt’. Een doorsnee eengezinswoning met twee trappen in een buitenwijk sluit simpelweg niet aan op de wensen van deze snelgroeiende groep. Het gevolg? Geschikte woningen krijgen een flinke premie, terwijl minder passend vastgoed in waarde kan achterblijven.
Vergrijzing dwingt ons de definitie van een 'goede woning' te herzien. Voor een steeds grotere groep kopers worden locatie en toegankelijkheid belangrijker dan het aantal vierkante meters. Precies daarom zijn granulaire data over buurtvoorzieningen cruciaal voor een scherpe waardebepaling.
De cijfers achter deze nieuwe vraag
De omvang van deze demografische verschuiving is enorm en schreeuwt om een concrete aanpak. In 2040 zal in de grote steden zo'n 25% van de inwoners ouder zijn dan 65. Tegelijkertijd groeit het aantal alleenwonende ouderen van 582.000 in 2020 naar verwachting tot 882.000 in 2035.
Deze cijfers vertalen zich direct in een gigantische behoefte aan passende woningen. Tot 2025 zijn er al 150.000 extra geschikte woningen nodig. Tussen 2025 en 2040 komen daar nog eens 250.000 woningen bij die gebouwd of aangepast moeten worden. Lees meer over deze veranderende vraag op de woningmarkt.
Deze getallen laten zien voor welke immense uitdaging de bouwsector en beleidsmakers staan. Het gaat niet alleen om nieuwbouw, maar minstens zo veel om het slim transformeren van de bestaande voorraad.
Wat betekent dit voor de vastgoedprofessional?
Voor makelaars, taxateurs en hypotheekverstrekkers verandert dit de manier waarop ze vastgoed analyseren. Alleen kijken naar oppervlakte en bouwjaar is niet meer genoeg.
Variabelen die steeds zwaarder gaan wegen:
- Is er een lift in het appartementencomplex?
- Hoe ver is het lopen naar de dichtstbijzijnde supermarkt of huisarts?
- Stopt er een bus of tram in de buurt?
Dit is precies waar de data van Altum AI het verschil maakt. Onze datasets bevatten gedetailleerde buurtinformatie die deze factoren haarfijn in kaart brengt. Door onze Woningwaarde API te integreren, kunnen professionals de ‘levensloopbestendigheid’ van een woning kwantificeren en direct meenemen in hun waardemodellen.
Een voorbeeld uit de praktijk: een grote hypotheekverstrekker gebruikte onze data om het risicoprofiel van hun portefeuille te toetsen aan de vergrijzing. De schokkende ontdekking? Zo'n 15% van hun onderpand bestond uit woningen die ongeschikt zijn voor senioren, en dat ook nog eens in krimpregio's. Met dit inzicht konden ze hun risicobeleid direct proactief aanpassen.
Vergrijzing is een onomkeerbare trend die de verwachting huizenprijzen 2040 complexer en hyperlokaal maakt. Het succes van vastgoedprofessionals hangt steeds meer af van hun vermogen om deze nieuwe, kwalitatieve vraag te begrijpen en te vertalen naar een concrete waarde.
Hoe economie en beleid de prognose beïnvloeden
Demografische trends vormen een ijzersterke basis voor de lange termijn, voor de verwachting van de huizenprijzen in 2040. Ze schetsen een duidelijk pad. Maar er zijn factoren die voor flinke turbulentie kunnen zorgen. Economische schommelingen en politieke beslissingen zijn de ‘wilde kaarten’ die de markt flink op zijn kop kunnen zetten.
Deze factoren veranderen de onderliggende vraag naar woningen niet. Wat ze wél doen, is de betaalbaarheid en het tempo van de markt bepalen. Ze zijn lastiger te voorspellen, maar cruciaal voor een genuanceerd toekomstbeeld. Ze kunnen de opwaartse trend versnellen, afremmen of tijdelijk zelfs ombuigen. Voor financiële instellingen en investeerders is het dus zaak om deze risico's te doorgronden en mee te nemen in hun modellen.
Rentestanden en de impact op leencapaciteit
De hypotheekrente is misschien wel de meest directe knop waar de economie aan draait. Een lage rente maakt lenen goedkoop, waardoor huizenkopers meer kunnen bieden en de vraag wordt aangejaagd. Een hoge rente doet precies het tegenovergestelde: de maandlasten vliegen omhoog, de maximale hypotheek keldert en de betaalbaarheid komt direct onder druk. Simpel.
De extreem lage rentes van het afgelopen decennium lijken voorbij, maar het beleid van de Europese Centrale Bank (ECB) blijft de sleutel. Inflatiecijfers en economische groei bepalen de koers van de ECB, en dat voel je direct in de hypotheekmarkt. Een periode van aanhoudend hoge rente zal de prijsstijgingen ongetwijfeld temperen, maar het lost het structurele woningtekort niet op.
De rente bepaalt de betaalbaarheid op de korte termijn, maar de demografie bepaalt de vraag op de lange termijn. Het is de wisselwerking tussen deze twee krachten die de markt haar dynamiek geeft.
De rol van overheidsbeleid
Naast de grillen van de economie is overheidsbeleid een krachtige, maar vaak onvoorspelbare, factor. Politieke keuzes kunnen de woningmarkt direct raken, zowel aan de vraag- als aan de aanbodkant. Denk alleen al aan de eindeloze discussie rond de hypotheekrenteaftrek. Een verdere versobering van die regeling verlaagt de netto leencapaciteit en zet een rem op de prijsontwikkeling.
Aan de aanbodkant spelen er andere grote dossiers die de bouw beïnvloeden:
- Stikstofbeleid: Strenge stikstofnormen leggen een deken over nieuwbouwprojecten. De bouwproductie hapert en het woningtekort loopt verder op.
- Stimuleringsprogramma’s: Subsidies voor nieuwbouw of de transformatie van oude kantoorpanden kunnen het aanbod juist een zetje geven. De effectiviteit hangt alleen wel af van de omvang en de continuïteit van zulk beleid.
- Regulering van de huurmarkt: Maatregelen zoals de regulering van de middenhuur kunnen het voor particuliere investeerders minder aantrekkelijk maken, wat op termijn weer invloed heeft op het aanbod van huurwoningen.
Deze beleidsfactoren zorgen voor een extra laag onzekerheid. Wat vandaag de regel is, kan na de volgende verkiezingen weer helemaal anders zijn.
Economische groei en consumentenvertrouwen
Uiteindelijk is de algehele gezondheid van de Nederlandse economie de brandstof voor de woningmarkt. Een sterke economische groei zorgt voor meer banen, hogere lonen en, heel belangrijk, een groeiend consumentenvertrouwen. Dat vertaalt zich direct in mensen die durven te verhuizen of de stap naar een eerste koophuis wagen.
Een economische recessie heeft natuurlijk het omgekeerde effect. Baanverlies en onzekerheid over de toekomst maken dat mensen grote financiële beslissingen uitstellen. Dit kan de vraag tijdelijk drukken en de prijsstijging afvlakken.
Voor een realistische verwachting van de huizenprijzen in 2040 is het dus cruciaal om verder te kijken dan alleen demografie. Hoewel die de structurele richting aangeeft, bepalen economie en beleid de snelheid en de hobbels op de weg ernaartoe. Met de data van Altum AI kunnen organisaties verschillende scenario’s doorrekenen. Zo modelleer je de impact van deze ‘wilde kaarten’ op je vastgoedportefeuille en kom je tot robuustere, toekomstbestendige beslissingen.
Waarom duurzaamheid de waarde van vastgoed bepaalt
Wanneer we vooruitkijken naar de huizenprijzen van 2040, zien we meer dan alleen de invloed van demografie en economie. Een factor die steeds dominanter wordt, is duurzaamheid. De energietransitie is allang geen abstract idee meer; het raakt direct de portemonnee van elke woningeigenaar. Het energielabel is aan het veranderen van een administratief vinkje naar een keiharde factor die de waarde van een huis bepaalt.
Deze verschuiving zorgt voor een duidelijke tweedeling op de woningmarkt. Energiezuinige woningen, klaar voor de toekomst, stijgen sneller in waarde. Tegelijkertijd worden slecht geïsoleerde panden een financieel risico. Voor taxateurs, makelaars en hypotheekverstrekkers is het begrijpen van deze dynamiek geen extraatje meer, maar pure noodzaak.
De 'groene premie' en 'bruine korting' worden de norm
De financiële impact van een energielabel wordt met de dag duidelijker. We zien nu al een merkbaar prijsverschil tussen huizen met een groen label (A of hoger) en die met een rood label (F of G). Dit noemen we de 'groene premie' en de 'bruine korting'.
Een energiezuinige woning heeft directe voordelen: lagere maandlasten en meer comfort. Kopers zijn bereid daarvoor te betalen. Een huis met een slecht label wordt daarentegen steeds meer gezien als een project met een flink prijskaartje. De nieuwe eigenaar weet dat er fors geïnvesteerd moet worden in isolatie, zonnepanelen of een warmtepomp. Die toekomstige kosten worden nu al vaak in mindering gebracht op de aankoopprijs – de 'bruine korting'.
Richting 2040 zal dit prijsverschil alleen maar groter worden. Overheidsregels, stijgende energieprijzen en strengere eisen voor hypotheken zullen de financiële druk op 'energieslurpers' verder opvoeren.
Klimaatrisico's: de nieuwe factor in de waardebepaling
Naast energiezuinigheid komt er nog een complexere factor bij: klimaatrisico. De locatie van een woning wordt steeds meer beoordeeld op de fysieke risico’s door klimaatverandering. En dan hebben we het niet alleen over de kans op een overstroming van een rivier.
Denk bijvoorbeeld aan:
- Wateroverlast door extreme buien: Hoe goed kan een wijk of straat een wolkbreuk aan?
- Funderingsproblemen door droogte: Vooral woningen op houten palen zijn kwetsbaar als de grondwaterstand langdurig daalt.
- Hittestress in steden: Een huis in een wijk vol steen en met weinig groen kan in de zomer ondraaglijk heet worden. Dat tast de leefbaarheid en dus de waarde aan.
Deze risico's blijven nu vaak nog onderbelicht in taxatierapporten, maar dat is snel aan het veranderen. Toezichthouders dwingen financiële instellingen om klimaatrisico's serieus te nemen in hun analyses.
De cruciale rol van data in een veranderende markt
Voor professionals in het vastgoed betekent dit maar één ding: de traditionele waarderingsmethoden zijn niet meer genoeg. Het is essentieel om toegang te hebben tot gedetailleerde, objectieve data over de duurzaamheid van een woning. En dat is precies waar Altum AI de oplossing biedt.
Onze API’s leveren niet alleen het meest actuele NTA 8800 energielabel, maar geven ook diepgaande verduurzamingsanalyses. Hiermee kunnen hypotheekverstrekkers het risico van 'bruine' panden in hun portefeuille eindelijk in cijfers uitdrukken. Makelaars kunnen kopers concreet laten zien welke investeringen nodig zijn om een huis naar een beter energielabel te krijgen.
Een anonieme casestudy van een middelgrote bank illustreert dit perfect. Met onze data screenden ze hun hele hypotheekportefeuille. Wat bleek? Maar liefst 20% van hun onderpand had energielabel D of lager, een aanzienlijk risico. Met dit inzicht konden ze hun klanten proactief benaderen met een gericht aanbod voor verduurzamingsfinanciering. Zo verlaagden ze niet alleen hun eigen risico, maar versterkten ze ook de relatie met hun klanten. Zoals je in ons diepgaande artikel kunt lezen, kan de woningwaarde tot wel 16% stijgen bij verduurzaming.
De verwachting voor de huizenprijzen in 2040 is onlosmakelijk verbonden met de energietransitie. Vastgoed dat stilstaat, zal onvermijdelijk in waarde achterblijven. Professionals die vandaag investeren in de juiste data, zijn de winnaars van morgen.
Actionable insights: Maak toekomstbestendige beslissingen met Altum AI
De analyses in dit artikel schetsen een complex, maar helder beeld van de verwachting huizenprijzen 2040. Demografische druk, de energietransitie en economische schommelingen zorgen voor een markt vol uitdagingen, maar zeker ook vol kansen. Vooruitkijken is geen luxe meer; het is een absolute voorwaarde voor succes. De vraag is dus niet of deze trends uw portefeuille zullen raken, maar hoe u erop vooruitloopt.
De sleutel ligt in het vertalen van deze grote, landelijke trends naar het microniveau. Het draait allemaal om de impact op specifieke postcodes, wijken en zelfs individuele panden. Zonder zulke gedetailleerde data blijft elke strategie een gok.
Stappenplan voor hypotheekadviseurs en makelaars:
- Segmenteer uw portefeuille op basis van duurzaamheid: Identificeer met Altum AI's data welke objecten een hoog risico (energielabel D of lager) vormen. Prioriteer deze voor adviesgesprekken.
- Kwantificeer het verduurzamingspotentieel: Gebruik onze verduurzamingsadviezen om klanten een concreet beeld te geven van de investering én de waardestijging na renovatie. Denk aan een duurzame woningrenovatie in Utrecht of een andere specifieke regio.
- Integreer demografische data in uw advies: Analyseer de buurtvariabelen. Is een woning levensloopbestendig in een vergrijzende wijk? Dit is cruciale informatie voor taxaties en verkoopadviezen.
- Blijf compliant (AVG): Werk uitsluitend met geanonimiseerde en geaggregeerde data om de privacy van bewoners te waarborgen, een kernprincipe van onze datasets.
Casestudy: Bank X bespaarde 20% aan analysetijd door de Altum AI API te integreren. Ze konden direct de duurzaamheidsrisico’s van hun hypotheekportefeuille kwantificeren, wat leidde tot een gerichte campagne voor verduurzamingsleningen met een significant hogere conversie.
Uw organisatie klaarmaken voor 2040
De woningmarkt van morgen vraagt om een nieuwe, datagedreven aanpak. Altum AI biedt de technologische basis om die overstap te maken. Onze API’s leveren de diepgaande inzichten die u nodig heeft om al die complexe variabelen te vertalen naar heldere, strategische keuzes. Door de Altum AI woningwaarde API te integreren, kunt u vandaag al beginnen met het verrijken van uw eigen analyses en processen.
De toekomst van de woningmarkt wacht op niemand. Bent u klaar om de datagedreven beslissingen te nemen die uw organisatie toekomstbestendig maken? Ontdek zelf de kracht van onze granulaire vastgoeddata.
Conclusie: Vooruitkijken is winnen
De verwachting huizenprijzen 2040 is duidelijk opwaarts, gedreven door structurele krachten als demografie en de verduurzamingsopgave. Voor vastgoedprofessionals is het essentieel om deze trends niet alleen te begrijpen, maar ze te vertalen naar concrete acties. Dit vereist een transitie van traditionele methoden naar een strategie die is gebouwd op AI-gedreven data-inzichten.
Met de tools van Altum AI kunt u klimaatrisico's kwantificeren, de impact van vergrijzing per wijk analyseren en uw klanten voorzien van onderbouwd verduurzamingsadvies. Zo minimaliseert u risico's en maximaliseert u de waarde voor uw organisatie en uw klanten.
Probeer onze API demo en zet vandaag nog de eerste stap naar een datagedreven vastgoedstrategie.
Bronnen en verder lezen
- CBS/ABF Research (2024). Regionale bevolkings- en huishoudensprognose 2024–2050.
- Tweede Kamer der Staten-Generaal (2025). Prognoses Woningmarkt. Kamerstuk 2025D44626.
- Altum AI (2025). Woningmarkt koelt af: Analyse en vooruitzicht.
- Altum AI (2024). Woningwaarde stijgt tot wel 16% bij verduurzaming.