
Nu de doorlooptijden in de hypotheeksector onder druk staan en in 2024 met gemiddeld 5% zijn toegenomen, is efficiëntie geen luxe meer, maar een noodzaak. Voor hypotheekadviseurs, taxateurs en financiers is snelle en betrouwbare toegang tot hypotheekgegevens van het Kadaster cruciaal. Het hypotheek kadaster opvragen is echter geëvolueerd van een handmatige handeling naar een geautomatiseerd, datagedreven proces dat het verschil maakt tussen winnen en verliezen in een competitieve markt.
Waarom accurate hypotheekdata de kern van elke vastgoedtransactie is
Elke vastgoedbeslissing – van een taxatie tot een financieringsaanvraag – staat of valt met betrouwbare data. Het opvragen van hypotheekinformatie bij het Kadaster is dan ook geen formaliteit, maar een fundamentele stap in uw due diligence. Hiermee legt u de officiële financiële verplichtingen bloot die op een pand rusten en schermt u uzelf af tegen kostbare verrassingen.
Zonder deze geverifieerde informatie navigeert u blind. Denk aan scenario's die u wilt vermijden:
- Er blijkt een tweede, onbekend hypotheekrecht te zijn.
- Een schuldeiser heeft beslag laten leggen op de woning.
- U baseert uw advies op verkeerde aannames over de financiële lasten van de verkoper.
Verificatie wordt steeds belangrijker
Het besef dat deze data essentieel is, groeit. Sinds 2015 zien we het aantal aanvragen voor hypotheekinformatie bij het Kadaster flink toenemen. Volgens het Vastgoed Dashboard werden er in 2023 gemiddeld 4.014 hypotheekinformatie-aanvragen per maand gedaan. Dat zijn er ruim 48.000 per jaar.
Vergeleken met 2018 is dat een stijging van zo'n 25%. Dit laat zien dat zowel professionals als particulieren steeds vaker de weg naar de openbare registers weten te vinden. Meer details over de verschillende producten die het Kadaster aanbiedt, vindt u op hun officiële website.
Een voorbeeld uit de praktijk
Een hypotheekadviseur stuitte laatst via een uittreksel op een verzwegen schuld van een klant. Deze informatie kwam in het eerste gesprek totaal niet naar voren en zette de hele financieringsaanvraag op zijn kop.
Gelukkig maar, want zo werd voorkomen dat de bank een lening verstrekte op basis van onvolledige info. Tegelijkertijd werd de klant beschermd tegen een onhoudbare financiële situatie. Dit laat perfect zien hoe een simpele datacontrole onmisbaar is voor een correcte risicoanalyse. De waarde van uw vastgoed- en hypotheekportfolio is immers vaak niet accuraat zonder dit soort geverifieerde data.
Hieronder ziet u hoe de online omgeving van het Kadaster eruitziet waar u deze informatie kunt aanvragen.
Dit fundament van geverifieerde data is essentieel voor een soepel en veilig transactieproces voor alle betrokkenen. Het is de basis voor vertrouwen in de vastgoedmarkt.
Stappenplan: Handmatig een hypotheekuittreksel opvragen
Heeft u slechts incidenteel hypotheekgegevens nodig? Dan is de webwinkel van het Kadaster de meest directe route. Dit proces is ideaal voor enkelvoudige aanvragen en geeft u snel een helder beeld van de financiële verplichtingen die op een pand rusten.
Het begint allemaal online. U zoekt de woning op in de portal van het Kadaster met het adres, de postcode en het huisnummer. Heeft u het kadastrale nummer bij de hand? Nog beter. Dat unieke nummer sluit elke mogelijke verwarring uit, zeker bij complexere adressen.
De aanvraag en de kosten
Zodra u het juiste perceel heeft gevonden, selecteert u het product ‘Hypotheekinformatie’. De kosten zijn transparant en ziet u direct in uw winkelmandje. Voor een eenmalige check is het een relatief kleine investering.
Na de betaling gaat het razendsnel. In de meeste gevallen ontvangt u het hypotheekuittreksel binnen enkele minuten als PDF in uw mailbox, klaar om te analyseren.
Onthoud wel: het document dat u ontvangt is een momentopname. Het laat de situatie zien zoals die op het moment van inschrijving bij het Kadaster bekend was.
Hoe leest u het hypotheekuittreksel?
Het uittreksel staat vol waardevolle informatie, maar u moet wel weten waar u naar kijkt. Dit zijn de belangrijkste punten om op te letten:
- De hypotheekhouder: Dit is de geldverstrekker. Meestal een bank, soms een verzekeraar of een andere partij die het hypotheekrecht heeft.
- Het ingeschreven hypotheekbedrag: Let op, dit is het oorspronkelijke, notarieel vastgelegde bedrag. Vaak inclusief een verhoogde inschrijving voor een eventuele toekomstige verbouwing.
- De datum van inschrijving: Dit is de dag waarop de hypotheekakte officieel is opgenomen in de openbare registers.
- Eventuele derdenbeslagen: Cruciale informatie. Het document laat zien of er andere partijen zijn die een claim op het pand hebben gelegd.
Deze gegevens zijn de basis van uw analyse. Ze bevestigen niet alleen de financiële verplichtingen, maar ook de mogelijke risico’s die aan het vastgoed kleven.
Een veelvoorkomende valkuil
Een van de grootste misverstanden bij het hypotheek kadaster opvragen is de interpretatie van het hypotheekbedrag. Veel professionals denken dat dit de actuele, openstaande schuld is.
Dat klopt niet. Het Kadaster registreert alleen het oorspronkelijke inschrijvingsbedrag. Aflossingen die de eigenaar in de tussentijd heeft gedaan, ziet u hier niet terug. Het getoonde bedrag is dus het maximale bedrag waarvoor de geldverstrekker het recht van hypotheek heeft, niet de actuele restschuld.
Voor een accuraat beeld van de openstaande schuld heeft u aanvullende informatie nodig van de hypotheekverstrekker zelf. Dit detail over het hoofd zien kan leiden tot een foute risico-inschatting en onjuiste financiële analyses. Zorgvuldigheid is dus geboden.
De beperkingen van handmatige dataverzoeken
Voor een enkele aanvraag is het handmatig opvragen van een hypotheekuittreksel via de webwinkel van het Kadaster best te doen. Maar zodra u volume draait – en dat doen de meeste vastgoedprofessionals – loopt dit proces al snel vast. Het is een werkwijze die niet is gebouwd voor de snelheid en efficiëntie die de markt vandaag de dag van u vraagt.
Neem een hypotheekacceptant die dagelijks tientallen dossiers doorploegt. Elke keer weer inloggen, adresgegevens intikken, de PDF downloaden… Het is niet alleen monotoon en tijdrovend, maar ook enorm foutgevoelig. Eén typefout en u vraagt de verkeerde gegevens op. Met alle vertraging en frustratie van dien.
De beperking van statische data
Het échte probleem van een handmatig opgevraagd uittreksel zit in de aard van de data. Een PDF is in feite een ‘dood’ document. De informatie is een momentopname, vastgelegd op papier en onmogelijk te integreren in uw digitale processen.
Dat levert voor de moderne professional direct een paar concrete problemen op:
- Geen integratie met uw workflow: De gegevens moeten handmatig worden overgetikt in uw CRM, taxatiesoftware of risicomodel.
- Hoger risico op fouten: Handmatige data-invoer is en blijft de belangrijkste bron van inconsistente en foute data in bedrijfssystemen.
- Tragere besluitvorming: Het hele riedeltje van downloaden, openen, lezen en overnemen kost kostbare tijd. Tijd die in een oververhitte markt het verschil kan maken.
Het resultaat? Een verzameling datasilo’s. De waardevolle hypotheekinformatie staat geïsoleerd in een mapje met PDF’s, volledig losgekoppeld van de systemen waarin u uw beslissingen neemt.
Een struikelblok voor schaalbaarheid
Voor organisaties met groeiambities is dit handmatige proces simpelweg onhoudbaar. Stel u voor dat uw team groeit van tien naar vijftig medewerkers. Het aantal handmatige acties explodeert, de kans op fouten neemt exponentieel toe en uw operationele kosten rijzen de pan uit.
Handmatig een hypotheek bij het Kadaster opvragen werkt u tegen zodra efficiëntie een serieuze rol gaat spelen. Een bank die we onlangs spraken, ontdekte dat hun acceptanten bijna 15% van hun tijd kwijt waren aan het opzoeken en invoeren van basisgegevens. Tijd die niet besteed kon worden aan complexe risicoanalyses of klantcontact.
Dit gebrek aan schaalbaarheid dwingt vooruitstrevende bedrijven om verder te kijken. De oplossing ligt in het automatiseren van de data-uitwisseling, zodat de informatie direct en gestructureerd landt in de systemen waar u het nodig heeft.
Van handmatig naar geautomatiseerd: de meerwaarde van een API
Wie dagelijks met vastgoeddata werkt, weet het al: handmatig gegevens opvragen bij het Kadaster is niet meer van deze tijd. Het is traag, foutgevoelig en levert statische documenten op waar u in uw eigen software weinig mee kunt. De oplossing? De overstap maken naar een API.
Een API, of Application Programming Interface, fungeert als een digitale koppeling. In plaats van dat u zelf naar de website van het Kadaster gaat, inlogt en formulieren invult, stuurt uw software een verzoek via de API. Binnen milliseconden komt de data gestructureerd en direct bruikbaar terug. Geen overtypen, geen wachttijd, geen menselijke fouten.
De infographic hieronder illustreert de knelpunten van de oude methode – en hoe een API deze oplost.
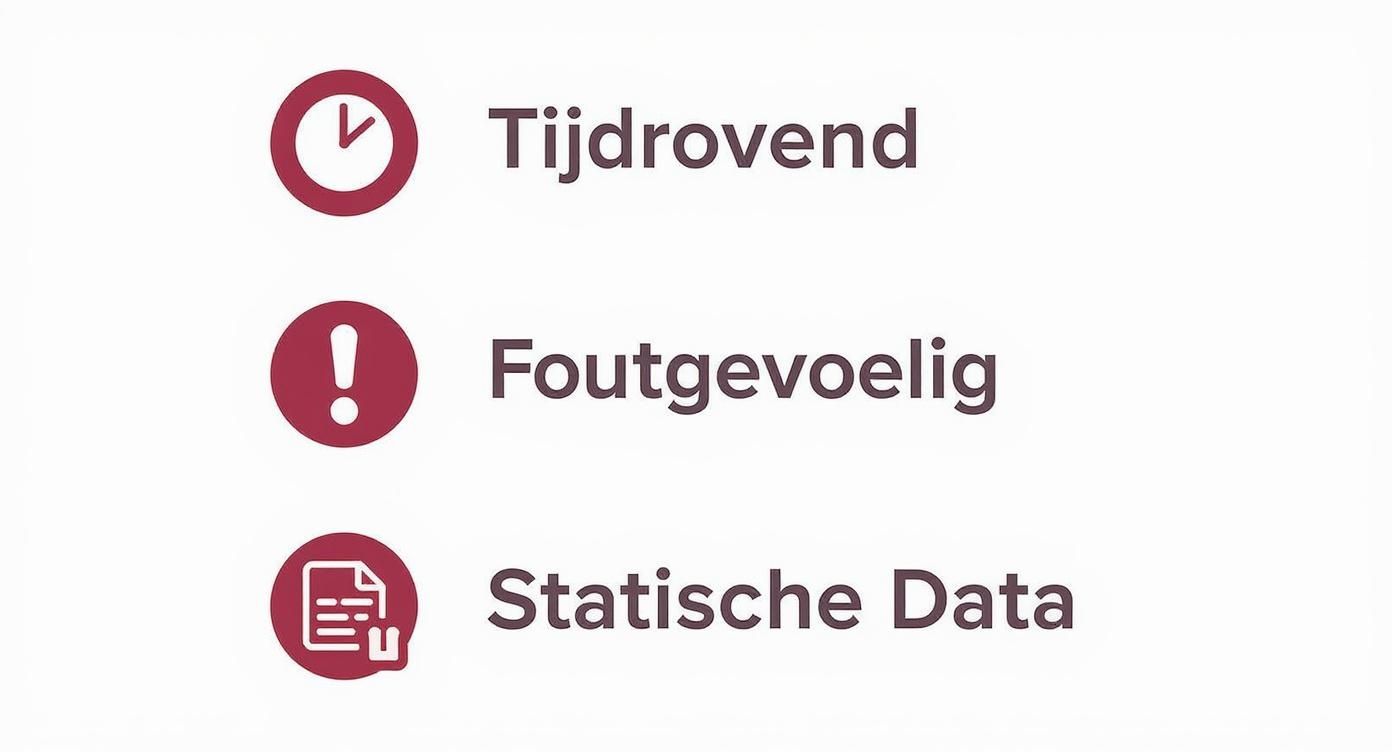
Zoals u ziet, zijn de grootste struikelblokken de tijd die het kost, de kans op fouten en het feit dat u eindigt met data die u niet makkelijk kunt integreren. Precies de problemen die u met automatisering tackelt.
Kadaster KIK-Inzage versus een verrijkte API
De meest voor de hand liggende route is de KIK-Inzage API van het Kadaster zelf. Die geeft u rechtstreeks toegang tot de bron en levert de ruwe data. Een prima startpunt, maar in de praktijk merkt u al snel dat u zelf nog flink aan de slag moet om die data te interpreteren en te combineren met andere bronnen voor een compleet beeld.
Een slimmer alternatief is een verrijkte vastgoeddata-API, zoals die van Altum AI. Zo’n API pakt de ruwe data van het Kadaster en voegt daar een schat aan andere relevante informatie aan toe, zoals:
- AI-gedreven modelwaarderingen en actuele WOZ-waardes.
- Gedetailleerde woningkenmerken zoals bouwjaar, oppervlaktes en energielabels.
- Verduurzamingsadviezen en potentieel.
- Buurtvariabelen en socio-demografische data.
Het grote voordeel van een verrijkte API is dat u niet alleen hypotheekgegevens krijgt, maar een compleet 360-graden beeld van het vastgoed. Hiermee kunt u veel diepgaandere analyses doen zonder zelf allerlei databronnen aan elkaar te hoeven knopen.
Wilt u de technische diepte in? Lees dan meer over de Kadaster API en de mogelijkheden die deze biedt.
Vergelijking methoden voor hypotheekdata opvragen
| Kenmerk | Handmatig via Kadaster webwinkel | Geautomatiseerd via Altum AI API |
|---|---|---|
| Snelheid | Minuten tot uren per object | Milliseconden per object |
| Schaalbaarheid | Zeer beperkt, per stuk | Onbeperkt, duizenden queries mogelijk |
| Kosten per query | Vaste prijs per document | Volume-afhankelijke prijs, vaak lager |
| Dataformaat | Statisch (PDF) | Gestructureerd (JSON), direct bruikbaar |
| Foutgevoeligheid | Hoog (handmatige invoer) | Zeer laag (geautomatiseerd) |
| Data-integratie | Handmatig overtypen nodig | Naadloze integratie in eigen software |
| Context | Alleen ruwe hypotheekdata | Verrijkt met AI-woningwaarde, WOZ, energielabel, etc. |
De tabel laat zien dat de keuze voor een API niet alleen een kwestie van gemak is, maar een strategische beslissing die direct invloed heeft op de efficiëntie, kosten en de kwaliteit van uw data-analyses.
Praktijkvoorbeeld: Financieringsmaatschappij Y
De impact van zo'n overstap is enorm. Neem het (geanonimiseerde) voorbeeld van ‘Financieringsmaatschappij Y’. Hun medewerkers waren uren per week kwijt aan het handmatig checken van hypotheek- en eigendomsinformatie voor elke kredietaanvraag.
Door de Altum AI API in hun workflow te integreren, is dit hele proces nu geautomatiseerd. Zodra een aanvraag binnenkomt, checkt hun systeem op de achtergrond direct de benodigde kadastergegevens, verrijkt met een actuele woningwaarde en risico-indicatoren. Het resultaat? De doorlooptijd van aanvragen is met maar liefst 20% verkort.
Die efficiëntieslag zorgde ervoor dat medewerkers hun tijd nu kunnen besteden aan waar ze echt waarde toevoegen: complexe risicobeoordelingen en persoonlijk klantcontact. Essentieel voor een soepele overgang zijn de juiste automatiseringstools. De investering in een goede API betaalt zich dan razendsnel terug door tijdsbesparing en een veel hogere datakwaliteit.
Actionable tips voor vastgoedprofessionals
Een data-API is geen technische gadget, maar een krachtig stuk gereedschap dat ruwe data omzet in direct bruikbare inzichten. Voor vastgoedprofessionals die dagelijks met hypotheekinformatie werken, opent geautomatiseerde toegang tot het Kadaster de deur naar efficiëntere en slimmere processen.
Voor hypotheekverstrekkers en acceptanten
Implementeer de volgende stappen om uw acceptatieproces te optimaliseren:
- Automatiseer de basis-check: Integreer een API-call aan het begin van uw workflow. Zodra een aanvraag wordt ingediend, worden hypotheekgegevens, WOZ-waarde en een modelwaarde automatisch opgehaald.
- Valideer direct: Vergelijk de door de klant aangeleverde informatie direct met de geverifieerde data uit het Kadaster. Afwijkingen worden direct geflagd voor nader onderzoek.
- Bereken real-time ratio's: Gebruik de verrijkte data om direct een accurate Loan-to-Value (LTV) ratio te berekenen, wat de risico-inschatting aanzienlijk versnelt en verbetert.
Een anonieme case van een middelgrote bank liet zien dat de implementatie van zo'n API de tijd voor het controleren van basisgegevens met maar liefst 30% verkortte.
Voor taxateurs en makelaars
Versterk uw rapportages en adviezen met diepgaandere data:
- Creëer een compleet beeld: Combineer de hypotheekinschrijving van een object met de actuele woningwaarde en data over recente transacties in de buurt. Dit geeft cruciale context aan uw waardebepaling.
- Analyseer historische data: Het Kadaster legt de hele ontwikkeling van hypotheekbedragen vast. Zo lag het gemiddelde hypotheekbedrag per woning in 2023 rond de €285.000. Analyse van deze trends (beschikbaar via het Vastgoed Dashboard van de overheid) kan uw marktanalyse versterken.
- Integreer duurzaamheid: Verrijk uw analyses met energielabeldata en verduurzamingspotentieel om een toekomstbestendig advies te geven.
Voor PropTech-ontwikkelaars
Gebruik een verrijkte data-API als bouwsteen voor innovatieve applicaties:
- Bouw risico-dashboards: Ontwikkel tools die voor beleggers direct de hypotheekstatus, geschatte woningwaarde en buurtontwikkeling in kaart brengen.
- Ontwikkel duurzaamheidsmodules: Creëer functionaliteiten die op basis van een adres adviseren over verduurzaming, inclusief een schatting van de investering en terugverdientijd.
- Zorg voor compliance: Werk uitsluitend met AVG-conforme data-API's om de privacy van betrokkenen te waarborgen en te voldoen aan wet- en regelgeving.
Conclusie: De toekomst van vastgoeddata is geautomatiseerd en verrijkt
De tijd dat u handmatig gegevens overklopte uit een statische pdf, ligt achter ons. In de Nederlandse vastgoedmarkt draait alles om snelheid en accurate, diepgaande inzichten. Voor professionals is de toekomst niet alleen geautomatiseerd, maar ook verrijkt met AI-gedreven data.
De échte winst zit in de combinatie van hypotheekdata met AI-inzichten over woningwaarde, duurzaamheid en buurtontwikkeling. Dáár creëert u een concurrentievoordeel.
Bedrijven die vooroplopen, kijken al verder dan alleen het hypotheek kadaster opvragen. Ze richten zich op het direct verrijken van die data. Zo transformeert u een simpele administratieve handeling in een strategisch instrument. De vraag is dan ook niet meer of u moet automatiseren, maar hoe snel u de overstap kunt maken. Door nu te investeren in een solide, AI-gedreven data-infrastructuur, maakt u uw organisatie klaar voor de toekomst van vastgoed.
Bronnen:
- Kadaster, Vastgoed Dashboard (2024).
- Altum AI, interne data-analyse (2024).
Wil u zelf ervaren hoe krachtig geautomatiseerde en verrijkte vastgoeddata kan zijn? Ontdek hoe Altum AI uw processen versnelt en uw analyses verdiept. Probeer onze API demo en vraag vandaag nog een gratis API-key aan op onze website.